Hoá đơn bán qua sàn theo Thông tư 99: tính giá, đối chiếu ví
Mỗi dòng của báo cáo sàn đi vào đúng một bút toán chữ T; thuế tách từ giá khách trả bằng cách chia cho (1 + thuế suất). Cuối tháng 10/2026, kế toán một công ty bán hàng qua Shopee và TikTok Shop mở hai tệp báo cáo của sàn. TikTok báo 379.112.870 đồng theo ngày quyết toán (tệp không có ngày giao), chưa phải doanh thu thuần tháng 10; chênh 172 triệu so với 207.067.213, chủ yếu do phí sàn 119 triệu. Ghi sổ thế nào cho số khớp thuế?
Ca ẩn danh, từ hai tệp Excel tháng 10/2026. Nguồn mở bài: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · Báo cáo · ô F6, F7, F14. Mức 1: đã đọc nguyên văn. Mức 2: hai nguồn thứ cấp khớp. Mức 3: cách làm của chúng tôi, ghi vào quy chế.
Trên điện thoại: vuốt ngang trên hình để xem rõ số liệu.
1 Dữ liệu mẫu: sáu đơn thật, đủ bảy trường hợp
Sáu đơn tháng 10/2026, dựng từ chính tệp Excel mẫu tải ở cuối mục này. Mỗi số đỏ chỉ một ô.
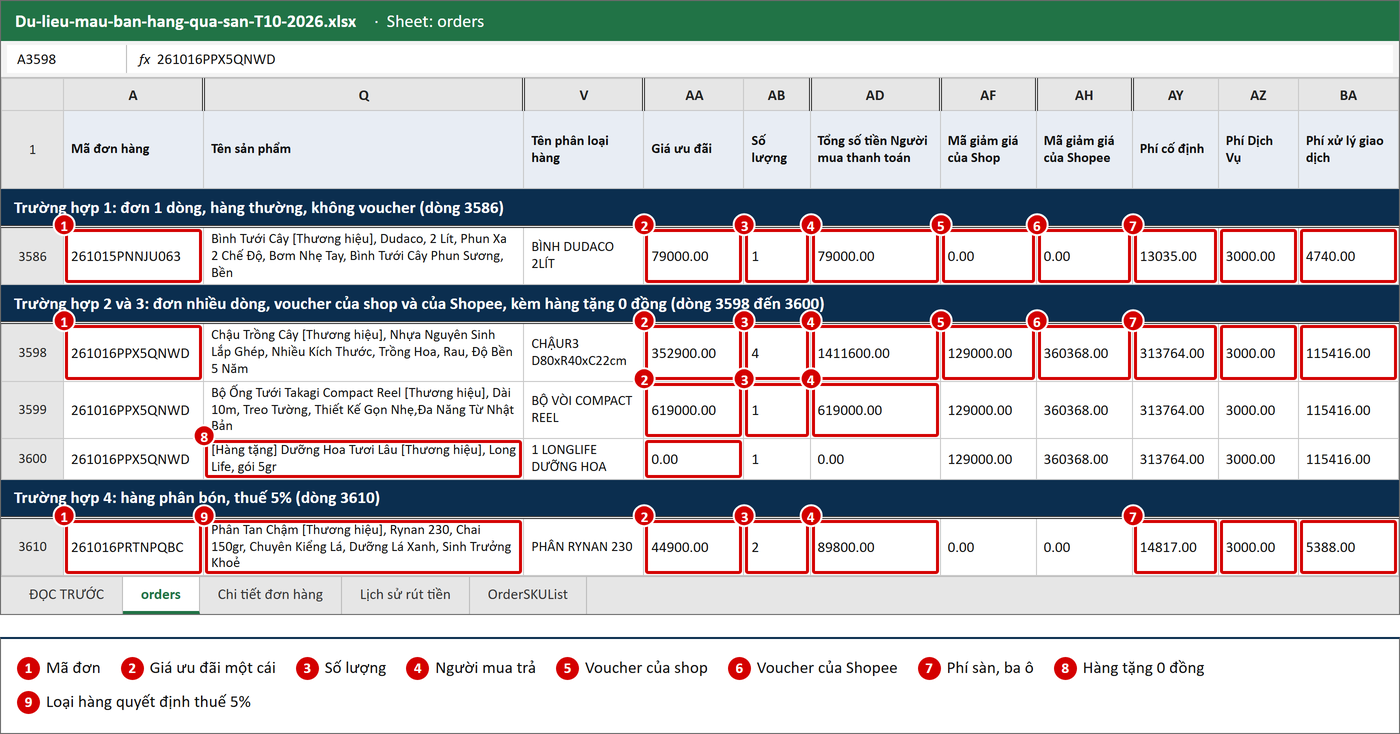
Nguồn số liệu: sheet orders, dòng 3586, 3598 đến 3600, 3610.
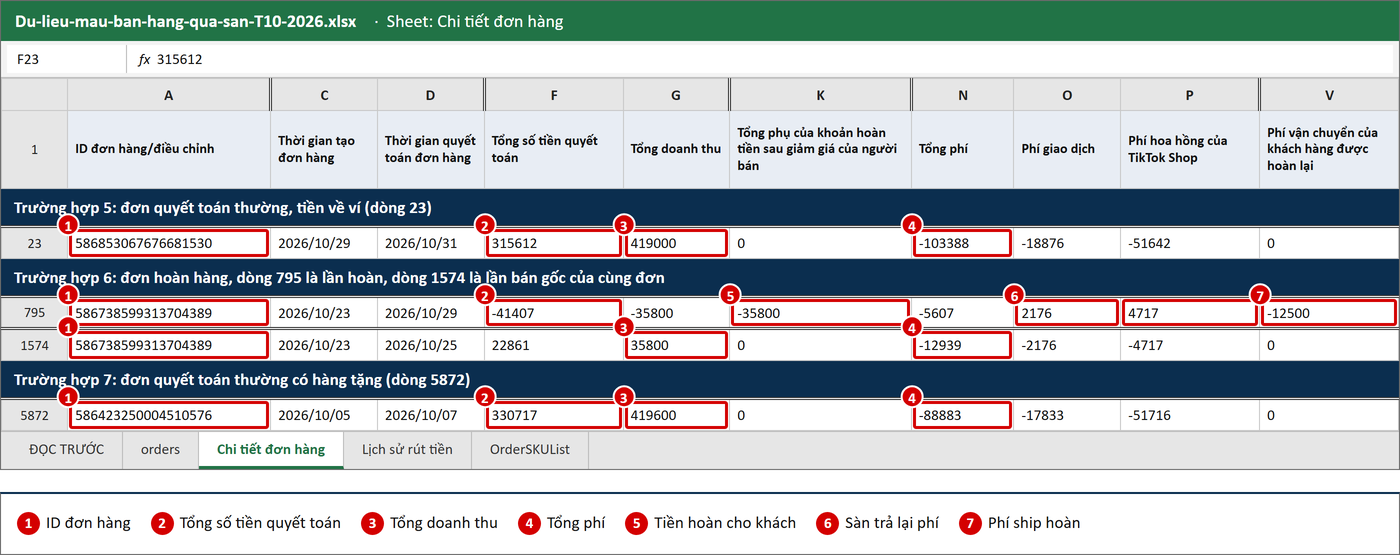
Nguồn số liệu: sheet Chi tiết đơn hàng, dòng 23, 795, 1574, 5872.
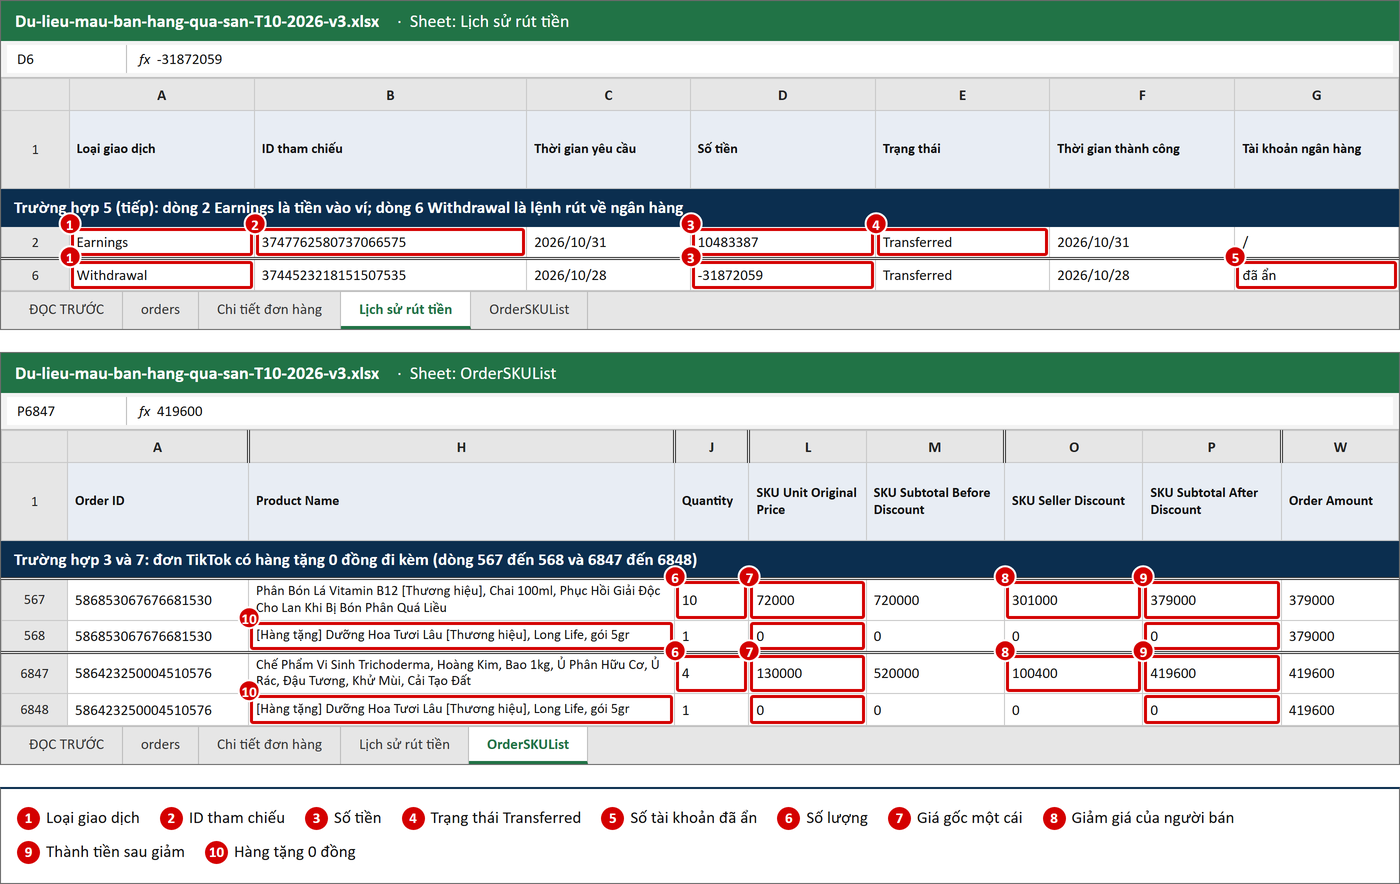
Nguồn số liệu: Lịch sử rút tiền dòng 2 (Earnings, tiền quyết toán vào ví) và dòng 6 (Withdrawal, lệnh rút về ngân hàng); OrderSKUList dòng 567, 568, 6847, 6848.
| Số | Trường hợp | Mã đơn | Dòng | Bút toán |
|---|---|---|---|---|
| 1.1 | Không voucher. | 261015PNNJU063 | 3586 | 1, 3. |
| 1.2 | Voucher shop và Shopee. | 261016PPX5QNWD | 3598 đến 3600 | 1, 2, 3. |
| 1.3 | Hàng tặng 0 đồng. | 261016PPX5QNWD | 3600 | 1. |
| 1.4 | Phân bón 5%. | 261016PRTNPQBC | 3610 | 1 (chia 1,05). |
| 1.5 | Quyết toán, về ví. | 586853067676681530 | 23; rút 6 | 5, 6. |
| 1.6 | Hoàn hàng, ship hoàn. | 586738599313704389 | 795 và 1574 | 4. |
| 1.7 | Hai dòng, hàng tặng. | 586423250004510576 | 5872; 6847, 6848 | 1, 3, 5. |
Tải Excel dữ liệu mẫu (đã xoá thông tin cá nhân và định danh)
Đã xoá: tên người mua, địa chỉ, số điện thoại, tên shop, tên công ty, mã số thuế, số tài khoản. Đã đổi: thương hiệu shop bằng [Thương hiệu], mã vận đơn. Giữ thật: tên hàng, mã đơn, mọi số tiền.
2 Xuất hoá đơn: điền từng ô
2.1 Lấy dòng đơn: mở báo cáo của sàn, chọn mọi dòng cùng mã đơn.
2.2 Điền người mua và kênh: không có mã số thuế, căn cước thì ghi “Bán cho người tiêu dùng”; kênh là tên sàn, mã đơn ghi đúng mã sàn.
2.3 Điền dòng hàng: mỗi mặt hàng một dòng; giá đã gồm thuế chia 1,08 ra đơn giá.
2.4 Điền chiết khấu, thuế suất: voucher shop vào cột chiết khấu, voucher sàn không ghi; thuế suất theo mặt hàng.
2.5 Kiểm tổng: giá khách trả trừ voucher shop, 2.030.600 − 129.000 = 1.901.600.
2.6 Phát hành đúng ngày sàn ghi giao thành công.
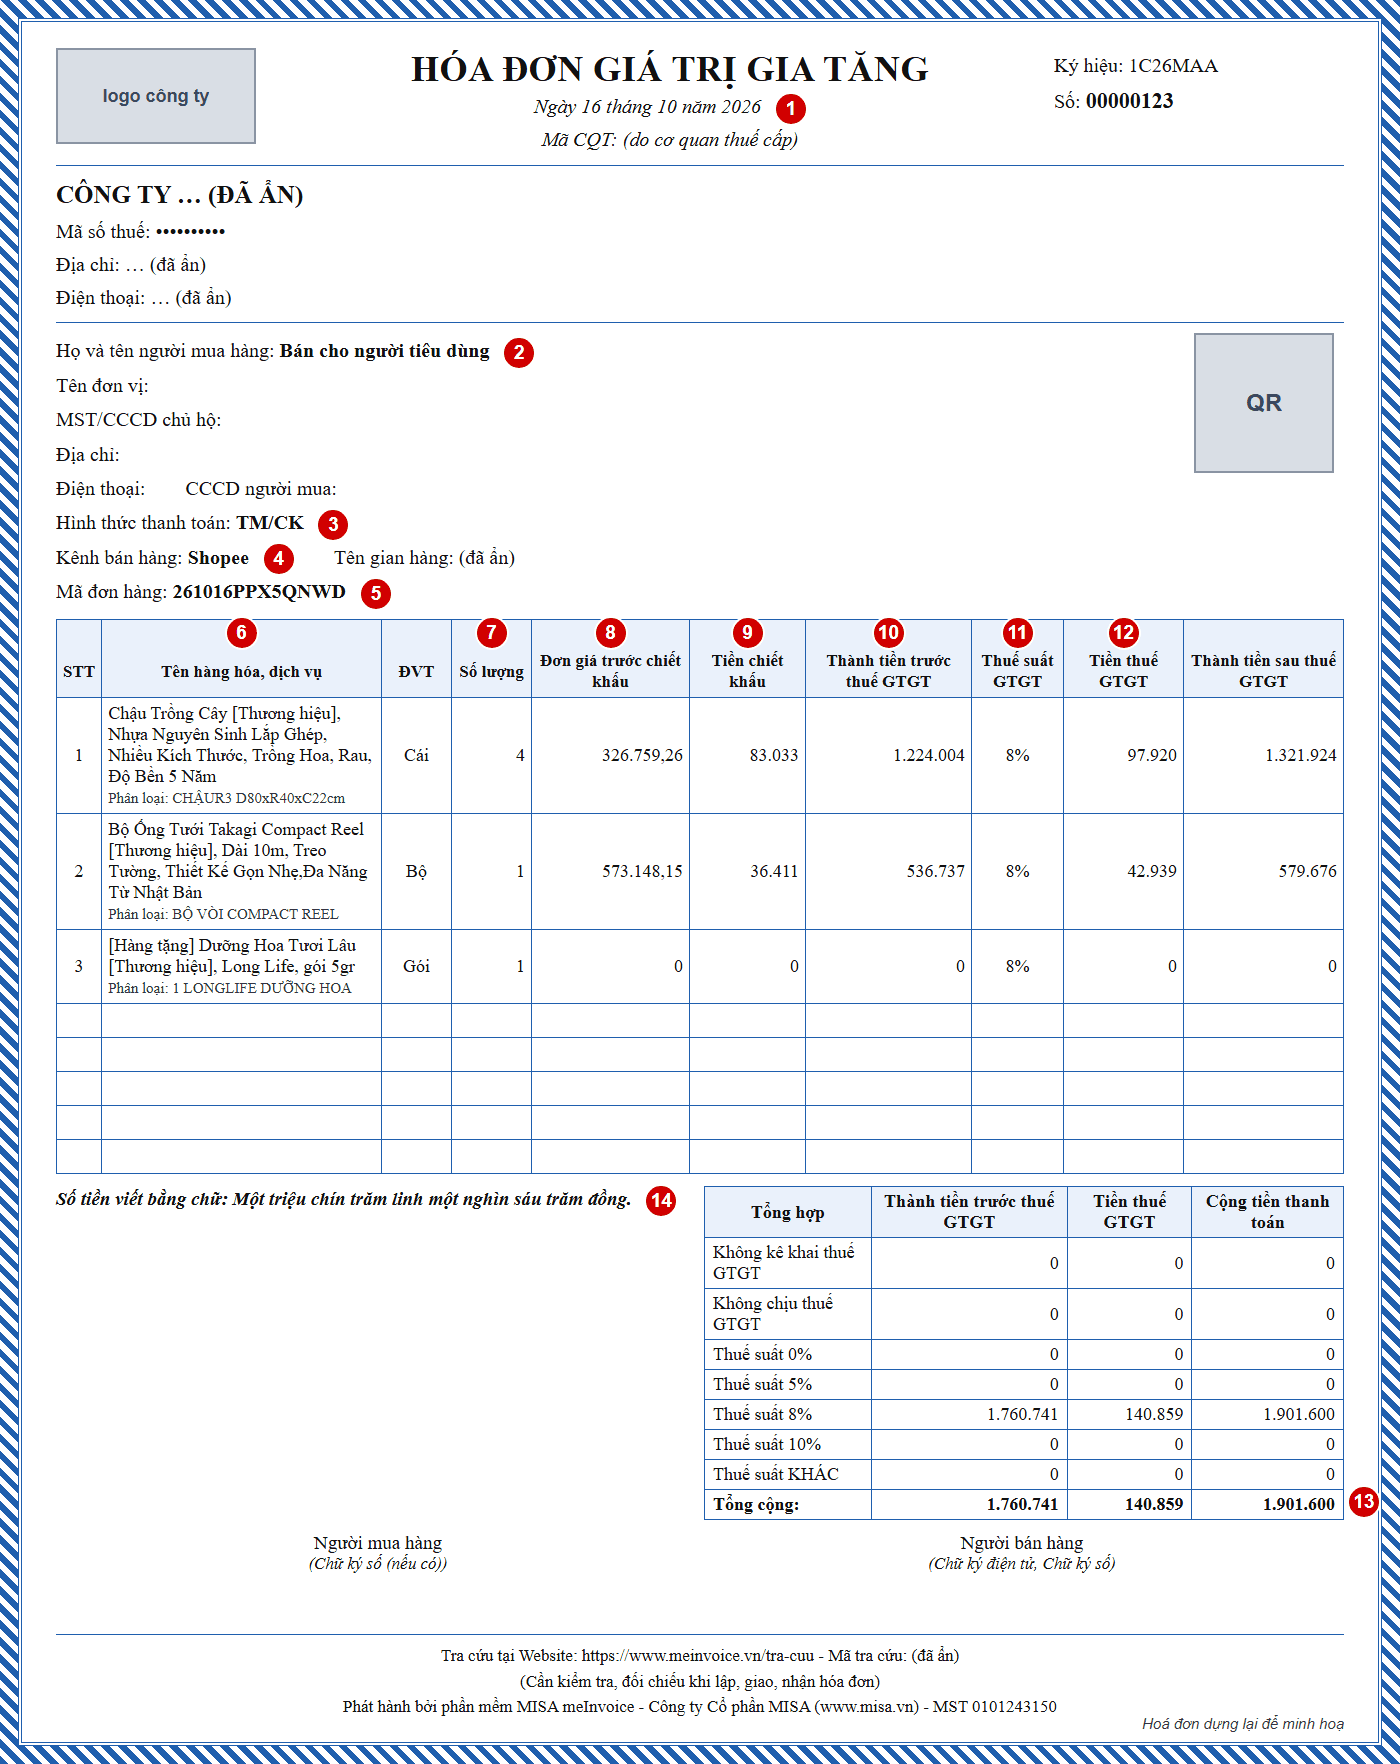
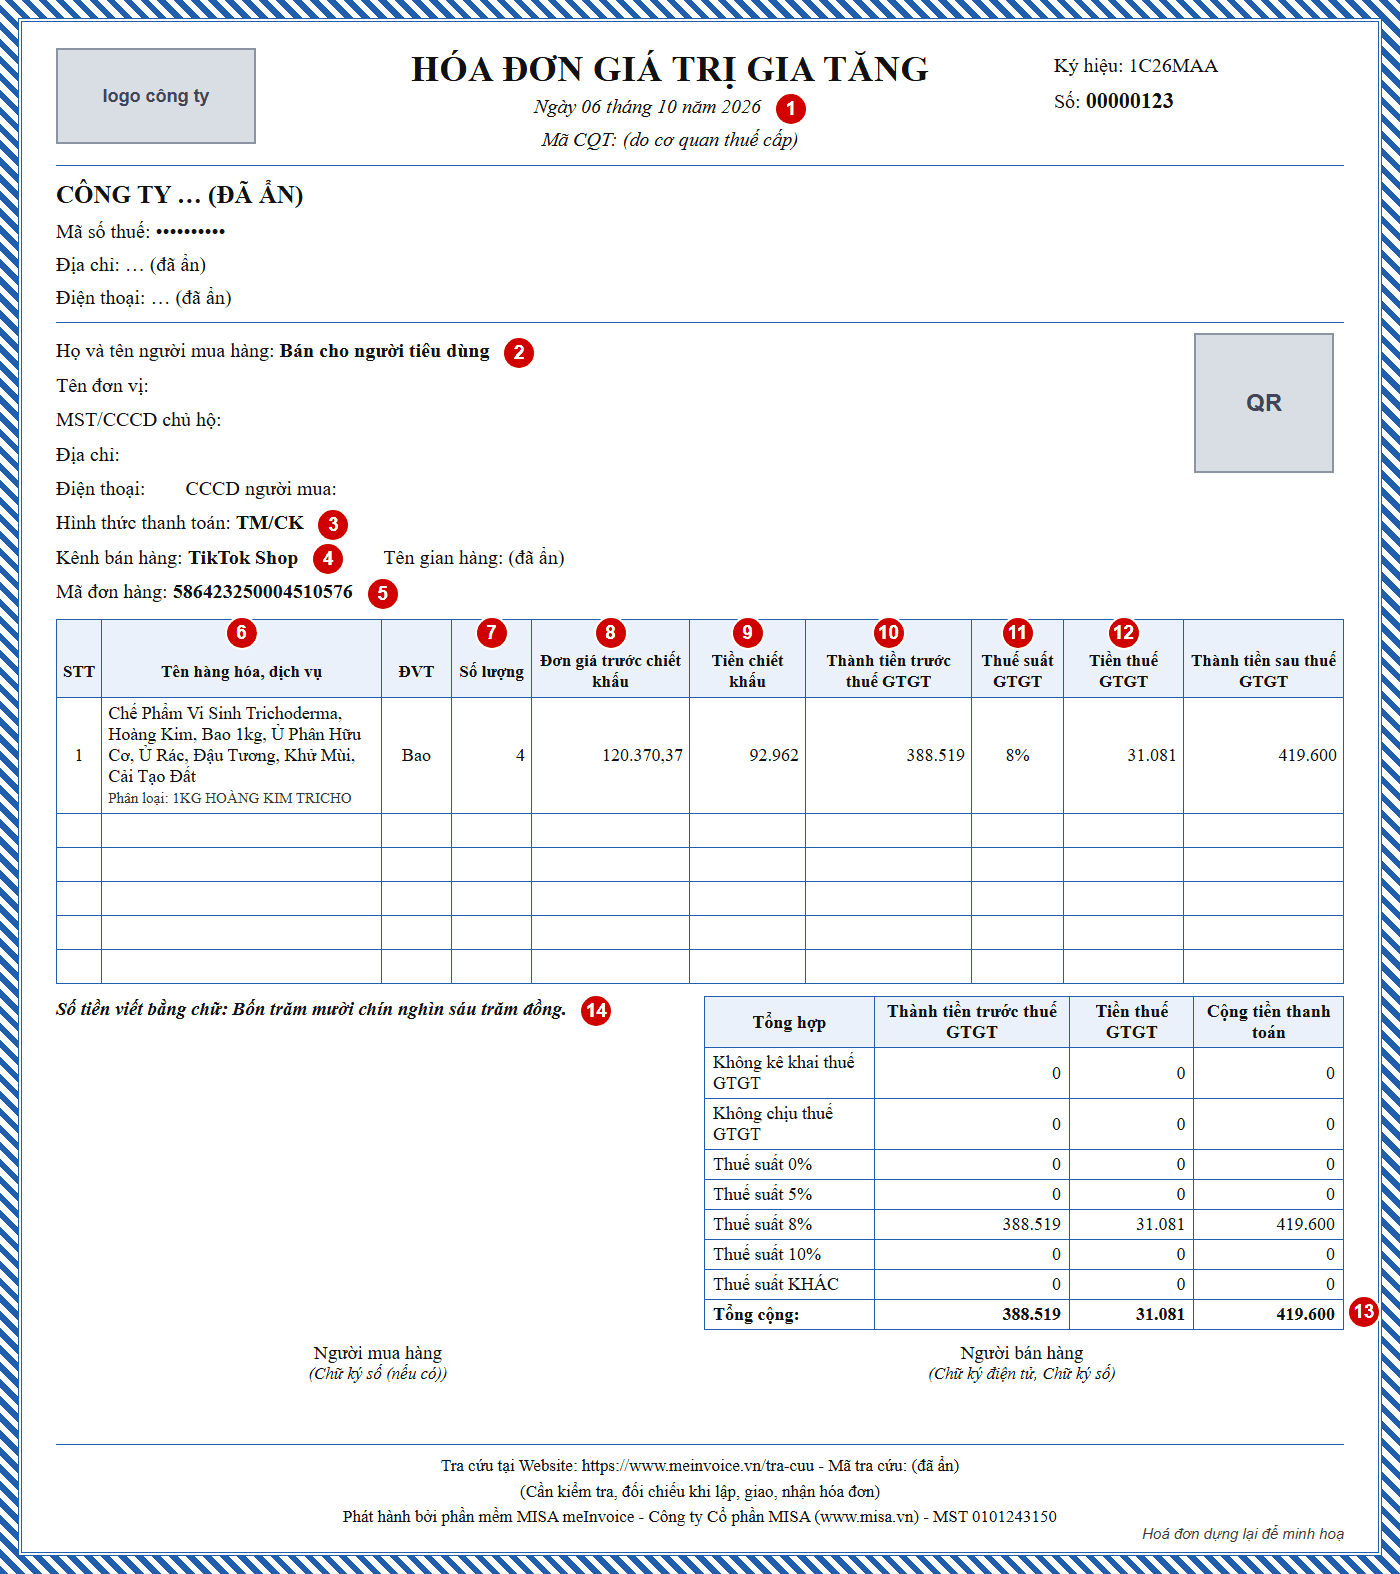
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · orders · dòng 3598–3600; tiktok-tat-ca-don-hang.xlsx · OrderSKUList · dòng 6847.
| Ô | Nội dung | Shopee lấy từ | TikTok lấy từ |
|---|---|---|---|
| 1 | Ngày lập | Ô N3598 | Ô AC6847 |
| 2 | Người mua | Quy tắc, ô 2 ở bước 2.2 | Như Shopee |
| 3 | Hình thức thanh toán | Ô AX3598 | Ô AV6847 |
| 4 | Kênh bán hàng | Tên sàn | Tên sàn |
| 5 | Mã đơn hàng | Ô A3598 | Ô A6847 |
| 6 | Tên hàng | Ô Q3598–Q3600 | Ô H6847 |
| 7 | Đơn vị tính, số lượng | Ô AB3598–AB3600 | Ô J6847 |
| 8 | Đơn giá trước chiết khấu | Ô AA ÷ 1,08 | Ô L6847 ÷ 1,08 |
| 9 | Tiền chiết khấu | Ô AF3598 ÷ 1,08, chia theo dòng | Ô O6847 ÷ 1,08 |
| 10 | Thành tiền trước thuế | Ô AD ÷ 1,08 trừ ô 9 | Ô P6847 ÷ 1,08 |
| 11 | Thuế suất | Theo mặt hàng, ví dụ 8% | Như Shopee |
| 12 | Tiền thuế | Ô 10 × 8% | Ô 10 × 8% |
| 13 | Tổng cộng | AD3598 + AD3599 + AD3600 − AF3598 | Ô P6847 |
| 14 | Bằng chữ | Đọc từ ô 13 | Đọc từ ô 13 |
Ô 10 và 12 cộng 1.760.741 và 140.859, khớp bút toán 1 trừ bút toán 2. Khách trả 1.563.232 vì còn voucher sàn 360.368 và phí giao 22.000.
Căn cứ: Nghị định 254/2026 Điều 9 khoản 1 (mức 1); Thông tư 91/2026 Điều 10 khoản 5 điểm c.1, khách trả hàng thì lập hoá đơn điều chỉnh (mức 2). Mốc ngày giao của sàn và dòng “Bán cho người tiêu dùng” là cách làm, mức 3.
3 Bán hàng: tách thuế 8% khỏi giá khách trả
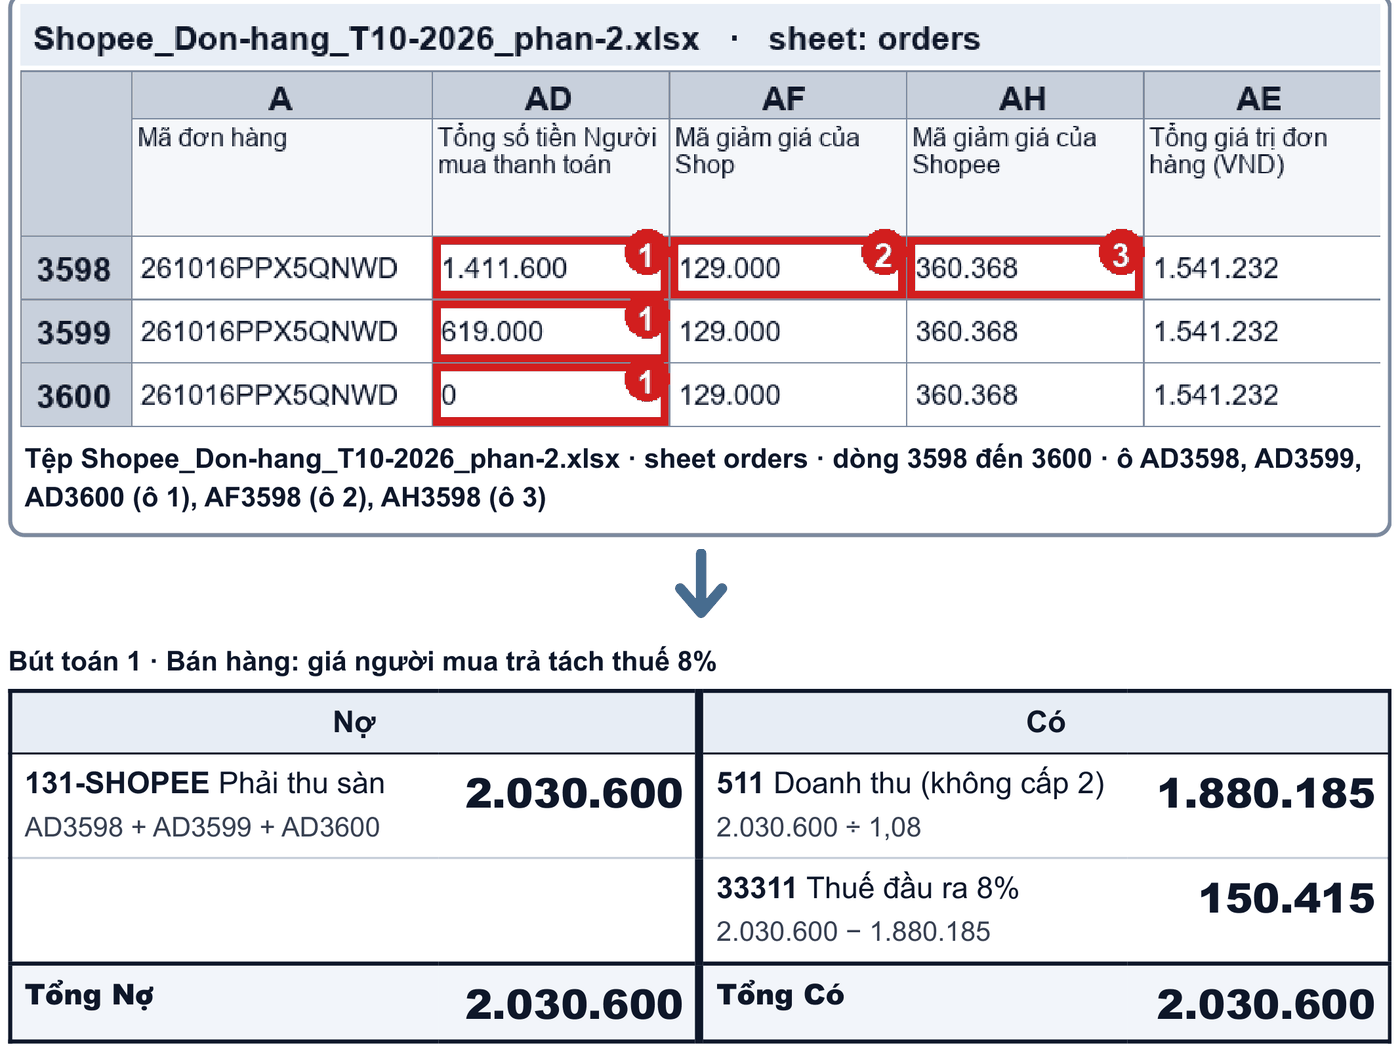
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598–3600 · ô AD3598, AD3599, AD3600.
Giá khách trả đã gồm thuế: ba dòng cộng 2.030.600, chia 1,08 ra doanh thu 1.880.185 và thuế đầu ra 150.415.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 511, 131, 33311; Nghị định 254/2026 Điều 9 khoản 1 (mức 1).
4 Voucher của shop giảm doanh thu, của sàn thì không ghi
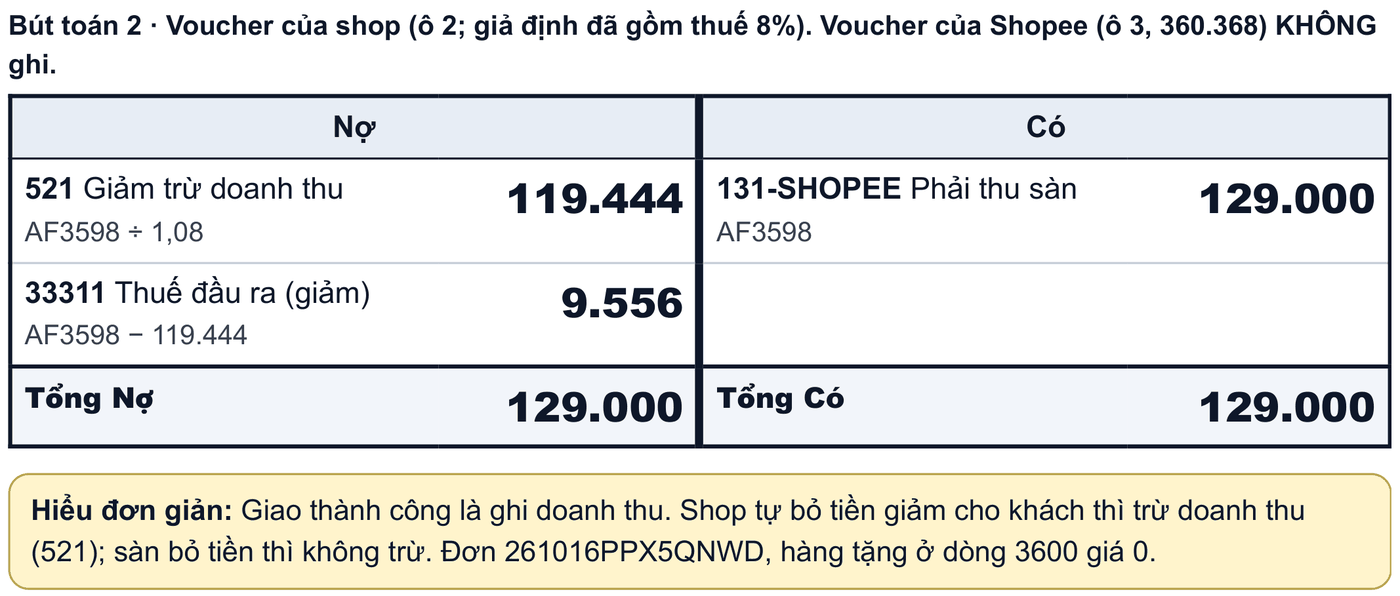
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598 · ô AF3598 (voucher shop), ô AH3598 (voucher sàn 360.368, không ghi).
Shop bỏ tiền giảm thì ghi 521: 129.000 chia 1,08 được 119.444, thuế đầu ra giảm 9.556. Voucher do sàn bỏ tiền thì không trừ doanh thu.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 521, không cấp 2; Nghị định 181/2025 Điều 14 khoản 2 (mức 1); voucher sàn (mức 3).
5 Phí sàn: Nợ 641, thuế đầu vào 1331
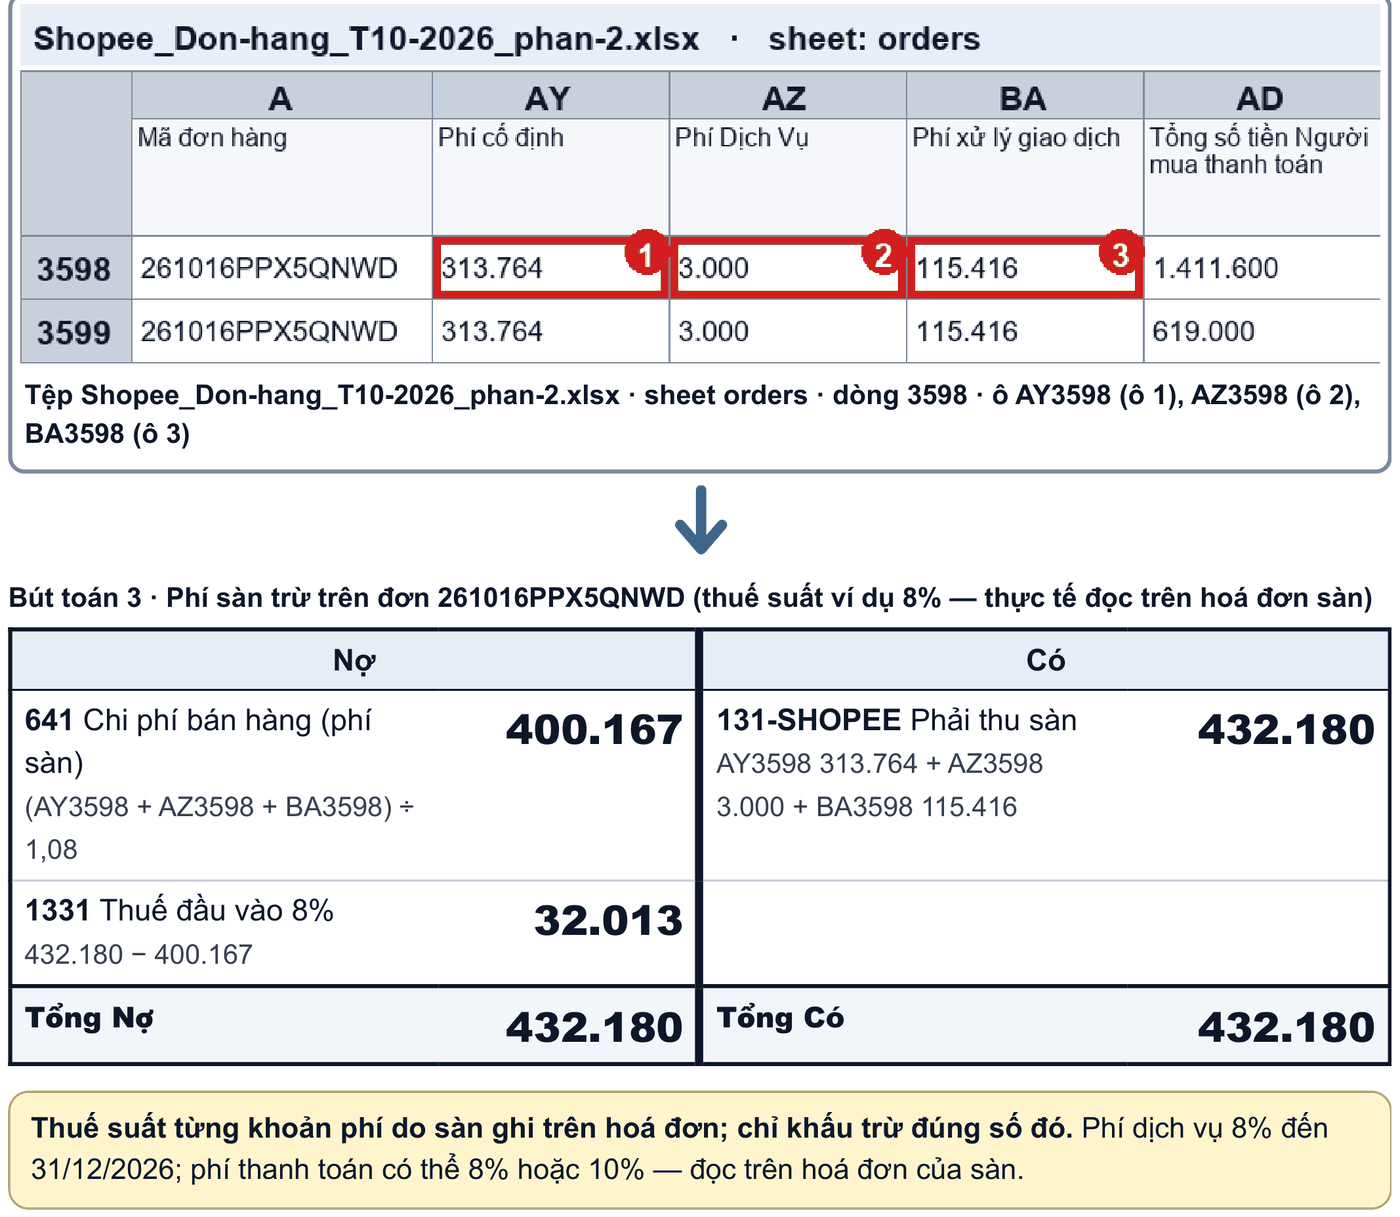
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598 · ô AY3598, AZ3598, BA3598.
Ba khoản phí cộng 432.180: chi phí 400.167 (chi tiết 6417 nếu theo dõi), thuế đầu vào 32.013. Thuế suất đọc trên hoá đơn sàn, chỉ khấu trừ đúng số in trên đó.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 641, 6417 (mức 2), 1331 (mức 1); Luật 48/2024 Điều 14 khoản 2.
6 Hoàn hàng: giảm 521 và điều chỉnh cả thuế
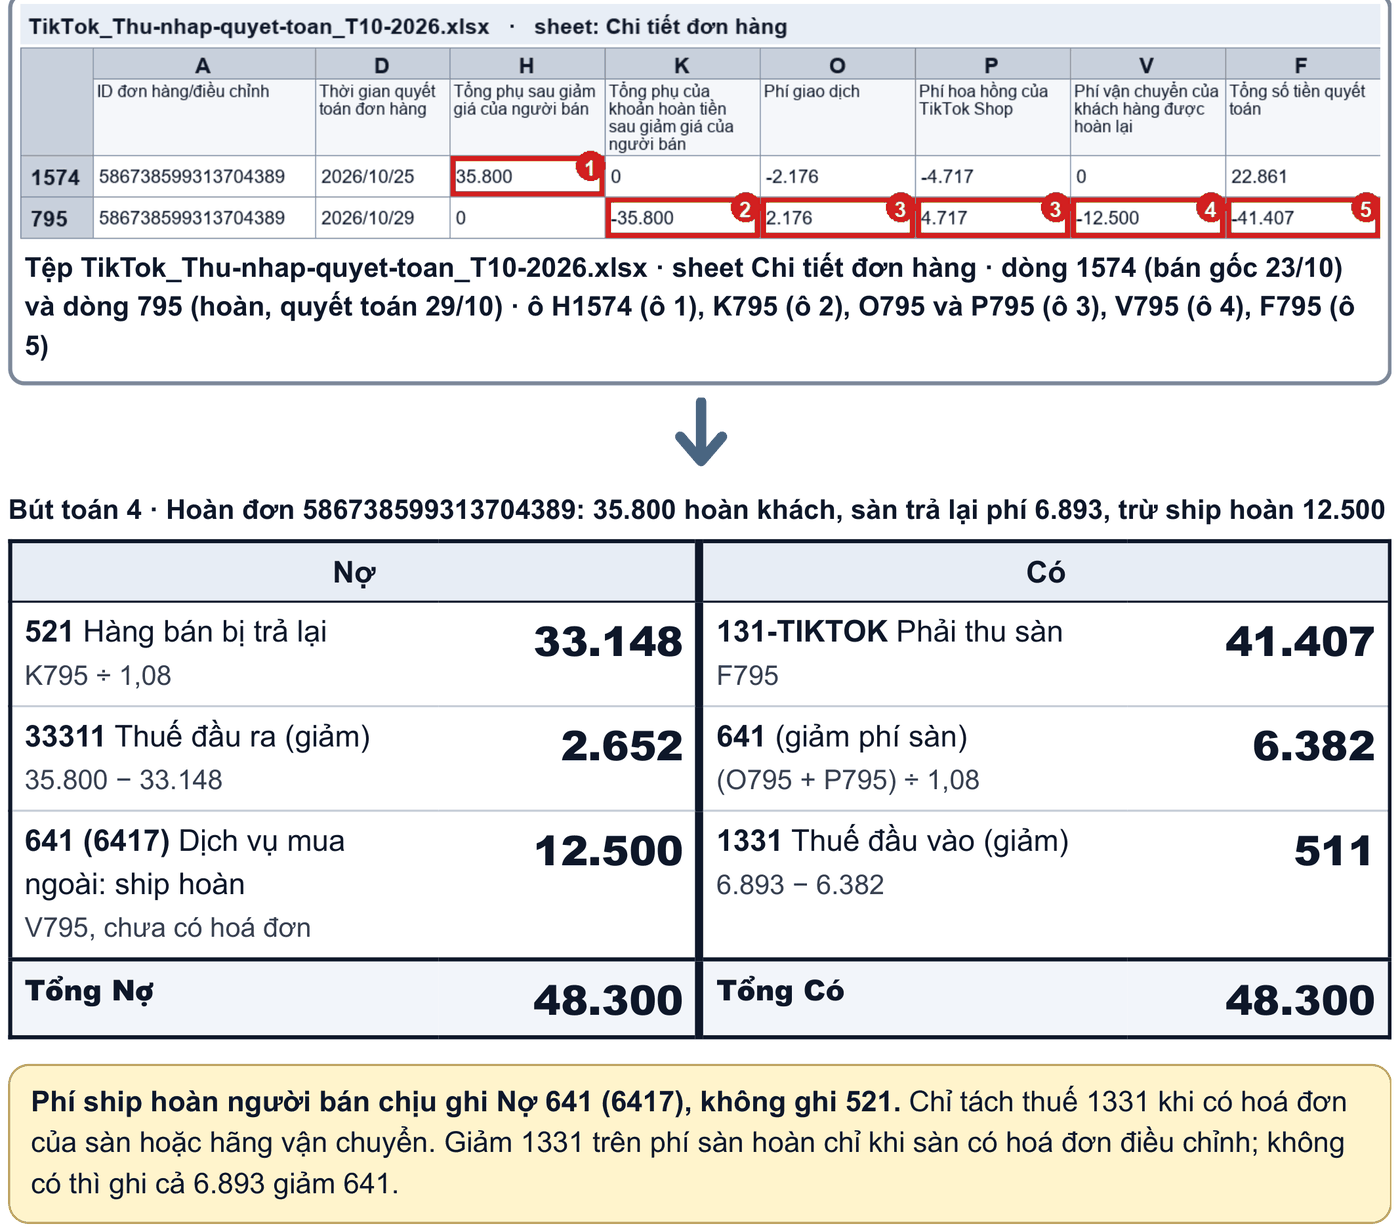
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Chi tiết đơn hàng · dòng 1574 (bán gốc), dòng 795 (hoàn) · ô H1574, K795, O795, P795, V795, F795.
Hoàn 35.800: Nợ 521, giảm thuế đầu ra; ship hoàn 12.500 người bán chịu ghi Nợ 6417, không ghi 521. Sàn hoàn phí 6.893: giảm 1331 chỉ khi sàn có hoá đơn điều chỉnh, không thì giảm cả vào 641. Hoàn hàng từ hoá đơn máy tính tiền: lập hoá đơn điều chỉnh giảm; chỉ hoá đơn lập sai mới thay thế.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 521 (mức 1); Thông tư 91/2026 Điều 10: khoản 5 điểm c.1 điều chỉnh, khoản 1 điểm c thay thế (mức 2).
7 Quyết toán ví: từ phải thu sàn sang ví 1388
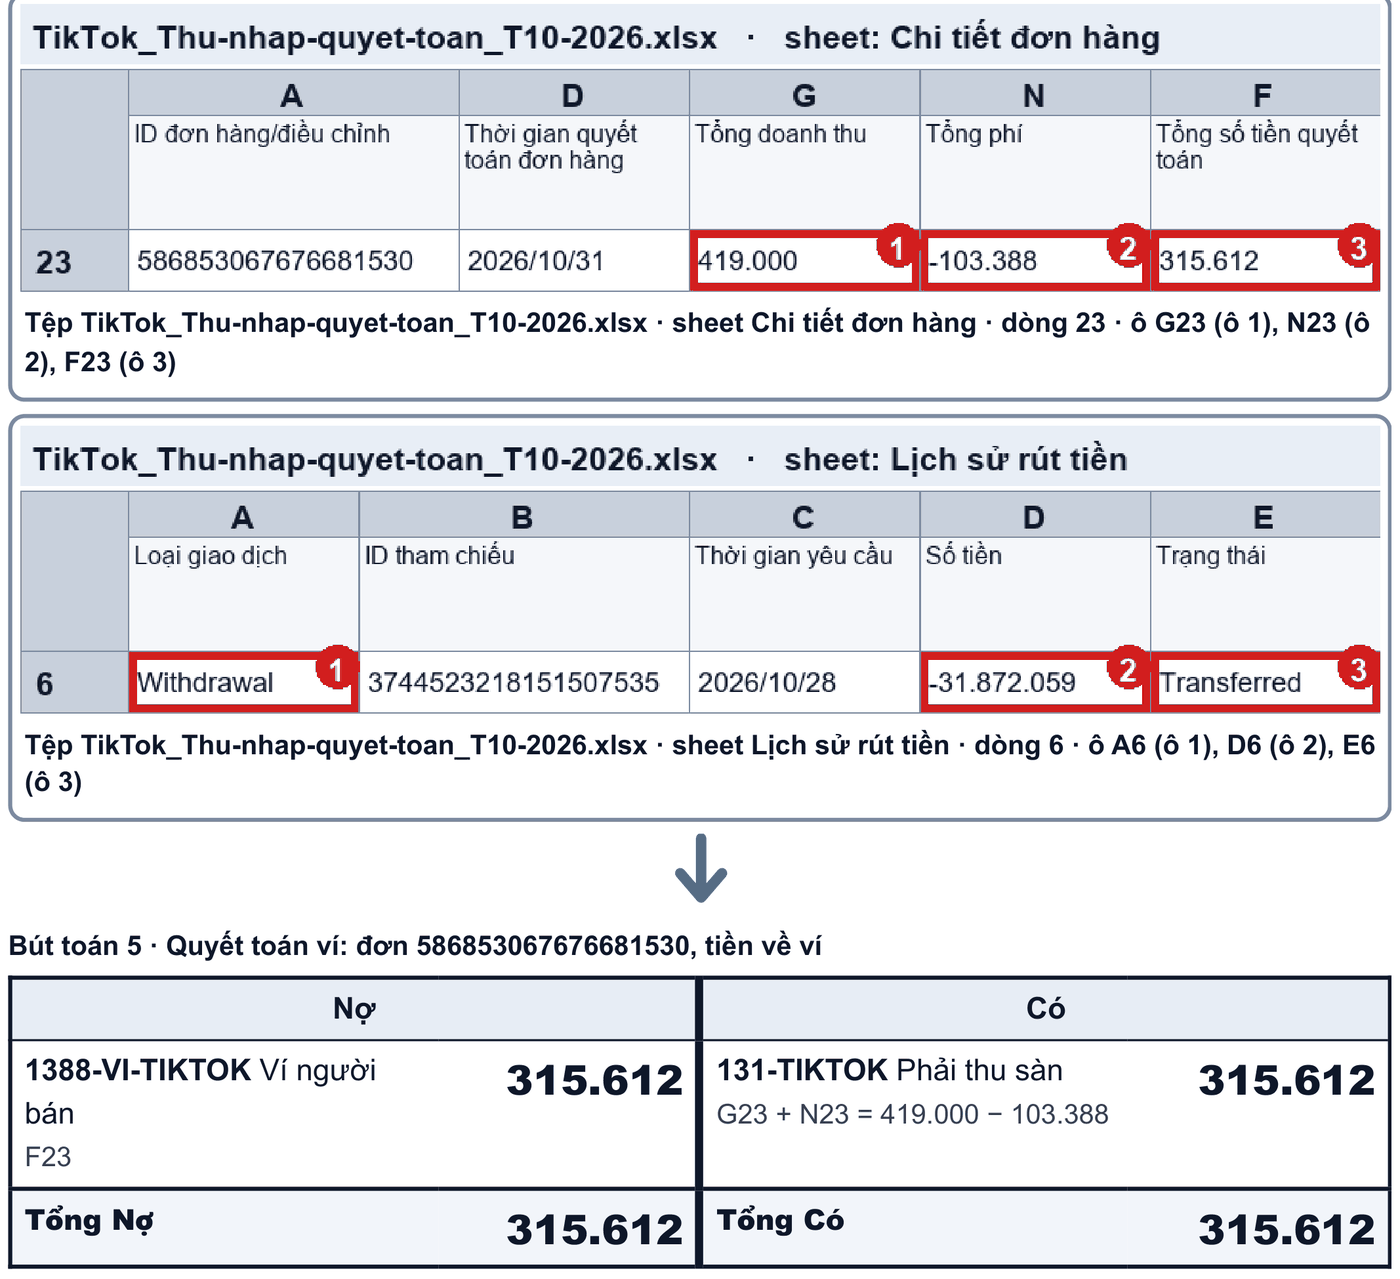
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Chi tiết đơn hàng · dòng 23 · ô G23, N23, F23.
Sàn chốt tiền: 419.000 trừ phí 103.388 còn 315.612, chuyển từ 131 sang ví 1388. Phí ghi như bút toán 3.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 138, 131 (mức 1); ví sàn: mục 12.
8 Rút ví về ngân hàng: Nợ 112, Có 1388
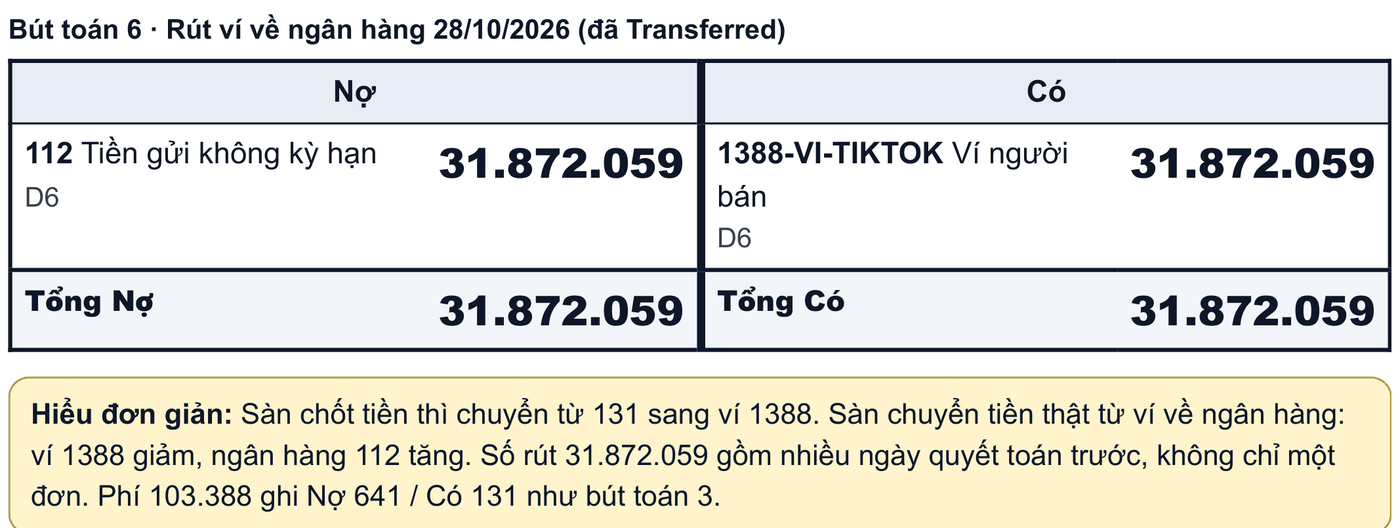
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Lịch sử rút tiền · dòng 6 · ô A6 (Withdrawal), D6 (−31.872.059), E6 (Transferred).
Rút về ngân hàng chỉ là đổi chỗ tiền: ghi khi sao kê đã có, số phải khớp. Số 31.872.059 gồm tiền quyết toán của nhiều ngày trước, không chỉ đơn 586853067676681530. Dòng 2 của cùng sheet ghi Earnings là tiền quyết toán vào ví, không phải lệnh rút.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 112 Tiền gửi không kỳ hạn (mức 1).
9 Giá vốn: Nợ 632, Có 156
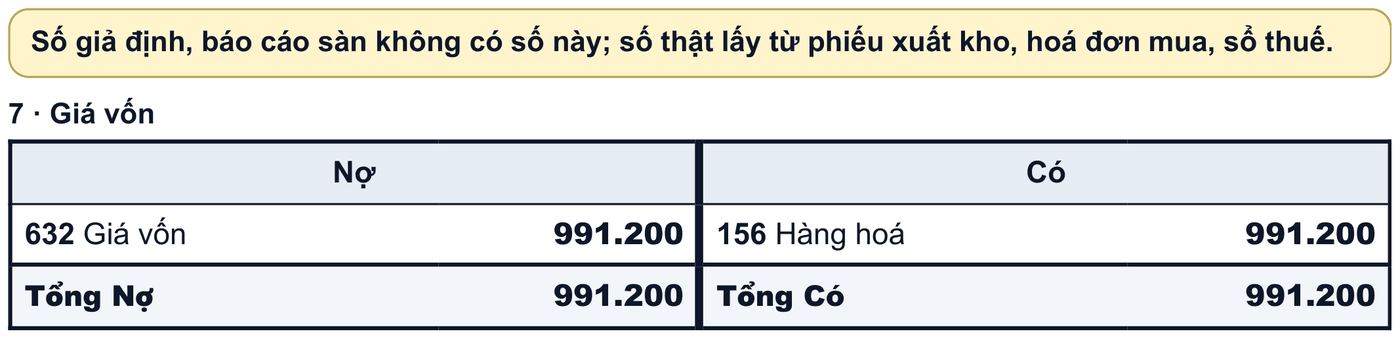
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ phiếu xuất kho.
Bán đến đâu kết chuyển giá vốn đến đó cùng kỳ; hàng hoàn thì nhập lại kho, đảo giá vốn.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 632, không cấp 2 (mức 1)
10 Mua hàng: có hoá đơn, và mua của cá nhân bằng bảng kê
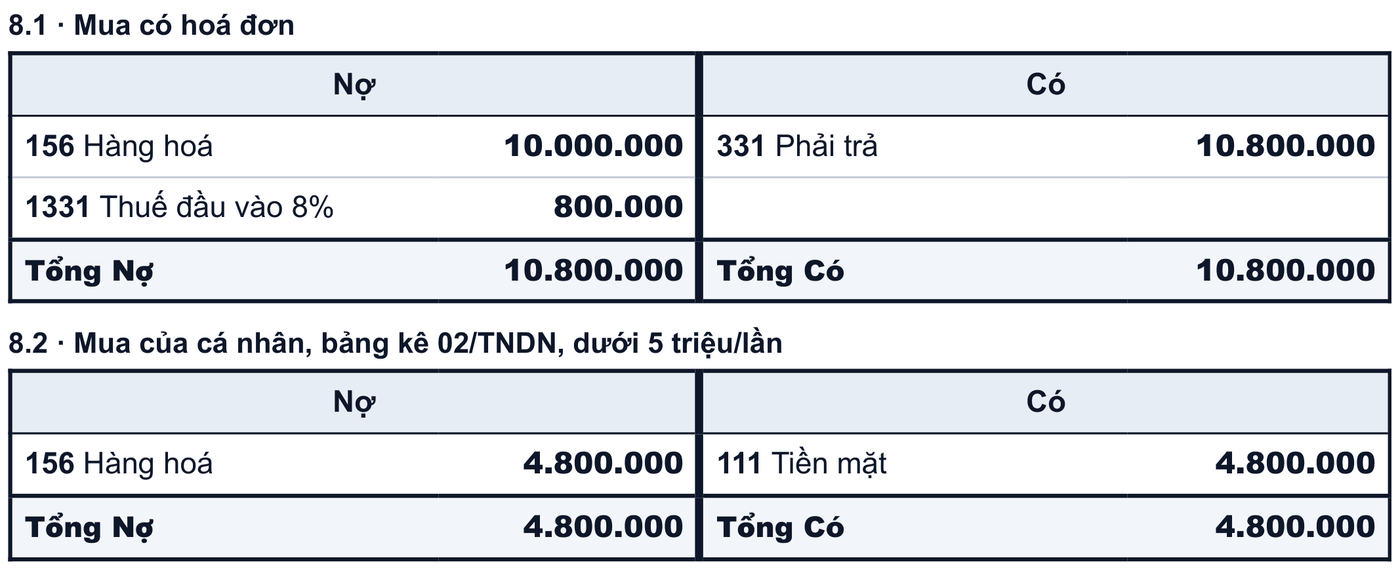
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ hoá đơn mua, bảng kê.
Mua có hoá đơn: thuế đầu vào 800.000 vào 1331. Mua của cá nhân không hoá đơn: bảng kê mẫu 02/TNDN (kèm Thông tư 20/2026), dưới 5 triệu mỗi lần.
Căn cứ: Nghị định 320/2025 Điều 9 khoản 1 điểm c; Thông tư 20/2026 Điều 3 khoản 13 điểm a (mức 2).
11 Cuối kỳ: thuế đầu vào trừ thuế đầu ra
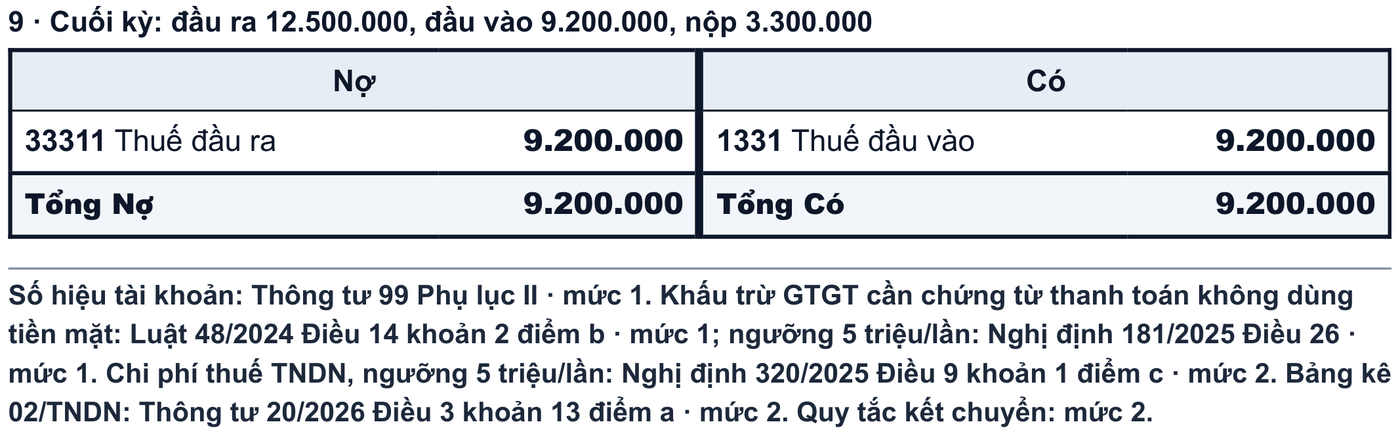
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ sổ thuế.
Chỉ trừ đầu vào có hoá đơn và chứng từ không dùng tiền mặt (từ 5 triệu mỗi lần): 12.500.000 trừ 9.200.000, còn nộp 3.300.000.
Căn cứ: Luật 48/2024 Điều 14 khoản 2 điểm b (mức 1); Nghị định 181/2025 Điều 26 (mức 1).
12 Bốn quy ước Tài Chính Khởi Nghiệp khuyến nghị
| Số | Việc | Cách ghi khuyến nghị | Căn cứ |
|---|---|---|---|
| 12.1 | Ví sàn | Nợ 1388, chi tiết từng sàn | Thông tư 99 không nhắc ví sàn (mức 2). |
| 12.2 | Ngày lập hoá đơn | Ngày sàn ghi giao thành công (Shopee cột N, TikTok cột AC) | Nghị định 254/2026 Điều 9 khoản 1 (mức 1); ngày sàn chốt tiền không dùng; ghi quy chế. |
| 12.3 | Voucher đồng tài trợ | Cách làm của chúng tôi: Nợ 521 như voucher shop | Thông tư 99 tài khoản 521 (mức 1); cách làm này mức 3. Ví dụ Shopee tháng 10: −28.570.521. |
| 12.4 | Thuế suất phí thanh toán | Đúng thuế suất trên hoá đơn sàn | Luật 48/2024 Điều 14 khoản 2 (mức 1); 8% hay 10% chưa xác định (mức 3). |
13 Căn cứ pháp lý, tra ngày 11/11/2026
| Số | Văn bản | Điều, khoản | Ký, hiệu lực | Tình trạng |
|---|---|---|---|---|
| 13.1 | Thông tư 99/2025/TT-BTC | Phụ lục II | Ký 27/10/2025; 01/01/2026 | Còn |
| 13.2 | Luật Thuế giá trị gia tăng 48/2024/QH15 | Điều 9 khoản 2 điểm b (5%), khoản 3 (10%); Điều 14 khoản 2 | 01/07/2025 | Còn |
| 13.3 | Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP | Điều 1 khoản 1: mức 8% | 01/07/2025 đến 31/12/2026 | Còn |
| 13.4 | Nghị định 254/2026/NĐ-CP | Điều 9 khoản 1, khoản 4 điểm a | Ký 30/06/2026; 01/07/2026 | Còn |
| 13.5 | Nghị định 181/2025/NĐ-CP | Điều 14 khoản 2; Điều 26 (5 triệu) | 01/07/2025 | Còn |
| 13.6 | Thông tư 91/2026/TT-BTC | Điều 10 khoản 5 điểm c.1 | Ký 30/06/2026; 01/07/2026 | Còn (mức 2) |
| 13.7 | Nghị định 320/2025/NĐ-CP; Thông tư 20/2026/TT-BTC | Điều 9 khoản 1 điểm c; Điều 3 khoản 13 điểm a | Ký 15/12/2025; 12/03/2026, áp kỳ 2025 | Còn |
14 Tải biểu mẫu và đọc tiếp
Miễn trừ trách nhiệm: tài liệu hướng dẫn chung, không thay hồ sơ kế toán của công ty. Phạm Hoàng Quân · 11/11/2026.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep