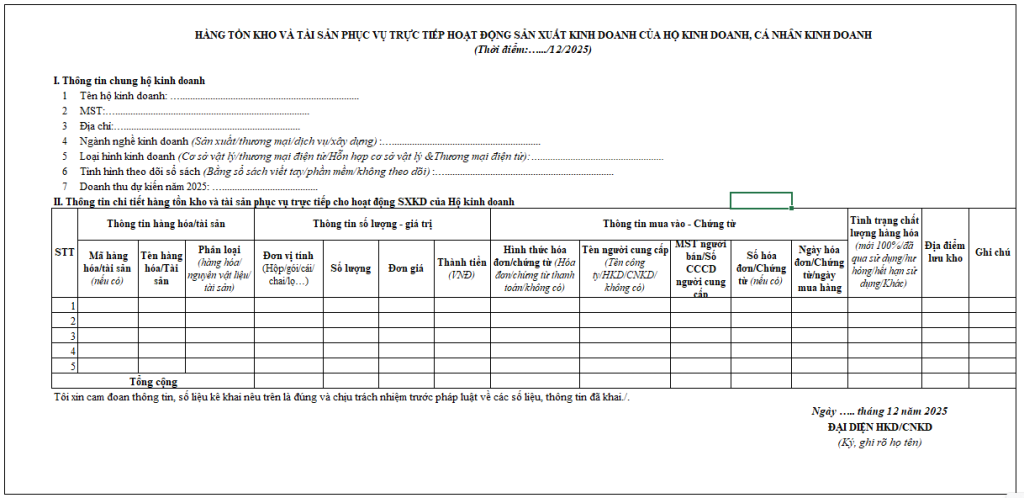
Bảng khảo sát hàng tồn kho HKD

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

Hóa đơn máy tính tiền sai thông tin người mua, đã qua 3 ngày có sửa được không?

Câu hỏi: Nếu hóa đơn máy tính tiền đã xuất bị sai tên người mua, mã số thuế người mua, địa chỉ người mua thì sẽ làm điều chỉnh hóa đơn hay thay thế hóa đơn, ngày điều chỉnh/thay thế đã qua 3 ngày kể từ ngày phát hành. Thì các bước cần phải làm là gì, ghi ra từng bước 1, cơ sở pháp lý chi tiết cho từng bước xử lý (văn bản pháp lý, điều, khoản, điểm, trích dẫn chi tiết)
Câu trả lời:

Căn cứ Điều 10 Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026 — thay thế toàn bộ Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, cả hai đã hết hiệu lực), quy định chi tiết về việc xử lý hóa đơn điện tử đã lập có sai sót như sau. Lưu ý: hóa đơn khởi tạo từ máy tính tiền có quy tắc riêng (điểm c khoản 1 Điều 10) — xem mục 2.

1. Xác định hình thức xử lý hóa đơn sai sót

Sai tên, địa chỉ, mã số thuế người mua:

  • Chỉ lỗi trình bày (tên, địa chỉ ghi sai chính tả — mã số thuế vẫn đúng): chỉ cần thông báo theo Mẫu 04/SS-HĐĐT với người mua và cơ quan thuế, không lập lại hóa đơn (điểm a khoản 1 Điều 10).
  • Sai mã số thuế người mua, hoặc sai số tiền, thuế suất, tiền thuế, tên hàng hóa: được chọn một trong hai cách — điều chỉnh hoặc thay thế hóa đơn điện tử đã lập (điểm b khoản 1 Điều 10).

2. Riêng hóa đơn từ máy tính tiền bị sai — BẮT BUỘC thay thế

Theo điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn khởi tạo từ máy tính tiền bị sai sót (đúng tình huống câu hỏi) không được chọn điều chỉnh như hóa đơn thường — mà bắt buộc lập hóa đơn thay thế. Đây là điểm khác quan trọng so với hóa đơn điện tử thông thường ở mục 1.

3. Các bước thực hiện

Bước 1 — Văn bản thỏa thuận (Điều 9 Thông tư 91/2026/TT-BTC):

  • Người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh: bắt buộc có văn bản thỏa thuận giữa bên bán và bên mua ghi rõ nội dung sai sót, lập trước khi lập hóa đơn thay thế — người bán lưu văn bản này để xuất trình khi cơ quan thuế kiểm tra.
  • Người mua là cá nhân: chỉ cần thông báo cho người mua, hoặc đăng thông báo trên website của người bán (nếu có).

Bước 2 — Lập hóa đơn thay thế:

  • Lập hóa đơn điện tử mới, ghi đầy đủ và đúng toàn bộ nội dung (không chỉ phần sai), dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”.

Bước 3 — Ký số, gửi:

  • Ký số trên hóa đơn thay thế.
  • Gửi hóa đơn thay thế cho người mua (nếu hóa đơn điện tử không có mã), hoặc gửi kèm ký số lên hệ thống cơ quan thuế để xin cấp mã (nếu dùng hóa đơn có mã của cơ quan thuế).

Bước 4 — Kê khai bổ sung:

  • Việc khai bổ sung hồ sơ kê khai thuế liên quan hóa đơn điện tử thay thế thực hiện theo quy định của pháp luật về quản lý thuế (Luật Quản lý thuế số 108/2025/QH15).

Lưu ý về thời hạn

  • Đã qua 3 ngày hay bất kỳ số ngày nào kể từ ngày phát hành không ảnh hưởng quyền được thay thế hóa đơn — luật không đặt giới hạn số ngày cho việc phát hiện và xử lý sai sót. Phát hiện lúc nào, xử lý lúc đó, miễn đúng trình tự ở trên.

Tóm tắt quy trình

  1. Xác định loại hóa đơn: hóa đơn điện tử thường (áp mục 1) hay hóa đơn từ máy tính tiền (áp mục 2 — bắt buộc thay thế).
  2. Chuẩn bị văn bản thỏa thuận (nếu người mua là tổ chức) hoặc thông báo (nếu là cá nhân).
  3. Lập hóa đơn thay thế, ghi rõ “Thay thế cho hóa đơn…”, ký số, gửi cho người mua/cơ quan thuế.
  4. Kê khai bổ sung thuế theo quy định nếu có thay đổi nghĩa vụ thuế.

Căn cứ pháp lý

  • Điều 9, Điều 10 khoản 1 điểm a, b, c Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP).
  • Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Chuyển từ Hộ kinh doanh lên Công ty: Khi nào được góp vốn bằng tài sản, khi nào không?

Câu hỏi: Bà A, đang là Hộ kinh doanh khoán trước 31/12/2025, kinh doanh mặt hàng : mua sỉ phân bón bán cho người nông dân. Thu mua café, tiêu, nông sản của người nông bán lại cho thương láy. Tại thời điểm 31/12/2025. Bà A xác định tồn kho còn 1 tỷ phân bón (1 vài có hóa đơn), 4 tỷ là café và tiêu nguyên liệu, trước giờ mua vào không có lập bảng kê, bây giờ nếu cần có thể lập. Ông B, là con của bà A, góp vào 5 tỷ cùng mẹ thành lập 1 cty TNHH 2 thành viên từ HKD đang có. Hỏi Ông B và bà A cần làm những thủ tục gì để góp vốn bằng tiền mặt và tài sản hợp lý, hợp pháp vào cty ty chuẩn bị chuyển đổi từ mô hình HKD. Cơ sở pháp lý, chi tiết từng bước thực hiện Trường hợp góp vốn bằng thuê định giá tài sản của bà A được hay ko
Câu trả lời:
Để góp vốn bằng tiền mặt và tài sản (bao gồm hàng hoá tồn kho như phân bón, café, tiêu) trong quá trình chuyển đổi từ hộ kinh doanh (HKD) sang công ty TNHH 2 thành viên trở lên giữa bà A và ông B vào thời điểm 31/12/2025, các bước thực hiện, điều kiện, hồ sơ, chứng từ kèm cơ sở pháp lý cần tuân thủ chi tiết như sau:
 
1. Góp vốn bằng tiền mặt
Hiện hành, pháp luật chưa cấm cá nhân góp vốn vào công ty bằng tiền mặt. Tuy nhiên, nếu sử dụng tiền từ hoạt động kinh doanh của hộ kinh doanh thì cần lưu ý nguồn gốc hợp pháp, minh bạch.
Hai cá nhân (bà A, ông B) sẽ thực hiện giao nhận tiền mặt (hoặc chuyển khoản), lập biên bản giao nhận tiền góp vốn, kí xác nhận đầy đủ.
Lưu ý: Nếu khoản tiền trên thuộc sở hữu cá nhân thì chỉ cần chứng minh nguồn gốc hợp pháp (chứng từ rút tiền, biên bản giao nhận). Nếu lấy từ tài sản hộ kinh doanh thì cần xác định rõ doanh thu, chi phí hộ, kết quả kinh doanh trước khi chia sang sở hữu cá nhân.
 
2. Góp vốn bằng tài sản (hàng tồn kho: phân bón, café, tiêu…)
Quy trình – thủ tục cần thực hiện (theo Luật Doanh nghiệp năm 2020):
a) Xác định loại tài sản góp vốn và giá trị tài sản góp vốn
Tài sản góp vốn phải là tài sản hợp pháp thuộc quyền sở hữu/hợp pháp sử dụng của người góp vốn.
Tài sản góp vốn có thể là dự trữ hàng hóa (phân bón, café, tiêu), máy móc thiết bị, phương tiện, … miễn đảm bảo thuộc quyền sở hữu hợp pháp.
b) Định giá tài sản góp vốn
Định giá theo một trong hai hình thức:
Các thành viên đồng thuận xác định giá trị, lập biên bản (có thể mời tổ chức trung gian có chức năng thẩm định giá).
Hoặc thuê tổ chức thẩm định giá chuyên nghiệp thực hiện (hồ sơ phải có chứng thư thẩm định giá).
Luật không cấm việc thuê tổ chức định giá độc lập, trường hợp này hoàn toàn hợp pháp nếu các thành viên chấp thuận kết quả định giá.
c) Lập biên bản giao nhận tài sản góp vốn
Lập biên bản giao nhận tài sản ghi rõ: loại tài sản, hiện trạng, giá trị, số lượng, thời điểm giao nhận, chủ sở hữu tài sản, chữ ký của các bên góp vốn và người đại diện pháp luật công ty.
Đối với khoản hàng hoá (tồn kho) mà trước giờ chưa lập bảng kê, nay bắt buộc phải lập bảng kê chi tiết về từng loại tài sản, số lượng, chất lượng, xuất xứ để xác nhận làm căn cứ pháp lý.
d) Bổ sung chứng từ nguồn gốc tài sản góp vốn
Đính kèm hoá đơn (nếu có), chứng từ nhập hàng, bảng kê chi tiết, các giấy tờ chứng minh nguồn gốc hợp pháp đối với tài sản hàng hoá còn tồn kho.
Đối với tài sản không còn hoá đơn thì cần lập bảng kê xác nhận hiện trạng, giá trị, nguồn gốc, có đủ chữ ký, xác nhận của các bên góp vốn.
e) Chuyển quyền sở hữu tài sản góp vốn cho công ty
Hàng hoá, tài sản góp vốn được chuyển quyền sở hữu từ cá nhân sang công ty thông qua biên bản giao nhận, đăng ký sở hữu nếu là tài sản đăng ký.
Đối với tài sản không đăng ký sở hữu, lập biên bản giao nhận.
 
3. Thủ tục thành lập, đăng ký công ty TNHH hai thành viên trở lên từ HKD
Các bước thực hiện (về mặt thủ tục hành chính):
Chuẩn bị hồ sơ đăng ký thành lập bao gồm:
1. Giấy đề nghị đăng ký doanh nghiệp.
2. Điều lệ công ty.
3. Danh sách thành viên và chủ sở hữu hưởng lợi.
4. Bản sao giấy tờ pháp lý cá nhân, pháp lý tổ chức của các thành viên/đại diện theo pháp luật.
5. Các giấy tờ chứng minh góp vốn (biên bản bàn giao, giao nhận tiền/tài sản, chứng từ định giá,…).
6. Bản sao đăng ký hộ kinh doanh (nếu thành lập từ HKD).
7. Văn bản chấp thuận đầu tư (nếu có thành viên là nhà đầu tư nước ngoài).
Nộp hồ sơ trực tiếp tại Cơ quan đăng ký kinh doanh cấp tỉnh, hoặc qua dịch vụ bưu chính, hoặc trực tuyến qua Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Trong vòng 03 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, Cơ quan đăng ký kinh doanh cấp đăng ký doanh nghiệp; trường hợp cần bổ sung/sửa đổi, chủ thể thực hiện theo hướng dẫn của Cơ quan đăng ký kinh doanh.
Công bố công khai nội dung đăng ký doanh nghiệp trên Cổng thông tin quốc gia.
 
4. Rà soát nghĩa vụ thuế, quyết toán tài sản, hàng tồn kho
Trước khi chuyển đổi hoăc dừng hoạt động, HKD thực hiện rà soát:
Chốt số liệu hàng tồn kho (còn lại), lập bảng kê, xác nhận giá trị, giải trình tại cơ quan quản lý thuế.
Thực hiện các nghĩa vụ thuế còn thiếu, quyết toán thuế và hoàn tất thủ tục chấm dứt mã số thuế HKD.
Tài sản còn lại phải chuyển sang quyền sở hữu của thành viên góp vốn (có thể bằng biên bản chia tài sản trước ngày chuyển đổi).
 
5. Một số lưu ý quan trọng
Quyền góp vốn bằng tài sản thông qua thuê tổ chức thẩm định giá là hợp pháp, miễn hồ sơ định giá rõ ràng, các thành viên/đối tác chấp nhận.
Việc góp vốn bằng tài sản/cổ phần phải minh bạch về nguồn gốc, giá trị, thực hiện theo đúng quy trình định giá và chuyển quyền sở hữu tài sản.
Mọi chứng từ, hợp đồng, biên bản chuyển giao phải lưu giữ để phục vụ công tác kiểm tra, quyết toán hoặc xử lý tranh chấp sau này.
 
Cơ sở pháp lý:
Điều 36, 47, 50, 69, 75, 77, 178, Luật Doanh nghiệp số 59/2020/QH14 có hiệu lực từ ngày 01/01/2021.
Điều 74, Luật Hợp tác xã số 17/2023/QH15 có hiệu lực từ ngày 01/07/2024.
Phần II, mục 3, Quyết định 2354/QĐ-BTC ngày 03/7/2025 của Bộ Tài chính quy định thủ tục đăng ký thành lập, góp vốn công ty TNHH hai thành viên trở lên.
Điều 6, Điều 47, Luật Kế toán số 88/2015/QH13 (tài sản góp vốn cần có chứng từ chứng minh nguồn gốc).
Điều 36, Điều 37, Điều 74, Điều 75, Điều 77, Điều 178 Luật Doanh nghiệp số 59/2020/QH14.
Tóm tắt từng bước thực hiện cho trường hợp bà A & ông B
Hai bên xác định số vốn góp bằng tiền mặt và giá trị hàng hoá tồn kho.
Lập biên bản thỏa thuận góp vốn, thuê tổ chức định giá độc lập (nếu cần).
Lập/chỉnh sửa bảng kê, chứng từ nguồn gốc tồn kho, biên bản giao nhận toàn bộ tài sản góp vốn và chuyển quyền sở hữu cho công ty.
Người góp vốn nộp các giấy tờ chứng minh quyền sở hữu hoặc bảng kê hàng tồn kho, biên bản xác nhận đã góp vốn vào hồ sơ đăng ký doanh nghiệp.
Thực hiện đăng ký thành lập công ty tại Cơ quan đăng ký kinh doanh cấp tỉnh.
Hoàn tất nghĩa vụ thuế, báo cáo tài chính quyết toán và các thủ tục chấm dứt hộ kinh doanh cũ (nếu có).
Công ty mới thực hiện mở sổ kế toán, ghi nhận vốn góp bằng tiền và tài sản dựa trên tổng hợp các chứng từ đã lập.
Lưu ý:
Nếu cần lập bảng kê tồn kho mới thì phải chính xác, trung thực, có chữ ký xác nhận của ông B, bà A và có thể kèm xác nhận của cơ quan thuế (nếu được).
Các bước trên áp dụng nhất quán không phân biệt việc góp vốn bằng tiền mặt, hàng hóa hay các loại tài sản khác.
Hàng hóa, tài sản góp vốn vào công ty TNHH từ Hộ kinh doanh phải có hóa đơn, chứng từ, giấy tờ hợp lệ để làm căn cứ kê khai, khấu trừ thuế GTGT đầu vào (nếu có) khi doanh nghiệp bán ra.
Giá trị góp vốn hợp pháp (có hóa đơn, chứng từ theo quy định) mới được hạch toán vào giá vốn hàng bán, làm chi phí hợp lệ để xác định thu nhập chịu thuế TNDN. Nếu không đáp ứng đủ điều kiện chứng từ, giá trị hàng góp vốn chỉ có thể ghi tăng vốn điều lệ, không ghi nhận vào giá vốn hàng bán để tính thuế TNDN.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn viết JD Thư ký Hành chính Tổng hợp – Hiểu đúng, viết đúng JD, chọn đúng người

image_print 251
image_print 250
image_print 250
image_print 250
image_print 250

1. Vì sao vị trí này quan trọng

Trong doanh nghiệp nhỏ, Thư ký Hành chính Tổng hợp là người giữ nếp, giữ hồ sơ và giữ quy trình.
Họ không đơn thuần làm hành chính – họ giúp công ty chạy đúng luật, đúng hạn và đúng người.

Một JD (bản mô tả công việc) viết sai sẽ dẫn đến tuyển sai người:

  • 1.1. Người nhanh nhưng không cẩn thận, dễ làm sai giấy tờ.
  • 1.2. Người tỉ mỉ nhưng thiếu kỹ năng phối hợp, làm việc chậm.

Bài viết này giúp chủ doanh nghiệp hiểu đúng và viết đúng JD, đồng thời giúp ứng viên biết mình cần bổ sung kỹ năng gì để phù hợp vị trí.


MẪU JD – NHÂN VIÊN TỔNG HỢP / THƯ KÝ HÀNH CHÍNH TỔNG HỢP

(Dành cho doanh nghiệp vừa và nhỏ, có thể điền trực tiếp và dùng trong hồ sơ tuyển dụng)


1. Thông tin chung

Tên doanh nghiệp: …………………………………………………………………………..
Mã số thuế: …………………………………………………………………………………….
Địa chỉ trụ sở: …………………………………………………………………………………
Địa điểm làm việc: ………………………………………………………………………….
Vị trí tuyển dụng: Nhân viên Tổng hợp / Thư ký Hành chính Tổng hợp
Báo cáo cho: Giám đốc hoặc Trưởng bộ phận
Thời gian làm việc: Giờ hành chính (08h30 – 17h30, nghỉ trưa 1 tiếng, nghỉ chiều thứ Bảy và Chủ nhật)


2. Mục tiêu công việc

Đảm bảo toàn bộ hoạt động hành chính – nhân sự – chứng từ kế toán nội bộ của doanh nghiệp được thực hiện đầy đủ, đúng hạn, đúng quy trình, giúp công ty vận hành trôi chảy và tuân thủ pháp luật.


3. Nhiệm vụ và kết quả cần đạt

Nhóm công việc Nội dung Kết quả cần đạt (Output)
3.1. Tổng hợp & chuyển chứng từ kế toán Thu thập hóa đơn đầu vào – đầu ra, phiếu thu chi, sao kê ngân hàng, hợp đồng, bảng lương. Kiểm tra hình thức, lưu đúng mẫu và gửi kế toán dịch vụ. – Chứng từ đầy đủ, hợp lệ, đúng hạn.
– Không để thất lạc hoặc sai sót.
3.2. Hành chính – văn thư Soạn thảo, lưu trữ công văn, hợp đồng, quyết định; quản lý văn phòng phẩm, thiết bị, tài sản. – Hồ sơ rõ ràng, dễ tra cứu.
– Tài sản, vật tư có danh sách theo dõi.
3.3. Nhân sự – chấm công – lương Theo dõi chấm công, nghỉ phép, tăng ca; phối hợp kế toán lập bảng lương. – Số liệu chính xác, gửi đúng hạn.
– Hồ sơ lao động lưu trữ đủ.
3.4. Hỗ trợ Giám đốc Chuẩn bị lịch họp, tài liệu, biên bản; theo dõi tiến độ công việc. – Lịch làm việc rõ ràng, biên bản đủ chữ ký.
3.5. Báo cáo nội bộ Cập nhật chi phí, công nợ, doanh thu (nếu có). – Báo cáo tháng chính xác, dễ đọc, nộp đúng thời gian.

4. Yêu cầu năng lực

Trình độ học vấn:

  • Tốt nghiệp trung cấp, cao đẳng hoặc đại học các ngành: Hành chính, Kế toán, Quản trị, Nhân sự.

Kỹ năng:

  • 1.1. Thành thạo Word, Excel, Google Drive, Gmail, Zalo.
  • 1.2. Biết quản lý thời hạn, lập báo cáo, sắp xếp công việc.
  • 1.3. Giao tiếp rõ ràng, trung thực, cẩn trọng.

Phẩm chất:

  • 1.1. Gọn gàng, nguyên tắc, có trách nhiệm.
  • 1.2. Giữ bí mật thông tin nội bộ.
  • 1.3. Hợp tác và hỗ trợ tốt với đồng nghiệp.

5. Phúc lợi & quyền lợi theo quy định

  • 1.1. Mức lương: …………………………………………………………………………………….
  • 1.2. Phụ cấp ăn trưa, điện thoại (nếu có): ………………………………………………….
  • 1.3. Đóng BHXH, BHYT, BHTN đầy đủ theo Bộ luật Lao động.
  • 1.4. Nghỉ phép năm: 12 ngày/năm.
  • 1.5. Nghỉ lễ, Tết theo quy định của Nhà nước.
  • 1.6. Thưởng tháng 13 (nếu có lợi nhuận).
  • 1.7. Được đào tạo nội bộ, hướng dẫn quy trình phối hợp kế toán dịch vụ.
  • 1.8. Môi trường làm việc chuyên nghiệp, ổn định, tôn trọng và minh bạch.

6. Tiêu chí hoàn thành công việc

  • 1.1. Gửi chứng từ đầy đủ – đúng hạn – đúng quy trình.
  • 1.2. Hồ sơ hành chính, nhân sự lưu trữ ngăn nắp – đúng mẫu – dễ tra cứu.
  • 1.3. Báo cáo nội bộ chính xác, gửi đúng thời gian.
  • 1.4. Các bộ phận nội bộ được hỗ trợ kịp thời, hiệu quả.

7. Gợi ý tính cách và phong cách làm việc phù hợp

Người làm tốt ở vị trí Thư ký Hành chính Tổng hợp thường là kiểu người “làm chắc – nghĩ kỹ – nói ít – giữ uy tín”.

7.1. Theo mô hình DISC

  • 7.1. C cao (Compliance – Tuân thủ): Là người tỉ mỉ, thích quy trình rõ ràng, phát hiện lỗi sai nhanh.
  • 7.2. S cao (Steadiness – Ổn định): Có tính hỗ trợ, kiên trì, làm việc đều tay, ít nóng nảy.
  • 7.3. Kết hợp lý tưởng: C cao – S trung bình hoặc cao → làm việc cẩn trọng, bền bỉ, ít sai sót, dễ phối hợp.
  • 7.4. Cảnh báo: Nếu chọn người D cao (quá quyết liệt) hoặc I cao (quá cảm xúc), họ dễ bỏ sót chi tiết, làm nhanh nhưng thiếu kiểm soát.

7.2. Theo mô hình MPTI (MBTI)

  • 7.1. ISFJ – Người bảo hộ: Tận tâm, chu đáo, làm việc có trách nhiệm, thích giúp đỡ.
  • 7.2. ISTJ – Người nguyên tắc: Logic, trung thành, cẩn trọng, đáng tin.
  • 7.3. ESFJ – Người hỗ trợ: Thân thiện, linh hoạt, phối hợp tốt trong môi trường nhiều người.
  • 7.4. Cảnh báo: Tránh nhóm thiên về P (INFP, ENFP) vì thường linh hoạt quá mức, dễ mất tập trung, không kiên trì với công việc giấy tờ.

7.3. Phong cách làm việc lý tưởng

  • 7.1. Thích lên kế hoạch, có checklist công việc hằng ngày.
  • 7.2. Ghi chú tỉ mỉ, lưu hồ sơ đúng mẫu.
  • 7.3. Là người “gác cổng” cho giấy tờ, không ngại nhắc người khác đúng hạn.
  • 7.4. Khi chưa rõ, hỏi lại; khi làm xong, tự kiểm tra.
  • 7.5. Không phàn nàn, không đùn đẩy, xử lý trong yên lặng nhưng chắc chắn.

7.4. Thái độ với công việc

  • 7.1. Xem việc “lưu chứng từ – nhắc hạn – làm báo cáo” là trách nhiệm thật sự, không phải việc nhỏ.
  • 7.2. Hiểu rằng “hồ sơ gọn gàng là nền tảng cho doanh nghiệp vận hành chuyên nghiệp”.
  • 7.3. Trung thành với quy trình, không “đi đường tắt”.

PHỤ LỤC 1 – CHÂN DUNG ỨNG VIÊN LÝ TƯỞNG

1. Tính cách nổi bật

  • 7.1. Cẩn thận, chỉn chu, có trách nhiệm, làm việc kỹ tới từng chi tiết.
  • 7.2. Điềm đạm, ít nói nhưng luôn quan sát kỹ.
  • 7.3. Thích mọi thứ rõ ràng, minh bạch, có thứ tự.
  • 7.4. Luôn muốn công việc được hoàn thành đúng cách chứ không chỉ “xong việc”.

2. Cách làm việc

  • 7.1. Luôn kiểm tra kỹ trước khi gửi hồ sơ.
  • 7.2. Biết ưu tiên công việc theo hạn, không trễ deadline.
  • 7.3. Làm đến nơi đến chốn, có tinh thần chịu trách nhiệm.
  • 7.4. Khi chưa rõ, hỏi lại để làm đúng, không đoán.
  • 7.5. Giữ trật tự trong công việc, không tạo ồn ào, nhưng luôn đúng lúc.

3. Phù hợp với doanh nghiệp kiểu nào

  • 7.1. Doanh nghiệp nhỏ và vừa, có thuê dịch vụ kế toán bên ngoài.
  • 7.2. Cần người giữ chứng từ, nhắc hạn báo cáo, hỗ trợ nội bộ.
  • 7.3. Môi trường đề cao trách nhiệm, trung thực, tuân thủ pháp luật.
  • 7.4. Lý tưởng nhất là doanh nghiệp có văn hóa rõ ràng, làm việc minh bạch, coi trọng quy trình.

4. Dấu hiệu nhận biết đúng người khi phỏng vấn

  • 7.1. Đến đúng giờ, ăn mặc gọn gàng, không phô trương.
  • 7.2. Có sổ tay, ghi chép trong buổi phỏng vấn.
  • 7.3. Khi nghe mô tả công việc, hỏi kỹ “cách phối hợp với kế toán” hoặc “quy trình gửi chứng từ”.
  • 7.4. Không nói nhiều về “sáng tạo”, mà nói về “trách nhiệm”, “cẩn thận”, “rõ ràng”.
  • 7.5. Khi được hỏi “Bạn làm gì khi hồ sơ bị thiếu?”, trả lời theo hướng thực tế: “Em rà lại danh mục, liên hệ khách bổ sung, rồi lưu bổ sung bản mới”.

5. Dấu hiệu nhận biết người không phù hợp

  • 7.1. Thích làm nhanh, không thích quy trình.
  • 7.2. Trả lời chung chung, không có ví dụ cụ thể.
  • 7.3. Nói nhiều về sáng kiến nhưng thiếu ví dụ kiểm chứng.
  • 7.4. Không ghi chép hoặc không quan tâm tới chi tiết nhỏ.

6. Tóm lại

Người phù hợp vị trí này gọn gàng – đáng tin – bền bỉ – nguyên tắc – đúng hạn.
Không cần năng động kiểu “sales”, cũng không cần sáng tạo như “content”,
chỉ cần tinh thần làm việc đến nơi, giữ lời, giữ quy trình là đủ để công ty phát triển bền vững.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Giải đáp các câu hỏi về thuế tndn, chi phí khấu trừ, chuyển đổi hộ kinh doanh và tài sản cá nhân cho thuê

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
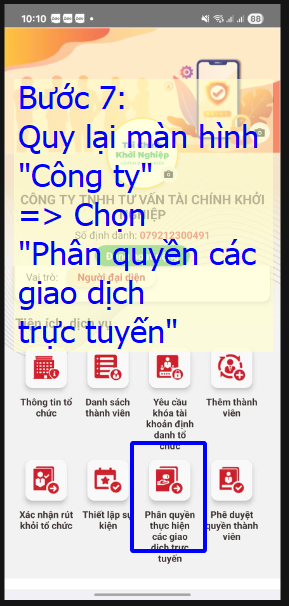


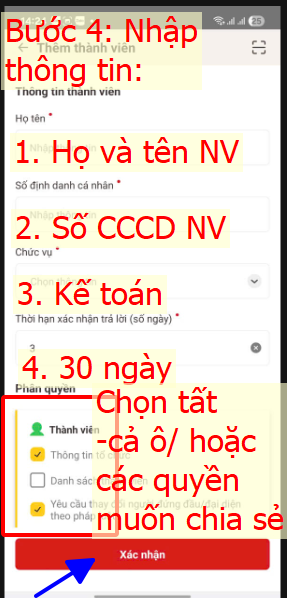
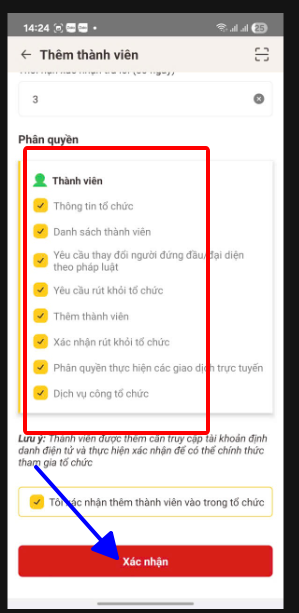
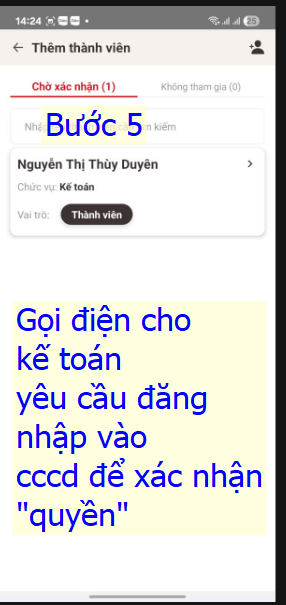
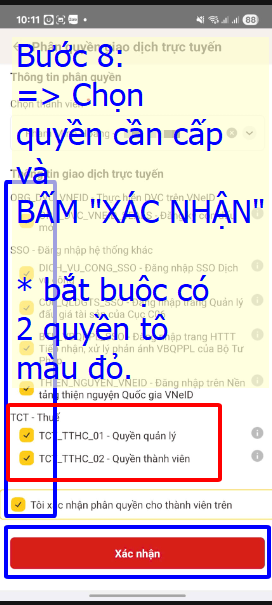
Hướng dẫn phân quyền KẾ TOÁN truy cập doanh nghiệp trên VNEID người đại diện

Bước 1:

Bước 2:

Bước 3:

Bước 4:

Bước 5:

Bước 7:

Bước 8:

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


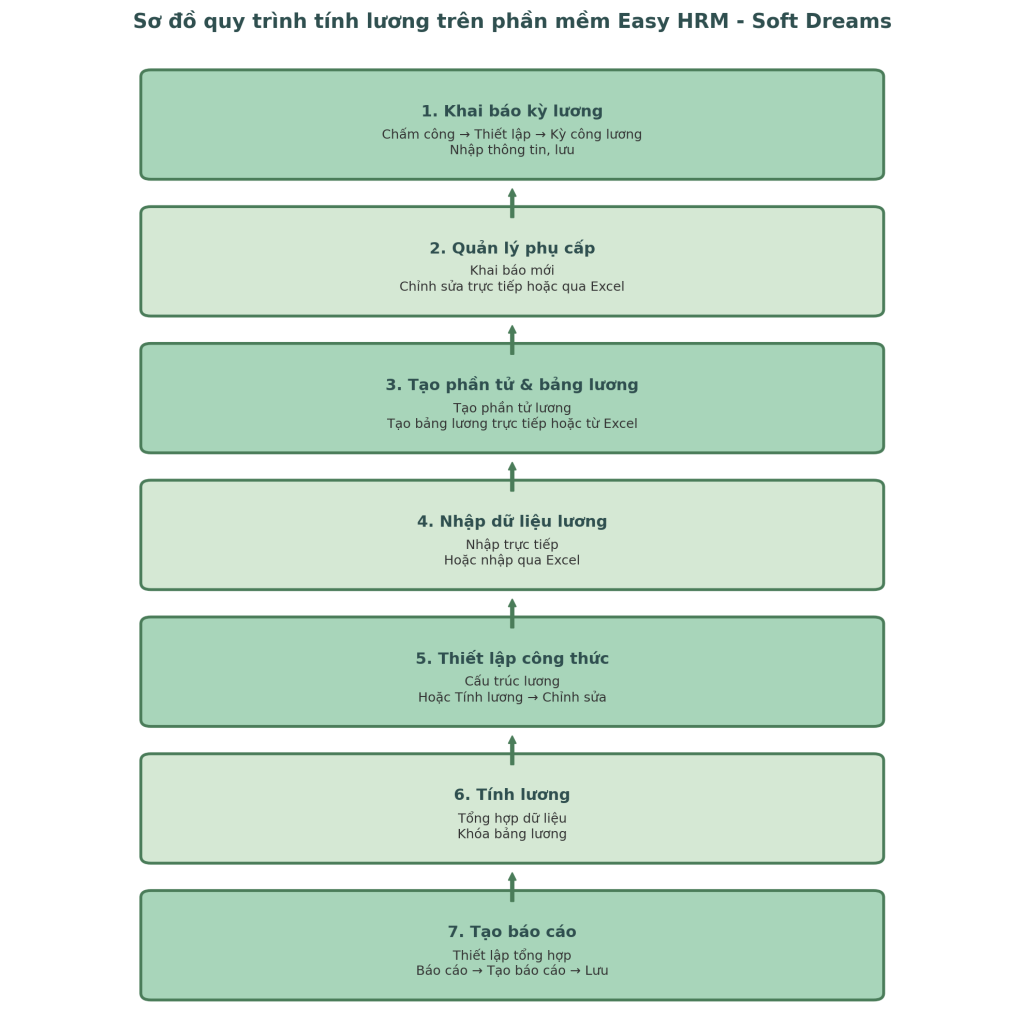
HƯỚNG DẪN QUY TRÌNH THIẾT LẬP, TÍNH LƯƠNG VÀ TẠO BÁO CÁO TRÊN PHẦN MỀM EASY HRM

1. Khai báo kỳ lương

Mục đích: Xác định khoảng thời gian làm việc và tính lương cho nhân viên trong một kỳ nhất định.

Các bước thực hiện:

Bước 1:

  • 1.1. Vào Chấm công → Thiết lập → Kỳ công lương.
  • 1.2. Nhấn nút Thêm để mở màn hình tạo kỳ lương mới.

Bước 2: Nhập các thông tin:

  • 1.1. Năm, Tháng: Xác định thời gian áp dụng kỳ lương.
  • 1.2. Tên kỳ công: Đặt tên để dễ nhận diện.
  • 1.3. Công chuẩn: Hệ thống sẽ tự động tính sau khi chọn mục “Nghỉ hàng tuần”.
  • 1.4. Ngày bắt đầu / Ngày kết thúc: Thời gian tính lương trong kỳ.
  • 1.5. Nghỉ hàng tuần: Chọn kiểu nghỉ (ví dụ: nghỉ thứ 7, chủ nhật…).
  • 1.6. Tuần đầu: Chọn kiểu làm việc cho tuần đầu tiên (không bắt buộc).
  • 1.7. Mã ca mặc định: Chọn ca làm mặc định cho kỳ lương (không bắt buộc).

Bước 3: Nhấn Lưu để hoàn tất.

Lưu ý: Có thể tạo nhiều kỳ công lương trùng thời gian nếu cần (ví dụ: cho các nhóm nhân viên khác nhau).


2. Quản lý phụ cấp

Mục đích: Khai báo và điều chỉnh các khoản phụ cấp cho nhân viên.


2.1. Khai báo phụ cấp mới

Bước 1:

  • 2.1. Vào Nhân sự → Thiết lập → Thiết lập hồ sơ → Loại phụ cấp.
  • 2.2. Nhấn Thêm mới.

Bước 2: Nhập các thông tin:

  • 2.1. Mã phụ cấp và Tên khoản hỗ trợ.
  • 2.2. Đơn vị tính: % / Số tiền / Hệ số.
  • 2.3. Số tiền hoặc Tỷ lệ: Nhập giá trị phụ cấp.
  • 2.4. Bộ phận áp dụng, Chức danh áp dụng: Có thể chọn nhiều. Nếu để trống, phụ cấp áp dụng cho toàn đơn vị.
  • 2.5. Thời gian áp dụng:

    • Trong năm: Áp dụng cho năm cụ thể.
    • 2.6. Hàng năm: Lặp lại hàng năm.

  • Thời gian bắt đầu / Thời gian kết thúc: Xác định thời gian hiệu lực của phụ cấp.
  • Địa điểm làm việc: Chọn nơi áp dụng.
  • Ngày hiệu lực: Ngày bắt đầu tính phụ cấp.

Kết quả: Sau khi lưu, hồ sơ nhân viên sẽ hiển thị phụ cấp theo thiết lập.


2.2. Chỉnh sửa phụ cấp cho từng nhân viên

Có 2 cách để chỉnh sửa:

Cách 1: Sửa trực tiếp trên hồ sơ nhân viên

  1. Vào Nhân sự → Hồ sơ → Hồ sơ nhân viên.
  2. Chọn nhân viên cần chỉnh sửa phụ cấp.
  3. Trong mục thông tin phụ cấp, sửa các giá trị như:
    • 2.1. Số tiền / Tỷ lệ phụ cấp.
    • 2.2. Thời gian áp dụng.
    • 2.3. Bộ phận, chức danh áp dụng.

  4. Nhấn Lưu để cập nhật.

Ưu điểm: Nhanh, phù hợp khi chỉnh sửa cho ít nhân viên hoặc cần thay đổi ngay.


Cách 2: Chỉnh sửa hàng loạt qua Excel

  1. Vào Nhân sự → Phúc lợi → Phụ cấp.
  2. Chọn Xuất Excel để tải dữ liệu hiện tại (hoặc tải file mẫu tại popup “Nạp Excel”).
  3. Mở file Excel và chỉnh sửa các thông tin cần thay đổi.
  4. Lưu file Excel đã chỉnh sửa.
  5. Quay lại phần mềm → Chọn Nạp Excel → Tải file lên.
  6. Hệ thống sẽ tự động cập nhật phụ cấp mới cho các nhân viên theo file.

Ưu điểm: Tiện lợi khi cần chỉnh sửa đồng loạt cho nhiều nhân viên.


3. Tạo mới phần tử lương

Mục đích: Xác định các khoản lương, phụ cấp, khấu trừ… cấu thành bảng lương.

Bước 1: Vào Tiền lương → Phần tử lương → Thêm mới.
Bước 2: Nhập thông tin của phần tử lương.

Ghi nhớ: Một bảng lương thường bao gồm nhiều phần tử lương.


4. Tạo mới bảng lương

Có 2 cách:

Cách 1: Nhập trực tiếp trên phần mềm

  1. Vào Bảng lương → Thêm mới.
  2. Nhập thông tin bảng lương.
  3. Thêm các phần tử lương cần thiết.
  4. Nhấn Lưu.

Cách 2: Tạo từ file Excel

  1. Vào Bảng lương → Thêm mới → Nhập thông tin bảng lương.
  2. Nhấn Nạp Excel → OK.
  3. Trong màn phân tích Excel, khai báo:
    • 4.1. Sheet dữ liệu.
    • 4.2. Cột bắt đầu.
    • 4.3. Tiêu đề.
    • 4.4. Công thức (nếu có).

  4. Nhấn Phân tích Excel để hệ thống nhận dạng.
  5. Gán dữ liệu vào phần tử lương.
  6. Nhấn Lưu để hoàn tất.

5. Nhập bảng lương từ Excel

  • 5.1. Vào Bảng lương → Nhập từ Excel.
  • 5.2. Có thể dùng file Excel hiện tại của đơn vị, không bắt buộc theo file mẫu của phần mềm.

6. Thiết lập công thức lương

Áp dụng cho phần tử lương có loại dữ liệu là “Công thức”.

Cách 1: Vào Danh sách bảng lương → Cấu trúc lương để xây dựng công thức.
Cách 2: Vào Tính lương → Chỉnh sửa → Xây dựng công thức.

Có thể nhập công thức trực tiếp hoặc lấy từ Excel.


7. Nhập dữ liệu cho phần tử lương loại “Nhập vào”

Cách 1: Nhập trực tiếp trên bảng lương:

  • 7.1. Vào Tiền lương → Tính lương → Sửa.
  • 7.2. Điền dữ liệu → Nhấn Lưu.

Cách 2: Nhập qua Excel:

  • Xuất file mẫu → Điền dữ liệu → Nạp lại lên phần mềm.

8. Tính lương

Bước 1: Tổng hợp dữ liệu:

  • 8.1. Vào Tiền lương → Tính lương.
  • 8.2. Chọn Năm, Kỳ lương, Phòng ban → Tổng hợp dữ liệu lương.

Bước 2: Hoàn tất tính lương:

  • 8.1. Điền đủ dữ liệu cho phần tử “Nhập vào”.
  • 8.2. Chọn Tổng hợp lương.
  • 8.3. Khóa bảng lương để gửi cho nhân viên.

9. Tạo báo cáo lương

Bước 1: Thiết lập tổng hợp:

  • Vào Tiền lương → Thiết lập → Tổng hợp lương → Thêm mới.

Bước 2: Tổng hợp bảng lương:

  • Vào Tính lương → Bảng lương tổng hợp → Tổng hợp.

Bước 3: Tạo báo cáo:

  • 9.1. Vào Báo cáo → Tạo báo cáo.
  • 9.2. Chọn điều kiện, loại báo cáo → Xem chi tiết → Lưu.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

1. Ai phải khai và nộp thuế?

1.1. Cá nhân cư trú
1.1.1. Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm.
1.1.2. Hoặc có nơi ở thường xuyên tại Việt Nam (hộ khẩu thường trú hoặc hợp đồng thuê nhà dài hạn).

1.2. Đối tượng áp dụng
1.2.1. Hộ, cá nhân cư trú tại Việt Nam.
1.2.2. Kinh doanh trên sàn thương mại điện tử hoặc nền tảng số không có chức năng thanh toán.

2. Đăng ký thuế

2.1. Nếu đã có mã số thuế (MST)
2.1.1. Sử dụng MST hiện có để khai và nộp thuế.
2.1.2. Từ 01/07/2025, nếu thông tin trùng khớp với CSDL quốc gia về dân cư thì được dùng số định danh cá nhân thay MST.
2.1.3. Nếu thông tin chưa khớp, cơ quan thuế sẽ chuyển MST sang trạng thái “Chờ cập nhật” và người nộp thuế cần đăng nhập eTaxMobile để điều chỉnh.

2.2. Nếu chưa có MST (đăng ký lần đầu)
2.2.1. Chuẩn bị hồ sơ:

  • 2.1. Tờ khai mẫu 03-ĐK-TCT (Thông tư 86/2024/TT-BTC).
  • 2.2. Nếu cần cấp MST riêng: kèm bản sao hộ chiếu.

2.2.2. Nộp hồ sơ tại cơ quan thuế nơi cư trú, gửi qua bưu điện hoặc nộp online.

2.2.3. Khuyến khích đăng ký online tại https://canhantmdt.gdt.gov.vn (đăng nhập bằng VNeID mức 2).

2.2.4. MST sẽ được gửi qua email hoặc số điện thoại đã đăng ký trong vòng 3 ngày làm việc.

3. Khai thuế

3.1. Kỳ kê khai
3.1.1. Kinh doanh thường xuyên: khai theo tháng.
3.1.2. Kinh doanh không thường xuyên: khai theo từng lần phát sinh.

3.2. Tỷ lệ thuế trên doanh thu
3.2.1. Hàng hóa: GTGT 1% + TNCN 0,5%.
3.2.2. Dịch vụ: GTGT 5% + TNCN 2%.
3.2.3. Vận tải hoặc dịch vụ kèm hàng hóa: GTGT 3% + TNCN 1,5%.

3.3. Cách tính doanh thu chịu thuế
3.3.1. Công thức: Doanh thu tính thuế = Giá bán – Số tiền người bán tự giảm giá cho người mua.

3.4. Hồ sơ khai thuế
3.4.1. Tờ khai mẫu 02/CNKD-TĐMT (Nghị định 117/2025/NĐ-CP).

3.6. Thời hạn nộp hồ sơ
3.6.1. Khai theo tháng: chậm nhất ngày 20 của tháng kế tiếp.
3.6.2. Khai theo từng lần phát sinh: chậm nhất ngày thứ 10 kể từ ngày có doanh thu.

4. Nộp thuế

4.1. Hình thức nộp
4.1.1. Cổng thông tin tiếp nhận thủ tục hành chính.
4.1.2. Cổng dịch vụ công Quốc gia.
4.1.3. Ngân hàng (Internet Banking, Mobile Banking, nộp tại quầy).
4.1.4. Ứng dụng eTaxMobile.

4.2. Nộp qua eTaxMobile
4.2.1. Đăng nhập ứng dụng.
4.2.2. Chọn “Nộp thuế”.
4.2.3. Điền thông tin hoặc chọn khoản thuế đã phát sinh.
4.2.4. Nhập mã OTP của ngân hàng để hoàn tất.

5. Hoàn thuế

5.1. Trường hợp được hoàn
5.1.1. Doanh thu năm thuộc diện không chịu thuế.
5.1.2. Đã nộp thuế nhưng nộp thừa.

6. Tra cứu thông tin thuế

6.1. Có thể tra cứu
6.1.1. Mã số thuế và thông tin đăng ký thuế.
6.1.2. Danh sách hồ sơ đã nộp.
6.1.3. Số thuế phải nộp, đã nộp, nợ, nộp thừa.
6.1.4. Thông báo từ cơ quan thuế.

6.2. Cách tra cứu
6.2.1. Trên Cổng TMĐT HKD: https://canhantmdt.gdt.gov.vn.
6.2.2. Trên eTaxMobile: tải ứng dụng, đăng nhập và chọn “Tra cứu”.

Người đăng: ad Lan Ngọc
Định hướng nội dung: Phạm Hoàng Quân – bài viết được đăng tại tckn.vn
Nguồn bài gốc: Thư viện Pháp luật

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Tải trọn bộ 4 sổ tay hướng dẫn thực hiện nghĩa vụ thuế thương mại điện tử mà hộ, cá nhân và tổ chức kinh doanh trực tuyến cần biết.

  1. Tổ chức quản lý sàn giao dịch thương mại điện tử.
  2. Tổ chức là nhà quản lý nền tảng số có chức năng thanh toán và các tổ chức có hoạt động kinh tế số khác.
  3. Hộ, cá nhân cư trú.
  4. 4. Cá nhân không cư trú tại Việt Nam

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn kê khai thuế cho thuê tài sản

image_print 271
image_print 270
image_print 270
image_print 270

HƯỚNG DẪN KÊ KHAI THUẾ CHO THUÊ TÀI SẢN
(Định hướng chuyên môn: Phạm Hoàng Quân – Đăng bởi admin Lan Ngọc, web tckn.vn)

1. Doanh nghiệp kê khai và nộp thuế thay

1.1. Kỳ kê khai
1.1.1. Tháng: Chậm nhất ngày 20 của tháng sau.
1.1.2. Quý: Chậm nhất ngày cuối cùng của tháng đầu quý sau.
1.1.3. Năm: Chậm nhất ngày 30/01 của năm sau.

1.2. Kỳ thanh toán
1.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

2. Cá nhân tự kê khai và nộp thuế

2.1. Kỳ kê khai
2.1.1. Năm: Chậm nhất ngày 30/01 của năm sau.

2.2. Kỳ thanh toán
2.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

3. Lưu ý quan trọng

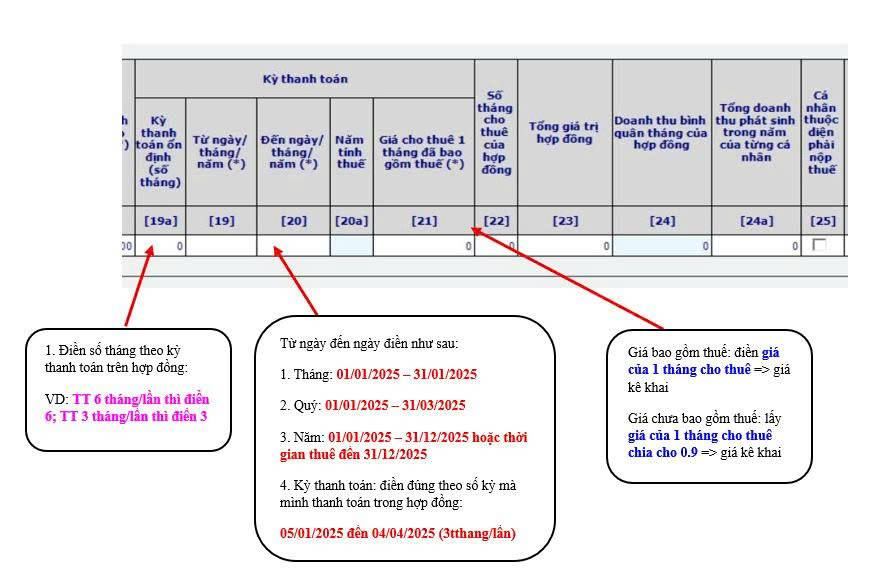
3.1. Trường hợp thanh toán tiền 1 lần cho nhiều năm hoặc trên 1 năm thì bắt buộc kê khai và nộp thuế theo kỳ thanh toán.
3.2. Không cộng dồn nhiều năm vào một lần kê khai.

4. Cách kê khai

4.1. Kê khai trên phần mềm HTKK
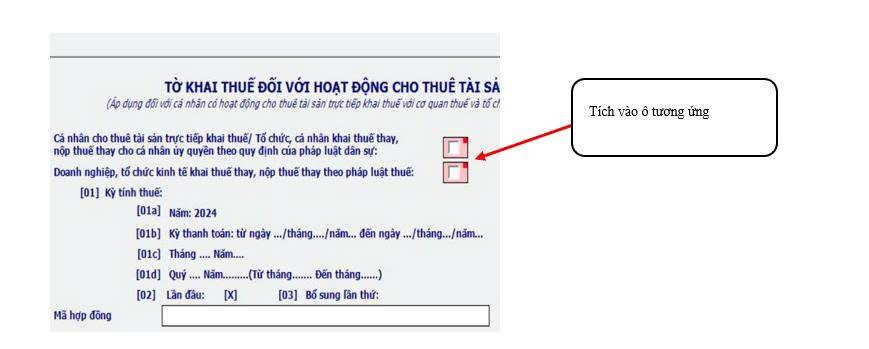
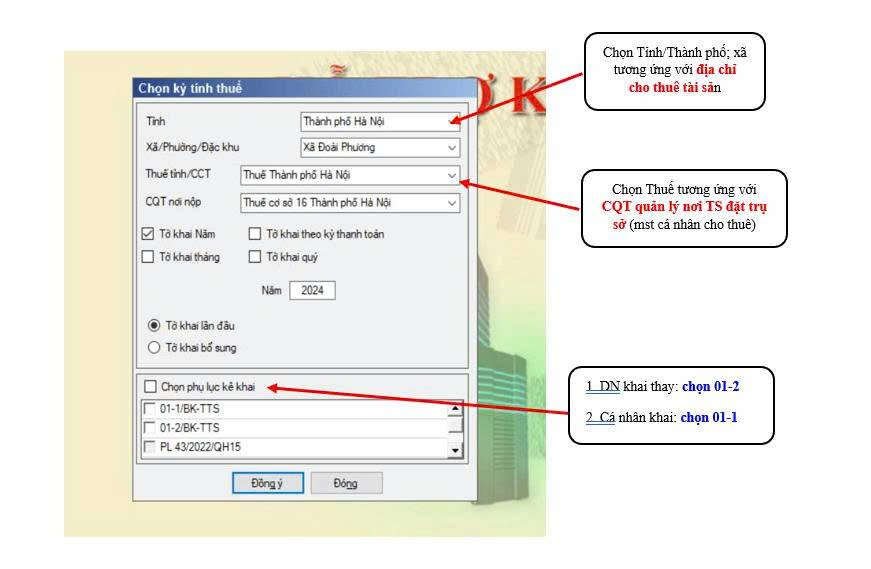
4.1.1. Đăng nhập HTKK → Chọn Thuế khoán và Thuê tài sản → Chọn Mẫu 01/TTS theo Thông tư 40/2021.
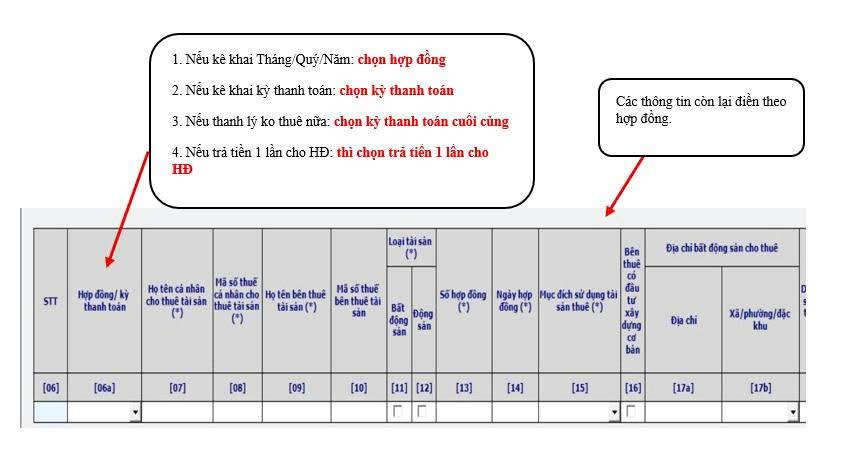
4.1.2. Nếu doanh nghiệp kê khai và nộp thay → Chọn phụ lục 01-2.
4.1.3. Nếu cá nhân tự kê khai → Chọn phụ lục 01-1.
4.1.4. Tích chọn kỳ kê khai phù hợp.
4.1.5. Hoàn thành các bước → Kết xuất XML → Nộp qua cổng thuế.

4.2. Kê khai trực tuyến
4.2.1. Trên Thuedientu.gdt.gov.vn:

  • Vào Khai thuế → Chọn Kê khai thuế cho thuê tài sản → Thực hiện tương tự như trên HTKK.
    4.2.2. Trên Dịch vụ công thuế:
  • Vào Thủ tục hành chính → Gõ “cho thuê tài sản” → Chọn mã thủ tục 1.007689 → Nhấn Nộp hồ sơ → Kê khai theo các bước như trên HTKK.

Miễn trừ trách nhiệm:
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm cá nhân và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành, hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng phải tự chịu trách nhiệm với quyết định của mình.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

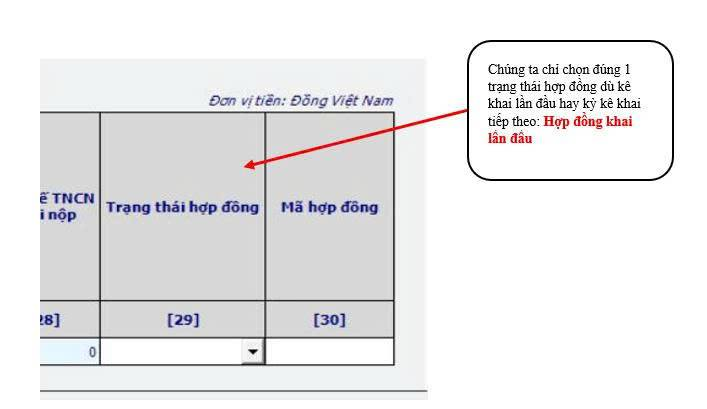
Hướng dẫn chi tiết thao tác HTKK:

Bước 1:

Bước 2:

Bước 3:

Bước 4:

Bước 5:

Hết! ./.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.