Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

1. Ai phải khai và nộp thuế?

1.1. Cá nhân cư trú
1.1.1. Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm.
1.1.2. Hoặc có nơi ở thường xuyên tại Việt Nam (hộ khẩu thường trú hoặc hợp đồng thuê nhà dài hạn).

1.2. Đối tượng áp dụng
1.2.1. Hộ, cá nhân cư trú tại Việt Nam.
1.2.2. Kinh doanh trên sàn thương mại điện tử hoặc nền tảng số không có chức năng thanh toán.

2. Đăng ký thuế

2.1. Nếu đã có mã số thuế (MST)
2.1.1. Sử dụng MST hiện có để khai và nộp thuế.
2.1.2. Từ 01/07/2025, nếu thông tin trùng khớp với CSDL quốc gia về dân cư thì được dùng số định danh cá nhân thay MST.
2.1.3. Nếu thông tin chưa khớp, cơ quan thuế sẽ chuyển MST sang trạng thái “Chờ cập nhật” và người nộp thuế cần đăng nhập eTaxMobile để điều chỉnh.

2.2. Nếu chưa có MST (đăng ký lần đầu)
2.2.1. Chuẩn bị hồ sơ:

  • 2.1. Tờ khai mẫu 03-ĐK-TCT (Thông tư 86/2024/TT-BTC).
  • 2.2. Nếu cần cấp MST riêng: kèm bản sao hộ chiếu.

2.2.2. Nộp hồ sơ tại cơ quan thuế nơi cư trú, gửi qua bưu điện hoặc nộp online.

2.2.3. Khuyến khích đăng ký online tại https://canhantmdt.gdt.gov.vn (đăng nhập bằng VNeID mức 2).

2.2.4. MST sẽ được gửi qua email hoặc số điện thoại đã đăng ký trong vòng 3 ngày làm việc.

3. Khai thuế

3.1. Kỳ kê khai
3.1.1. Kinh doanh thường xuyên: khai theo tháng.
3.1.2. Kinh doanh không thường xuyên: khai theo từng lần phát sinh.

3.2. Tỷ lệ thuế trên doanh thu
3.2.1. Hàng hóa: GTGT 1% + TNCN 0,5%.
3.2.2. Dịch vụ: GTGT 5% + TNCN 2%.
3.2.3. Vận tải hoặc dịch vụ kèm hàng hóa: GTGT 3% + TNCN 1,5%.

3.3. Cách tính doanh thu chịu thuế
3.3.1. Công thức: Doanh thu tính thuế = Giá bán – Số tiền người bán tự giảm giá cho người mua.

3.4. Hồ sơ khai thuế
3.4.1. Tờ khai mẫu 02/CNKD-TĐMT (Nghị định 117/2025/NĐ-CP).

3.6. Thời hạn nộp hồ sơ
3.6.1. Khai theo tháng: chậm nhất ngày 20 của tháng kế tiếp.
3.6.2. Khai theo từng lần phát sinh: chậm nhất ngày thứ 10 kể từ ngày có doanh thu.

4. Nộp thuế

4.1. Hình thức nộp
4.1.1. Cổng thông tin tiếp nhận thủ tục hành chính.
4.1.2. Cổng dịch vụ công Quốc gia.
4.1.3. Ngân hàng (Internet Banking, Mobile Banking, nộp tại quầy).
4.1.4. Ứng dụng eTaxMobile.

4.2. Nộp qua eTaxMobile
4.2.1. Đăng nhập ứng dụng.
4.2.2. Chọn “Nộp thuế”.
4.2.3. Điền thông tin hoặc chọn khoản thuế đã phát sinh.
4.2.4. Nhập mã OTP của ngân hàng để hoàn tất.

5. Hoàn thuế

5.1. Trường hợp được hoàn
5.1.1. Doanh thu năm thuộc diện không chịu thuế.
5.1.2. Đã nộp thuế nhưng nộp thừa.

6. Tra cứu thông tin thuế

6.1. Có thể tra cứu
6.1.1. Mã số thuế và thông tin đăng ký thuế.
6.1.2. Danh sách hồ sơ đã nộp.
6.1.3. Số thuế phải nộp, đã nộp, nợ, nộp thừa.
6.1.4. Thông báo từ cơ quan thuế.

6.2. Cách tra cứu
6.2.1. Trên Cổng TMĐT HKD: https://canhantmdt.gdt.gov.vn.
6.2.2. Trên eTaxMobile: tải ứng dụng, đăng nhập và chọn “Tra cứu”.

Người đăng: ad Lan Ngọc
Định hướng nội dung: Phạm Hoàng Quân – bài viết được đăng tại tckn.vn
Nguồn bài gốc: Thư viện Pháp luật

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

Tải trọn bộ 4 sổ tay hướng dẫn thực hiện nghĩa vụ thuế thương mại điện tử mà hộ, cá nhân và tổ chức kinh doanh trực tuyến cần biết.

  1. Tổ chức quản lý sàn giao dịch thương mại điện tử.
  2. Tổ chức là nhà quản lý nền tảng số có chức năng thanh toán và các tổ chức có hoạt động kinh tế số khác.
  3. Hộ, cá nhân cư trú.
  4. 4. Cá nhân không cư trú tại Việt Nam

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn kê khai thuế cho thuê tài sản

image_print 271
image_print 270
image_print 270
image_print 270

HƯỚNG DẪN KÊ KHAI THUẾ CHO THUÊ TÀI SẢN
(Định hướng chuyên môn: Phạm Hoàng Quân – Đăng bởi admin Lan Ngọc, web tckn.vn)

1. Doanh nghiệp kê khai và nộp thuế thay

1.1. Kỳ kê khai
1.1.1. Tháng: Chậm nhất ngày 20 của tháng sau.
1.1.2. Quý: Chậm nhất ngày cuối cùng của tháng đầu quý sau.
1.1.3. Năm: Chậm nhất ngày 30/01 của năm sau.

1.2. Kỳ thanh toán
1.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

2. Cá nhân tự kê khai và nộp thuế

2.1. Kỳ kê khai
2.1.1. Năm: Chậm nhất ngày 30/01 của năm sau.

2.2. Kỳ thanh toán
2.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

3. Lưu ý quan trọng

3.1. Trường hợp thanh toán tiền 1 lần cho nhiều năm hoặc trên 1 năm thì bắt buộc kê khai và nộp thuế theo kỳ thanh toán.
3.2. Không cộng dồn nhiều năm vào một lần kê khai.

4. Cách kê khai

4.1. Kê khai trên phần mềm HTKK
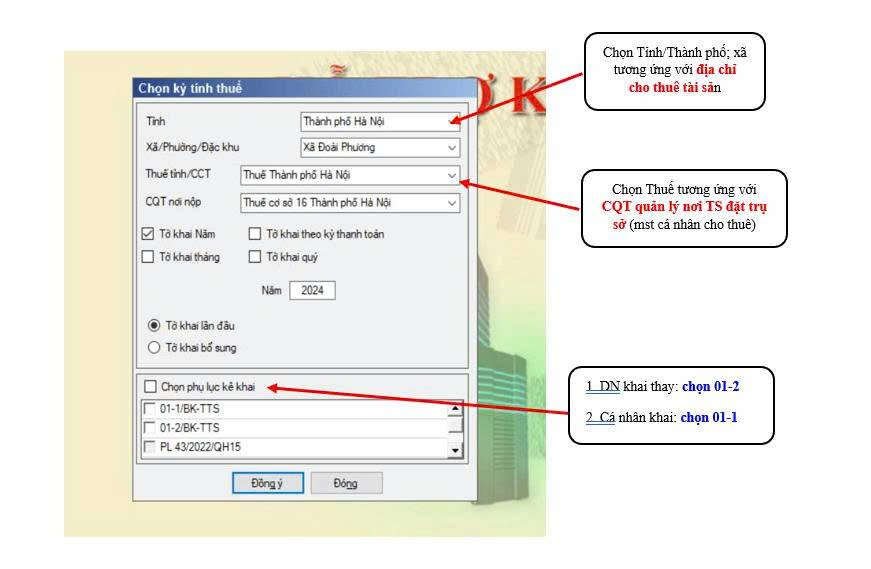
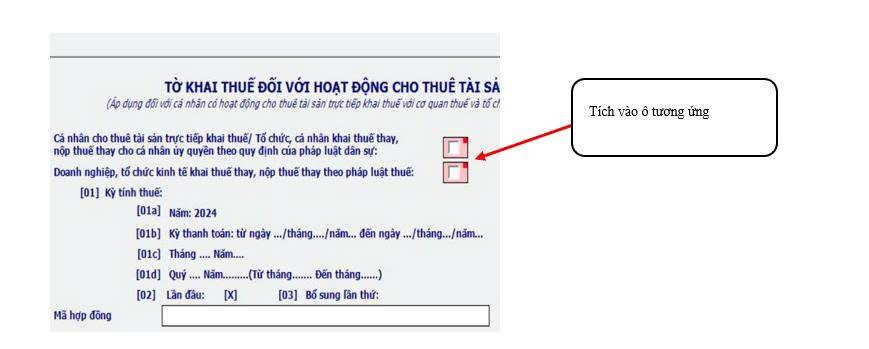
4.1.1. Đăng nhập HTKK → Chọn Thuế khoán và Thuê tài sản → Chọn Mẫu 01/TTS theo Thông tư 40/2021.
4.1.2. Nếu doanh nghiệp kê khai và nộp thay → Chọn phụ lục 01-2.
4.1.3. Nếu cá nhân tự kê khai → Chọn phụ lục 01-1.
4.1.4. Tích chọn kỳ kê khai phù hợp.
4.1.5. Hoàn thành các bước → Kết xuất XML → Nộp qua cổng thuế.

4.2. Kê khai trực tuyến
4.2.1. Trên Thuedientu.gdt.gov.vn:

  • Vào Khai thuế → Chọn Kê khai thuế cho thuê tài sản → Thực hiện tương tự như trên HTKK.
    4.2.2. Trên Dịch vụ công thuế:
  • Vào Thủ tục hành chính → Gõ “cho thuê tài sản” → Chọn mã thủ tục 1.007689 → Nhấn Nộp hồ sơ → Kê khai theo các bước như trên HTKK.

Miễn trừ trách nhiệm:
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm cá nhân và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành, hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng phải tự chịu trách nhiệm với quyết định của mình.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

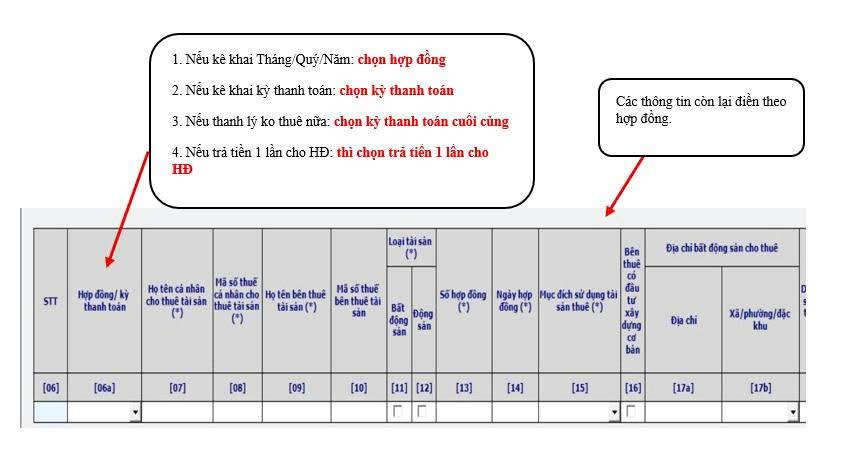
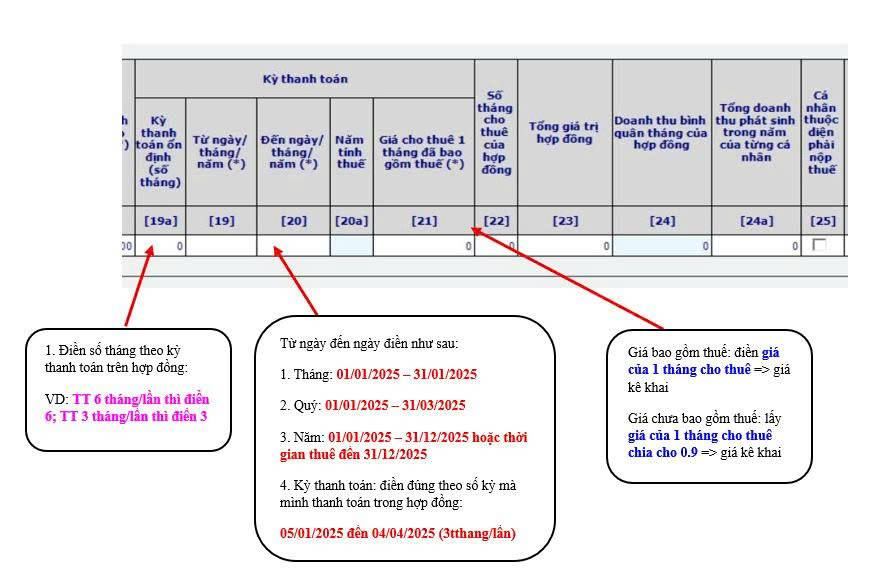
Hướng dẫn chi tiết thao tác HTKK:

Bước 1:

Bước 2:

Bước 3:

Bước 4:

Bước 5:

Hết! ./.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.


Hướng dẫn điều chỉnh doanh thu khoán cho hộ kinh doanh

Hướng dẫn điều chỉnh doanh thu khoán cho hộ kinh doanh

(Áp dụng đến hết năm 2025)

Người định hướng chuyên môn: Phạm Hoàng Quân
Người đăng bài: Lan Ngọc – Admin website www.tckn.vn


1. Khi nào cần điều chỉnh doanh thu khoán?

Theo Thông tư 40/2021/TT-BTC, hộ kinh doanh nộp thuế theo phương pháp khoán có thể, hoặc bắt buộc phải, điều chỉnh doanh thu trong các trường hợp sau:

  • 1.1. Doanh thu thực tế tăng hoặc giảm rõ rệt
  • 1.2. Thay đổi diện tích kinh doanh, số lượng lao động, cách thức hoạt động
  • 1.3. Thay đổi ngành nghề hoặc địa điểm kinh doanh
  • 1.4. Tạm ngừng hoặc tiếp tục hoạt động sau thời gian tạm ngừng
  • 1.5. Chuyển đổi sang phương pháp kê khai

2. Trường hợp bắt buộc phải điều chỉnh

Căn cứ Thông tư 40/2021/TT-BTC:

Nếu doanh thu khoán thực tế thay đổi từ 50% trở lên so với mức đã được cơ quan thuế khoán, hộ kinh doanh phải nộp Tờ khai điều chỉnh (mẫu 01/CNKD).

Cơ quan thuế sẽ căn cứ:

  • 2.1. Hồ sơ khai thuế của hộ kinh doanh
  • 2.2. Dữ liệu quản lý nội bộ
  • 2.3. Giao dịch ngân hàng, ví điện tử, doanh số bán hàng trên sàn TMĐT, app quản lý bán hàng…

để xác định có điều chỉnh hay không, và ra thông báo chấp thuận hoặc không chấp thuận điều chỉnh.


3. Rủi ro khi không điều chỉnh

Trường hợp Rủi ro tiềm ẩn
Bị khoán cao hơn thực tế Nộp thuế vượt thực tế, ảnh hưởng tài chính
Bị khoán thấp hơn thực tế Bị truy thu, phạt hành vi khai sai hoặc trốn thuế nếu bị phát hiện

Trong bối cảnh hiện nay, giao dịch điện tử để lại nhiều dấu vết. Cơ quan thuế có thể rà soát và đối chiếu dữ liệu từ nhiều nguồn khác nhau. Việc cố tình giữ mức khoán thấp hơn thực tế mà không điều chỉnh có thể dẫn đến hậu quả pháp lý không mong muốn.


4. Thủ tục điều chỉnh doanh thu khoán

Chi tiết tại Cổng Dịch vụ công quốc gia:
https://dichvucong.gov.vn/…ma_thu_tuc=3.000087

Bước 1: Chuẩn bị hồ sơ

Tình huống Hồ sơ cần nộp
Thay đổi doanh thu, quy mô Mẫu 01/CNKD
Thay đổi ngành nghề, địa điểm Mẫu 08-MST + 01/CNKD
Tạm ngừng hoặc hoạt động lại Mẫu 23/ĐK-TCT
Chuyển sang kê khai Mẫu 01/CNKD

Nên kèm theo các tài liệu sau:

  • 4.1. Bảng kê doanh thu
  • 4.2. Sao kê ngân hàng
  • 4.3. Hình ảnh hoạt động kinh doanh
  • 4.4. Hợp đồng thuê mặt bằng (nếu có)

Bước 2: Nộp hồ sơ

3 hình thức được chấp nhận:

  • 4.1. Trực tiếp tại thuế cơ sở
  • 4.2. Qua dịch vụ bưu chính
  • 4.3. Nộp online tại: https://canhan.gdt.gov.vn

Thời hạn nộp:
Chậm nhất ngày 20 của tháng kế tiếp tháng có thay đổi.

Bước 3: Cơ quan thuế phản hồi

  • 4.1. Nếu chấp thuận: Thông báo điều chỉnh mẫu 01/TB-CNKD
  • 4.2. Nếu không chấp thuận: Thông báo không điều chỉnh mẫu 01/TBKĐC-CNKD

5. Một số tình huống thực tế và hướng xử lý

Trường hợp 1: Bị khoán cao hơn thực tế

  • 5.1. Nộp mẫu 01/CNKD đề nghị điều chỉnh
  • 5.2. Gửi kèm bảng kê, hình ảnh kinh doanh, hợp đồng thu hẹp mặt bằng, các lý do cụ thể

Trường hợp 2: Bị khoán thấp hơn thực tế

  • 5.1. Nên chủ động điều chỉnh lên
  • 5.2. Hoặc đăng ký hóa đơn cho phần doanh thu vượt và kê khai thuế theo quý
  • 5.3. Nếu không điều chỉnh và bị phát hiện, sẽ bị truy thu và phạt hành chính

6. Gợi ý thực hiện từ thực tế tư vấn

Trong năm 2025, hộ kinh doanh vẫn được áp dụng khoán. Tuy nhiên từ 01/01/2026, toàn bộ hộ kinh doanh chuyển sang phương pháp kê khai bắt buộc.

Do đó:

  • 6.1. Hộ có doanh thu cao, bán hàng online, cần hóa đơn nên chuyển sớm sang kê khai
  • 6.2. Hộ đang bị khoán không sát thực tế nên chủ động điều chỉnh để tránh rủi ro về sau

7. Mẫu tờ khai đính kèm

Các mẫu sau đã được chuẩn bị sẵn, anh chị em có thể tải tại phần bình luận bài viết:

  • 7.1. Mẫu 01/CNKD – Điều chỉnh doanh thu khoán
  • 7.2. Mẫu 08-MST – Điều chỉnh thông tin đăng ký thuế
  • 7.3. Mẫu 23/ĐK-TCT – Tạm ngừng hoặc tiếp tục hoạt động

Mọi hỗ trợ liên quan đến thủ tục, vui lòng gửi về địa chỉ chuyên trách:

Email: kt_hkd_01@taichinhkhoinghiep.vn
Hotline: 028.710.19.191 – Nhánh 1


8. Cơ sở pháp lý

  • 8.1. Thông tư 40/2021/TT-BTC
  • 8.2. Nghị định 126/2020/NĐ-CP
  • 8.3. Thông tư 105/2020/TT-BTC
  • 8.4. Hướng dẫn thủ tục tại Cổng Dịch vụ công quốc gia – Mã thủ tục: 3.000087

Miễn trừ trách nhiệm chuẩn dành cho Tài Chính Khởi Nghiệp

Bài viết được biên tập và phổ biến bởi Tài Chính Khởi Nghiệp nhằm cung cấp thông tin tham khảo về chính sách pháp luật, kế toán, thuế, bảo hiểm và các thủ tục hành chính có liên quan.

Thông tin trong bài viết không thay thế cho tư vấn pháp lý chính thức từ cơ quan nhà nước có thẩm quyền hoặc luật sư, chuyên gia có giấy phép hành nghề.

Người đọc cần tự xem xét hoàn cảnh cụ thể của mình trước khi áp dụng và hoàn toàn chịu trách nhiệm đối với các quyết định, hành vi phát sinh từ việc sử dụng thông tin trong bài viết.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.


13. Hướng dẫn mở tài khoản ngân hàng sau khi thành lập hộ kinh doanh

HƯỚNG DẪN MỞ TÀI KHOẢN NGÂN HÀNG SAU KHI THÀNH LẬP HỘ KINH DOANH

1. Mục đích mở tài khoản

1.1 Tách biệt tiền cá nhân và tiền kinh doanh, giúp theo dõi thu – chi rõ ràng.

1.2 Phục vụ giao dịch chuyển khoản, nhận thanh toán, nộp thuế, xuất hóa đơn điện tử.

1.3 Là cơ sở chứng minh nguồn gốc dòng tiền khi bị kiểm tra thuế.


2. Tài khoản ngân hàng hộ kinh doanh là gì

2.1 Là tài khoản thanh toán đứng tên chủ hộ, sử dụng riêng cho hoạt động kinh doanh.


3. Hồ sơ mở tài khoản

3.1 Giấy chứng nhận đăng ký hộ kinh doanh.

3.2 CCCD/CMND của chủ hộ (bản gốc để đối chiếu).

3.3 Mã số thuế (nếu đã được cấp).

3.4 Con dấu (nếu có).

3.5 Hợp đồng thuê địa điểm kinh doanh (nếu ngân hàng yêu cầu).

3.6 Ảnh bảng hiệu hộ kinh doanh có đủ thông tin:

3.7 Tờ khai mở tài khoản theo mẫu của ngân hàng.


4. Lựa chọn ngân hàng

4.1 Các ngân hàng phổ biến: Vietcombank, BIDV, ACB, MB Bank, TPBank…

4.2 Nên chọn ngân hàng gần nơi kinh doanh, có hỗ trợ dịch vụ internet banking và xử lý nhanh cho hộ kinh doanh.


5. Quản lý tài khoản sau khi mở

5.1 Lưu lại hồ sơ mở tài khoản: giấy xác nhận, hợp đồng dịch vụ, biên lai giao dịch đầu tiên.

5.3 Gửi thông tin tài khoản cho kế toán để ghi sổ và theo dõi dòng tiền.

5.4 Mọi giao dịch mua bán phải có chứng từ hợp lệ: hóa đơn, hợp đồng, phiếu thu – chi.


Trân trọng,

Lan Ngọc
Admin nội dung – Website Tài Chính Khởi Nghiệp
tonghopn@taichinhkhoinghiep.vn

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


11. Quyết toán thuế dành cho hộ kinh doanh năm 2025.

Tham khảo:

https://luatvietnam.vn/thue-phi-le-phi/thu-tuc-hoan-thue-cho-nguoi-ban-hang-tren-san-tmdt-565-105934-article.html?fbclid=IwY2xjawOuWsdleHRuA2FlbQIxMABicmlkETFjTGVhbjVHamh1Z2xkTjdRc3J0YwZhcHBfaWQQMjIyMDM5MTc4ODIwMDg5MgABHjl_Zw48Tzqa_Epxno0skf7OehGQCqQtmJgWnMw3QHqE3JJb6nN7S9HVnx6V_aem_BA5gP93M8-w90jYRkZZBDQ

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


10. Hướng dẫn Xuất hóa đơn dành hộ kinh doanh

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


9. Sổ sách, chứng từ kế toán cho HKD theo thông tư 88

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


8. Kê khai nộp thuế cho HKD

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


7. Đăng ký thuế lần đầu cho HKD – Phương pháp kê khai.

image_print 204
image_print 204

Cập nhật hiệu lực văn bản — soát lại ngày 28/09/2026

Bài này viết trước khi có văn bản mới, phần căn cứ bên dưới còn dẫn văn bản đã hết hiệu lực. Sếp đọc mấy dòng này trước khi làm theo:

  • Thông tư 88/2021/TT-BTC (văn bản này đã hết hiệu lực từ 01/01/2026, nay là Thông tư 152/2025/TT-BTC) (chế độ kế toán hộ kinh doanh) đã hết hiệu lực từ 01/01/2026. Nay áp dụng Thông tư 152/2025/TT-BTC, ban hành 31/12/2025.

Tụi mình đang viết lại bài cho đúng văn bản mới. Sếp cần dùng ngay thì nhắn tụi mình xem cùng hồ sơ của công ty mình, hoặc mở cổng khách hàng hotro.tckn.vn bằng mã số thuế.

image_print 204

Bước 1: Nhận Giấy Phép Đăng Ký Kinh Doanh

Bước 2: Nộp hồ sơ đăng ký thuế lần đầu qua đường bưu điện ngay sau có Giấy Phép Đăng Ký Kinh Doanh, trong vòng 10 ngày từ khi được cấp Giấy Phép Kinh Doanh, hồ sơ gồm

/

  • Nhớ lưu mã vận đơn để đối chiếu với cơ quan thuế nếu có thất lạc hồ sơ.

Bước 3: Liên hệ gặp bán bộ tại cơ quan thuế, sau 3 ngày nếu chưa nhận được phản hồi.

Miễn trừ trách nhiệm

Người đọc cần đọc kỹ và tuân thủ các quy định của pháp luật hiện hành, cụ thể:

  • Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/07/2026, thay Luật Quản lý thuế số 38/2019/QH14) và các văn bản hướng dẫn thi hành.
  • Thông tư 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính, quy định về đăng ký thuế và xử lý hồ sơ đăng ký thuế điện tử.
  • Thông tư 40/2021/TT-BTC ngày 01/6/2021 của Bộ Tài chính, hướng dẫn thuế GTGT, TNCN và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
  • Thông tư 88/2021/TT-BTC (đã hết hiệu lực) ngày 11/10/2021 của Bộ Tài chính, quy định chế độ kế toán cho hộ kinh doanh, cá nhân kinh doanh.
  • Thông tư 40/2025/TT-BTC (cập nhật mới nhất về thuế hộ kinh doanh và cá nhân kinh doanh).
  • Nghị định 117/2025/NĐ-CP của Chính phủ, quy định về quản lý hoạt động thương mại điện tử và nghĩa vụ thuế của hộ, cá nhân kinh doanh qua sàn TMĐT.

Thông tin trong tài liệu chỉ có giá trị tham khảo, không thay thế cho văn bản pháp luật hoặc ý kiến tư vấn chính thức từ cơ quan nhà nước có thẩm quyền. Người áp dụng phải tự chịu trách nhiệm về quyết định và hành vi của mình.


Soạn bởi: Lan Ngọc – Admin website tckn.vn