Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp76
Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết 2027: ai phải nộp, nộp thế nào, hạn nàoHoá đơn bán qua sàn theo Thông tư 99: tính giá, đối chiếu víCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloKê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmCông ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Hướng dẫn đặt lịch trên Google Calendar: mời khách, nhắc giờ, lặp lạiQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Xem tất cả 76 bàiThuế45
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp16
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Xem tất cả 16 bài5. Thuế thu nhập cá nhân7
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmNghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn hộ kinh doanh38
Hướng dẫn đăng nhập hotro.tckn.vn bằng Zalo hoặc Gmail và gửi chứng từ theo tháng, theo quýVừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nàoCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloGiảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Hướng dẫn nộp tờ khai 01/CNKDHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhXem tất cả 38 bàiHỏi – Đáp Cùng Sếp30
Kê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Công ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungHỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Các việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămXem tất cả 30 bàiThông báo hoá đơn điện tử9
Thông báo hoá đơn 1C26TSP số 65 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 64 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 63 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 62 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 54 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 53 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 32 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 56 — sẽ xử lýXem tất cả 9 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?Bảo hiểm xã hội8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánHoá đơn bán qua sàn theo Thông tư 99: tính giá, đối chiếu ví
Trong bài này (14 mục)
1 Dữ liệu mẫu: sáu đơn thật, đủ bảy trường hợp2 Xuất hoá đơn: điền từng ô3 Bán hàng: tách thuế 8% khỏi giá khách trả4 Voucher của shop giảm doanh thu, của sàn thì không ghi5 Phí sàn: Nợ 641, thuế đầu vào 13316 Hoàn hàng: giảm 521 và điều chỉnh cả thuế7 Quyết toán ví: từ phải thu sàn sang ví 13888 Rút ví về ngân hàng: Nợ 112, Có 13889 Giá vốn: Nợ 632, Có 15610 Mua hàng: có hoá đơn, và mua của cá nhân bằng bảng kê11 Cuối kỳ: thuế đầu vào trừ thuế đầu ra12 Bốn quy ước Tài Chính Khởi Nghiệp khuyến nghị13 Căn cứ pháp lý, tra ngày 11/11/202614 Tải biểu mẫu và đọc tiếpCập nhật lần cuối 11/11/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.
 32
Mỗi dòng của báo cáo sàn đi vào đúng một bút toán chữ T; thuế tách từ giá khách trả bằng cách chia cho (1 + thuế suất). Cuối tháng 10/2026, kế toán một công ty bán hàng qua Shopee và TikTok Shop mở hai tệp báo cáo của sàn. TikTok báo 379.112.870 đồng theo ngày quyết toán (tệp không có ngày giao), chưa phải doanh thu thuần tháng 10; chênh 172 triệu so với 207.067.213, chủ yếu do phí sàn 119 triệu. Ghi sổ thế nào cho số khớp thuế?
Ca ẩn danh, từ hai tệp Excel tháng 10/2026. Nguồn mở bài: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · Báo cáo · ô F6, F7, F14. Mức 1: đã đọc nguyên văn. Mức 2: hai nguồn thứ cấp khớp. Mức 3: cách làm của chúng tôi, ghi vào quy chế.
Trên điện thoại: vuốt ngang trên hình để xem rõ số liệu.
1 Dữ liệu mẫu: sáu đơn thật, đủ bảy trường hợp
Sáu đơn tháng 10/2026, dựng từ chính tệp Excel mẫu tải ở cuối mục này. Mỗi số đỏ chỉ một ô.
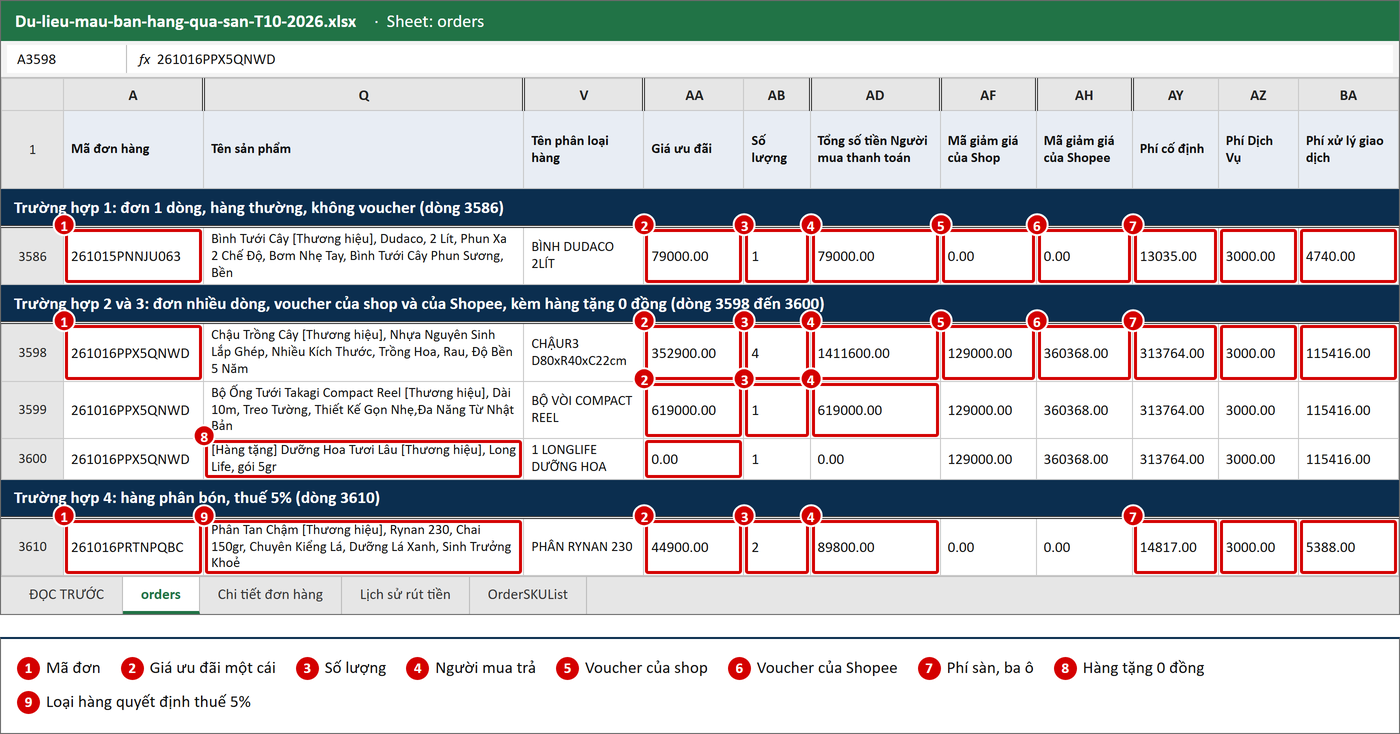
Nguồn số liệu: sheet orders, dòng 3586, 3598 đến 3600, 3610.
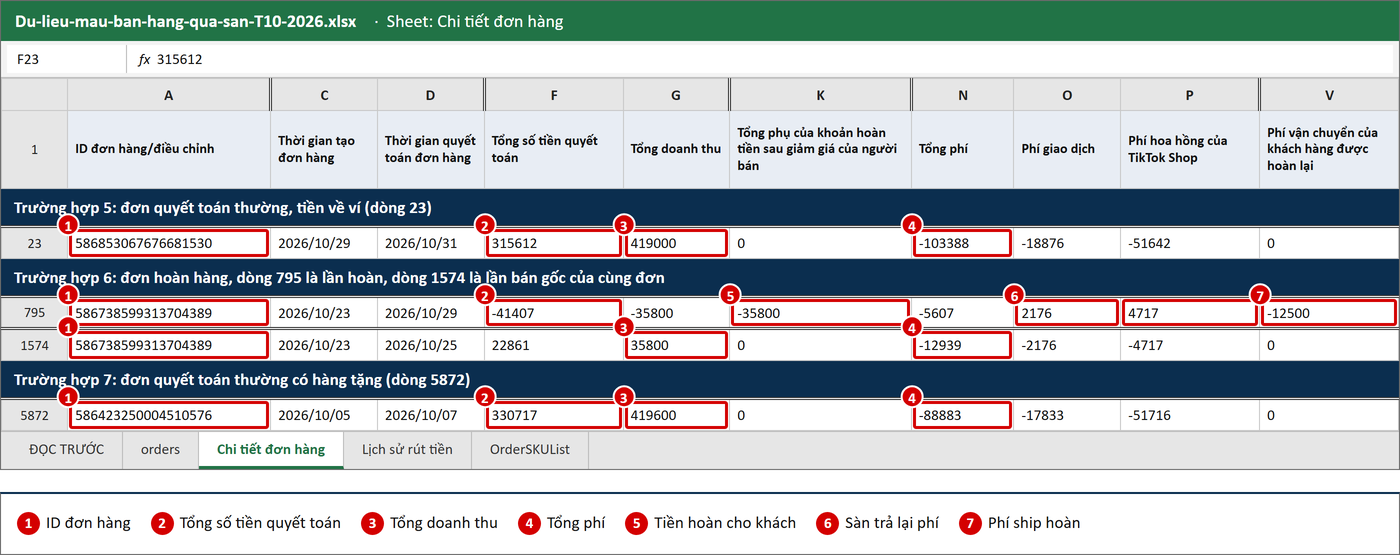
Nguồn số liệu: sheet Chi tiết đơn hàng, dòng 23, 795, 1574, 5872.
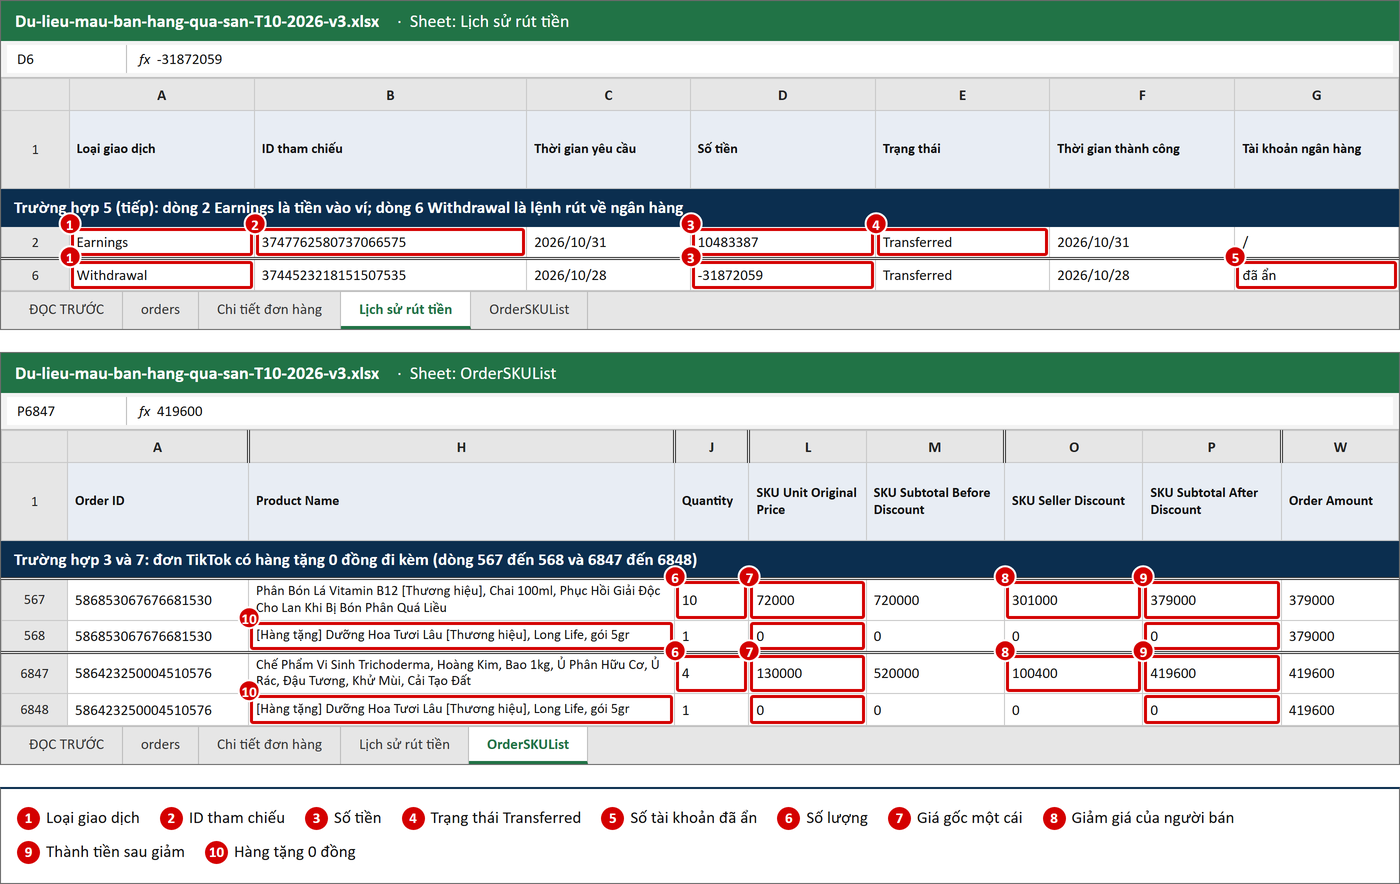
Nguồn số liệu: Lịch sử rút tiền dòng 2 (Earnings, tiền quyết toán vào ví) và dòng 6 (Withdrawal, lệnh rút về ngân hàng); OrderSKUList dòng 567, 568, 6847, 6848.
| Số | Trường hợp | Mã đơn | Dòng | Bút toán |
|---|---|---|---|---|
| 1.1 | Không voucher. | 261015PNNJU063 | 3586 | 1, 3. |
| 1.2 | Voucher shop và Shopee. | 261016PPX5QNWD | 3598 đến 3600 | 1, 2, 3. |
| 1.3 | Hàng tặng 0 đồng. | 261016PPX5QNWD | 3600 | 1. |
| 1.4 | Phân bón 5%. | 261016PRTNPQBC | 3610 | 1 (chia 1,05). |
| 1.5 | Quyết toán, về ví. | 586853067676681530 | 23; rút 6 | 5, 6. |
| 1.6 | Hoàn hàng, ship hoàn. | 586738599313704389 | 795 và 1574 | 4. |
| 1.7 | Hai dòng, hàng tặng. | 586423250004510576 | 5872; 6847, 6848 | 1, 3, 5. |
Tải Excel dữ liệu mẫu (đã xoá thông tin cá nhân và định danh)
Đã xoá: tên người mua, địa chỉ, số điện thoại, tên shop, tên công ty, mã số thuế, số tài khoản. Đã đổi: thương hiệu shop bằng [Thương hiệu], mã vận đơn. Giữ thật: tên hàng, mã đơn, mọi số tiền.
2 Xuất hoá đơn: điền từng ô
2.1 Lấy dòng đơn: mở báo cáo của sàn, chọn mọi dòng cùng mã đơn.
2.2 Điền người mua và kênh: không có mã số thuế, căn cước thì ghi “Bán cho người tiêu dùng”; kênh là tên sàn, mã đơn ghi đúng mã sàn.
2.3 Điền dòng hàng: mỗi mặt hàng một dòng; giá đã gồm thuế chia 1,08 ra đơn giá.
2.4 Điền chiết khấu, thuế suất: voucher shop vào cột chiết khấu, voucher sàn không ghi; thuế suất theo mặt hàng.
2.5 Kiểm tổng: giá khách trả trừ voucher shop, 2.030.600 − 129.000 = 1.901.600.
2.6 Phát hành đúng ngày sàn ghi giao thành công.
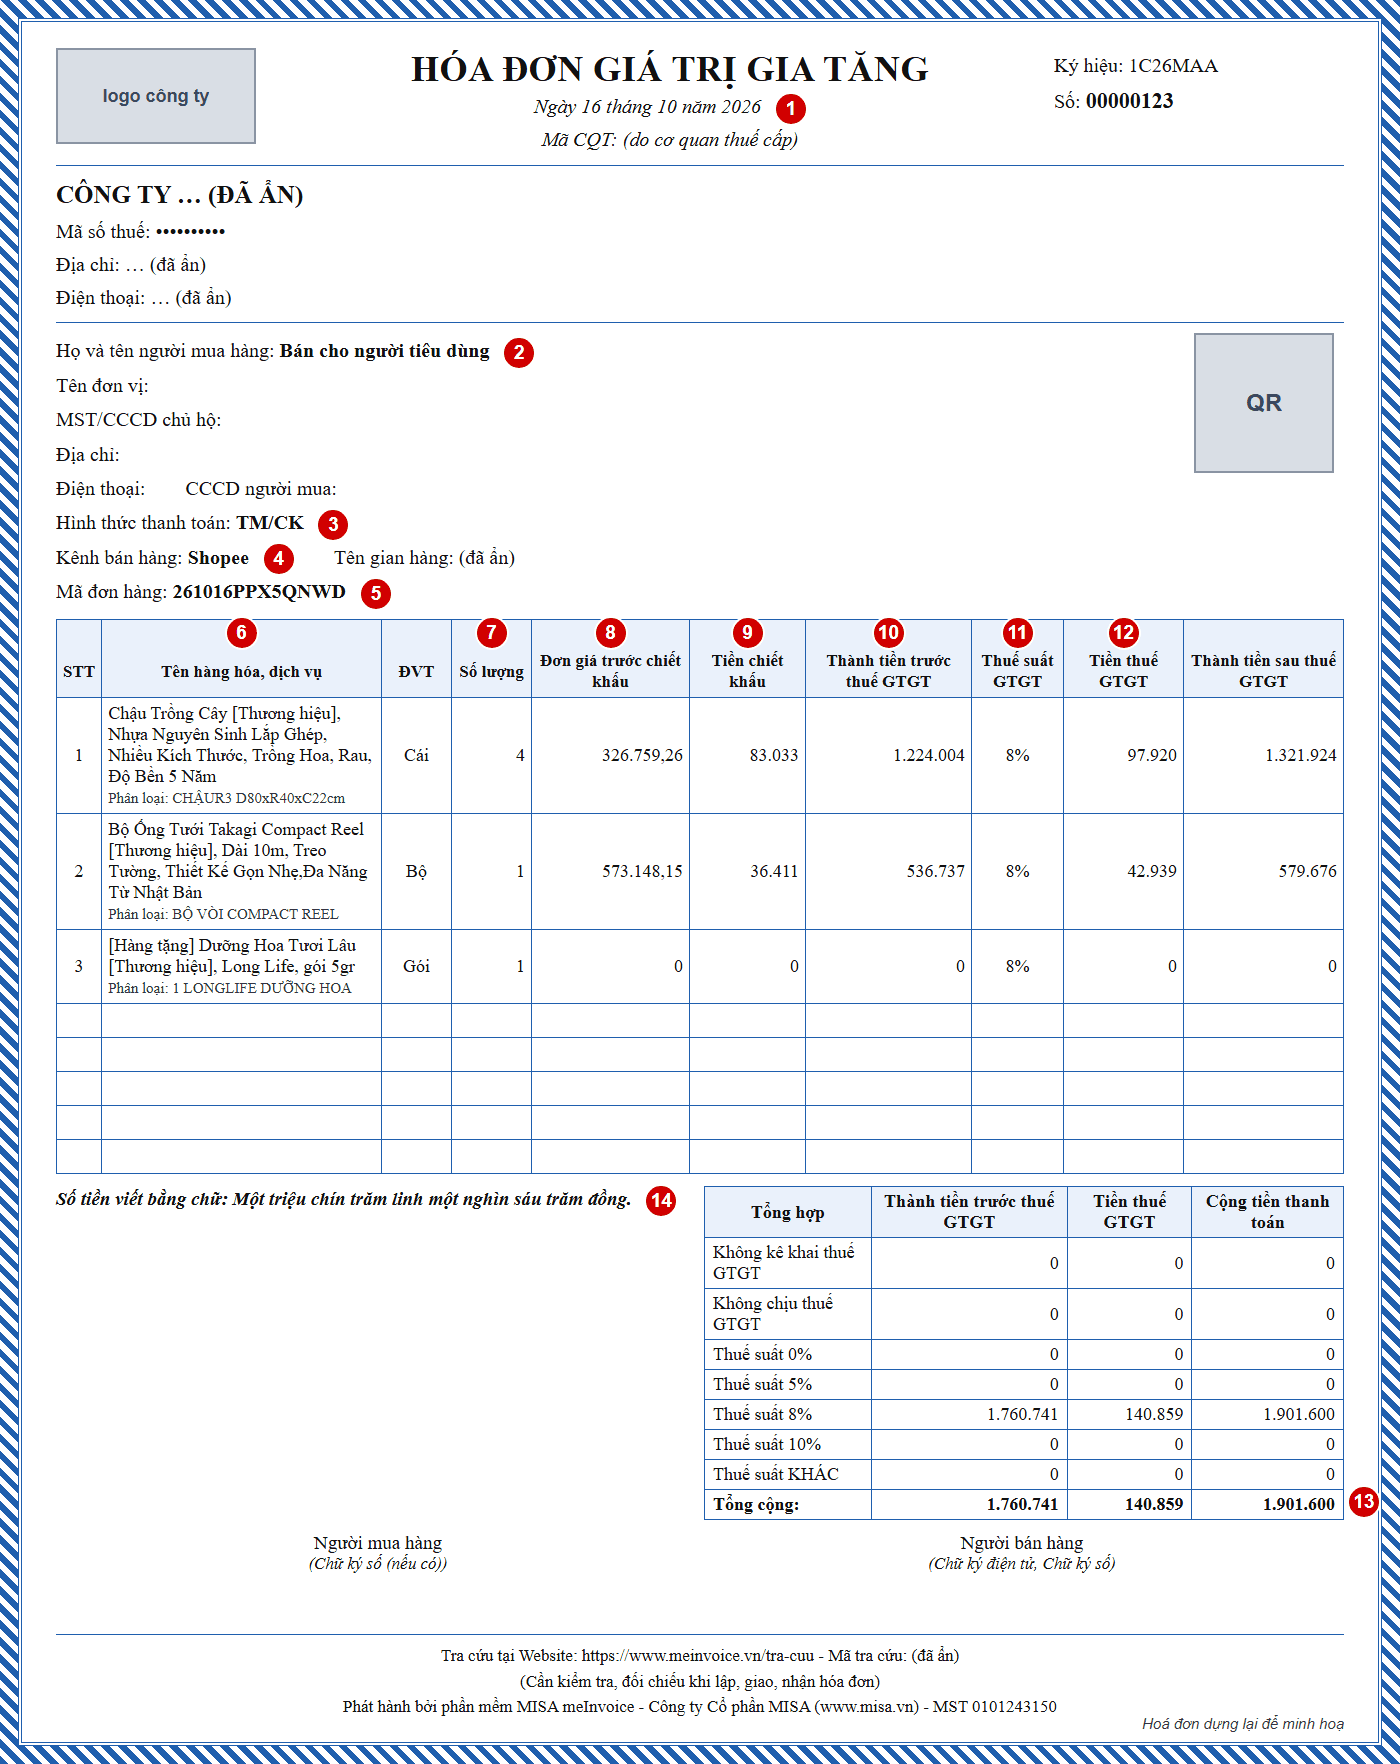
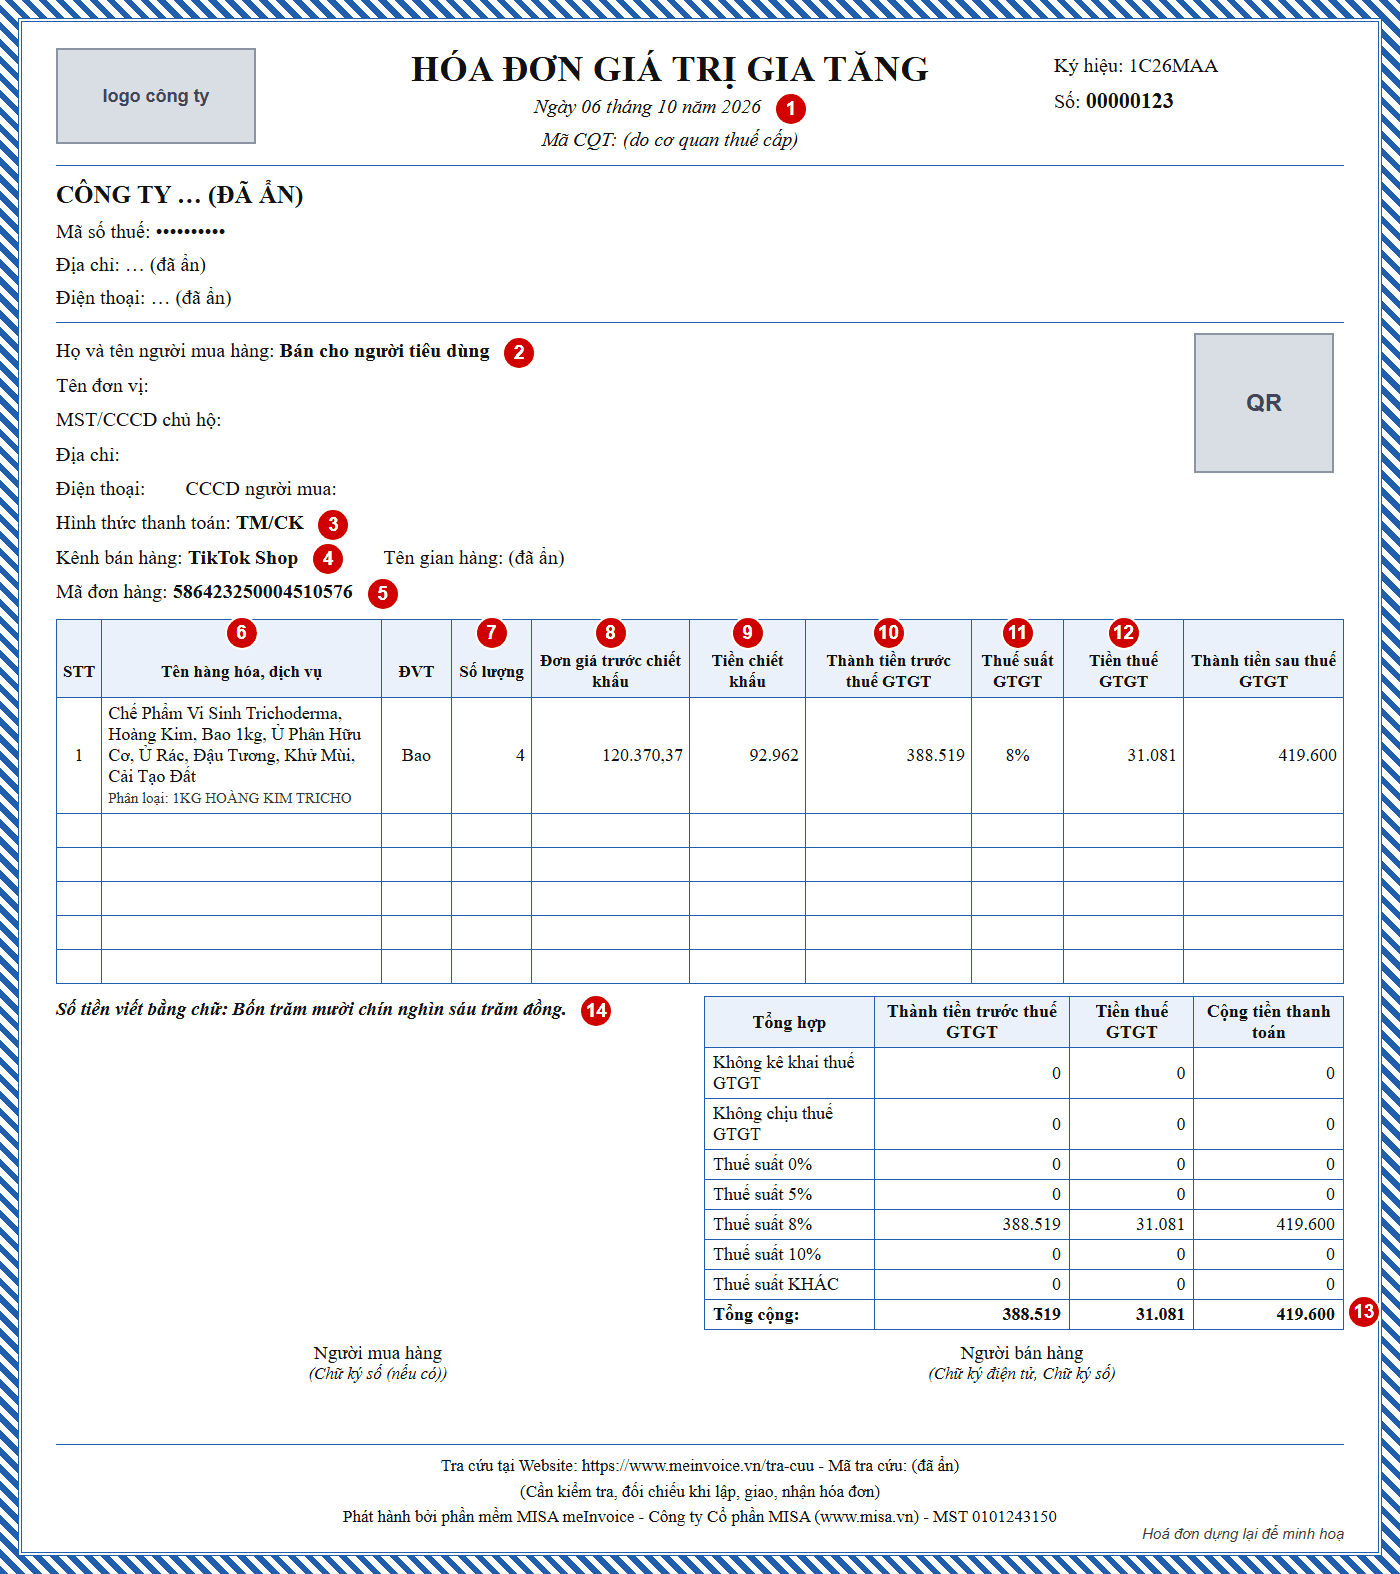
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · orders · dòng 3598–3600; tiktok-tat-ca-don-hang.xlsx · OrderSKUList · dòng 6847.
| Ô | Nội dung | Shopee lấy từ | TikTok lấy từ |
|---|---|---|---|
| 1 | Ngày lập | Ô N3598 | Ô AC6847 |
| 2 | Người mua | Quy tắc, ô 2 ở bước 2.2 | Như Shopee |
| 3 | Hình thức thanh toán | Ô AX3598 | Ô AV6847 |
| 4 | Kênh bán hàng | Tên sàn | Tên sàn |
| 5 | Mã đơn hàng | Ô A3598 | Ô A6847 |
| 6 | Tên hàng | Ô Q3598–Q3600 | Ô H6847 |
| 7 | Đơn vị tính, số lượng | Ô AB3598–AB3600 | Ô J6847 |
| 8 | Đơn giá trước chiết khấu | Ô AA ÷ 1,08 | Ô L6847 ÷ 1,08 |
| 9 | Tiền chiết khấu | Ô AF3598 ÷ 1,08, chia theo dòng | Ô O6847 ÷ 1,08 |
| 10 | Thành tiền trước thuế | Ô AD ÷ 1,08 trừ ô 9 | Ô P6847 ÷ 1,08 |
| 11 | Thuế suất | Theo mặt hàng, ví dụ 8% | Như Shopee |
| 12 | Tiền thuế | Ô 10 × 8% | Ô 10 × 8% |
| 13 | Tổng cộng | AD3598 + AD3599 + AD3600 − AF3598 | Ô P6847 |
| 14 | Bằng chữ | Đọc từ ô 13 | Đọc từ ô 13 |
Ô 10 và 12 cộng 1.760.741 và 140.859, khớp bút toán 1 trừ bút toán 2. Khách trả 1.563.232 vì còn voucher sàn 360.368 và phí giao 22.000.
Căn cứ: Nghị định 254/2026 Điều 9 khoản 1 (mức 1); Thông tư 91/2026 Điều 10 khoản 5 điểm c.1, khách trả hàng thì lập hoá đơn điều chỉnh (mức 2). Mốc ngày giao của sàn và dòng “Bán cho người tiêu dùng” là cách làm, mức 3.
3 Bán hàng: tách thuế 8% khỏi giá khách trả
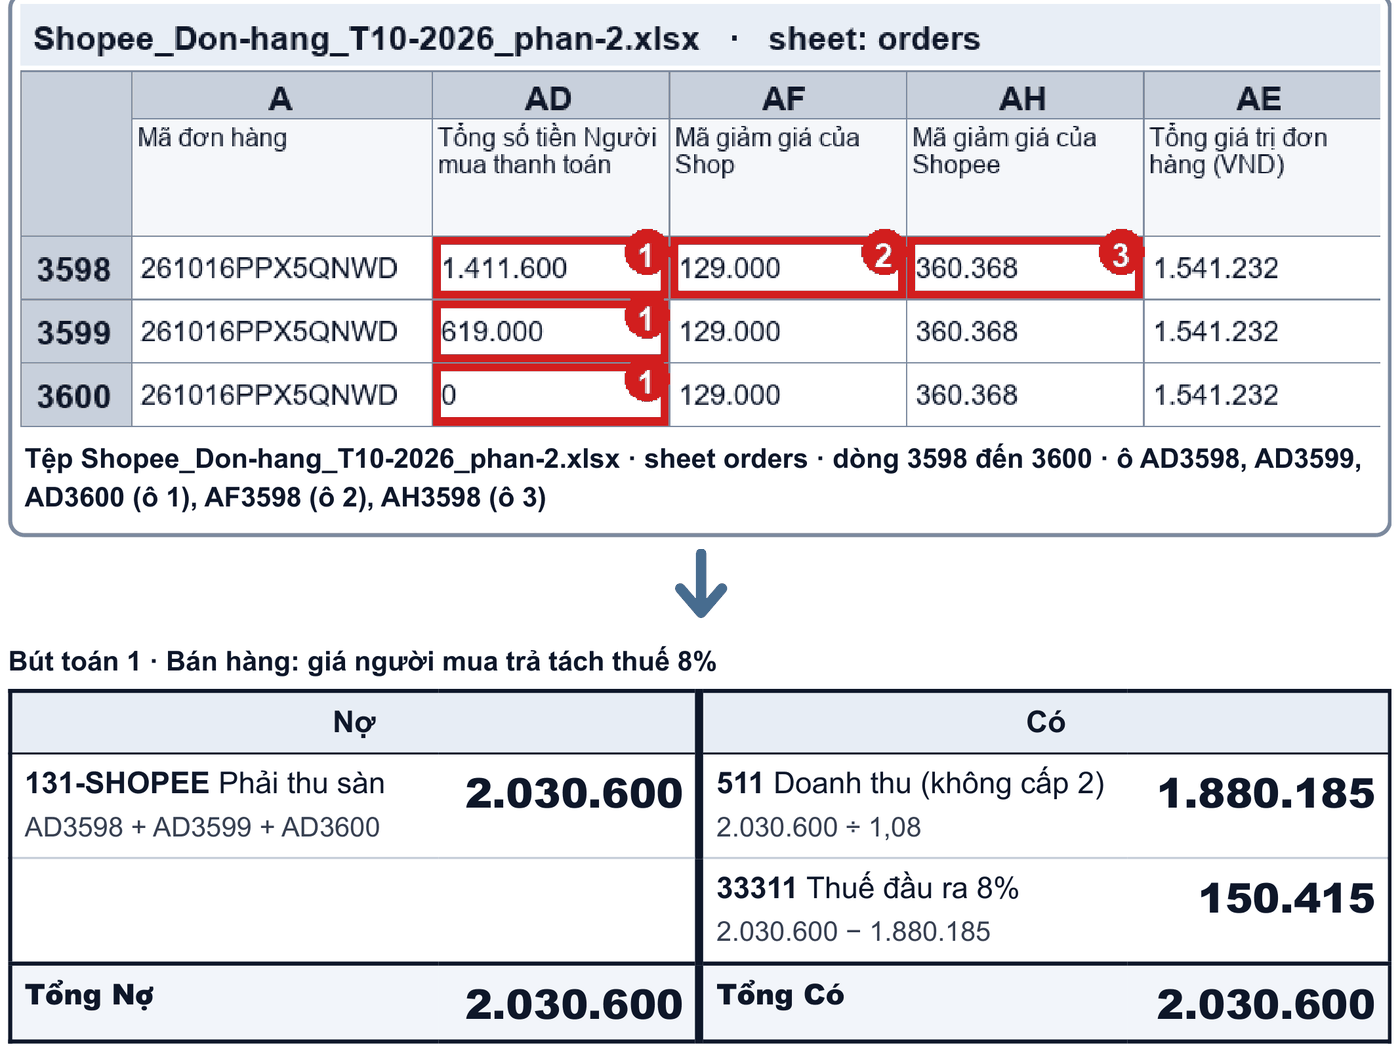
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598–3600 · ô AD3598, AD3599, AD3600.
Giá khách trả đã gồm thuế: ba dòng cộng 2.030.600, chia 1,08 ra doanh thu 1.880.185 và thuế đầu ra 150.415.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 511, 131, 33311; Nghị định 254/2026 Điều 9 khoản 1 (mức 1).
4 Voucher của shop giảm doanh thu, của sàn thì không ghi
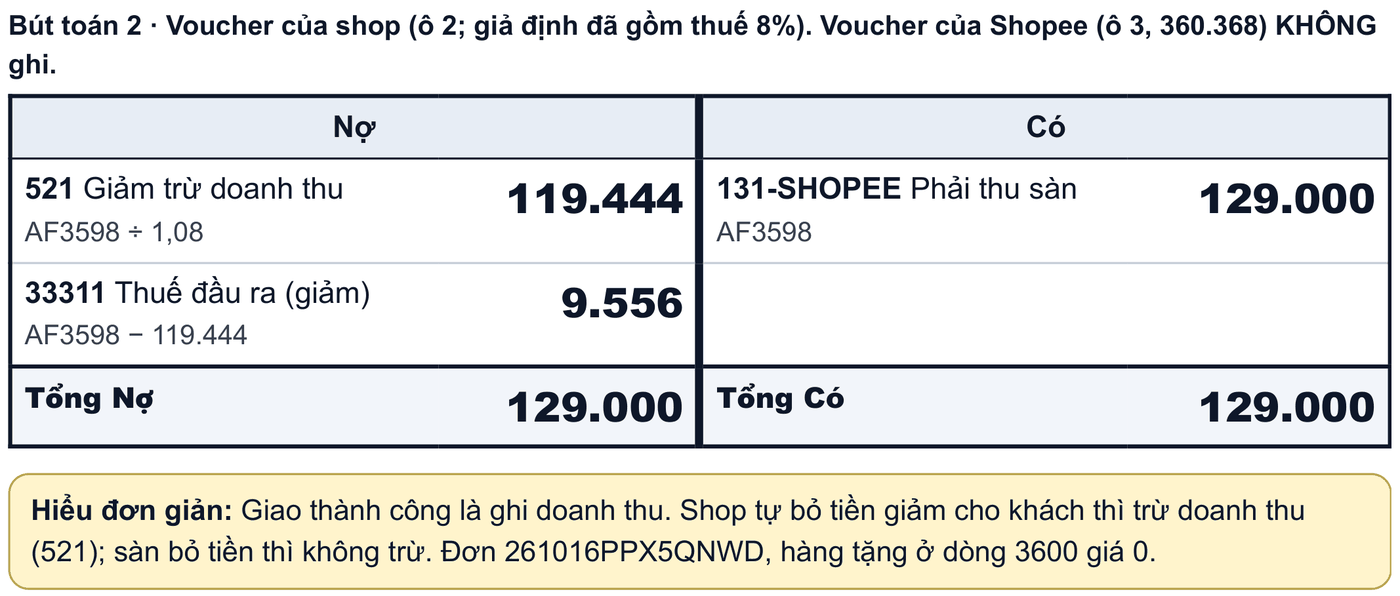
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598 · ô AF3598 (voucher shop), ô AH3598 (voucher sàn 360.368, không ghi).
Shop bỏ tiền giảm thì ghi 521: 129.000 chia 1,08 được 119.444, thuế đầu ra giảm 9.556. Voucher do sàn bỏ tiền thì không trừ doanh thu.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 521, không cấp 2; Nghị định 181/2025 Điều 14 khoản 2 (mức 1); voucher sàn (mức 3).
5 Phí sàn: Nợ 641, thuế đầu vào 1331
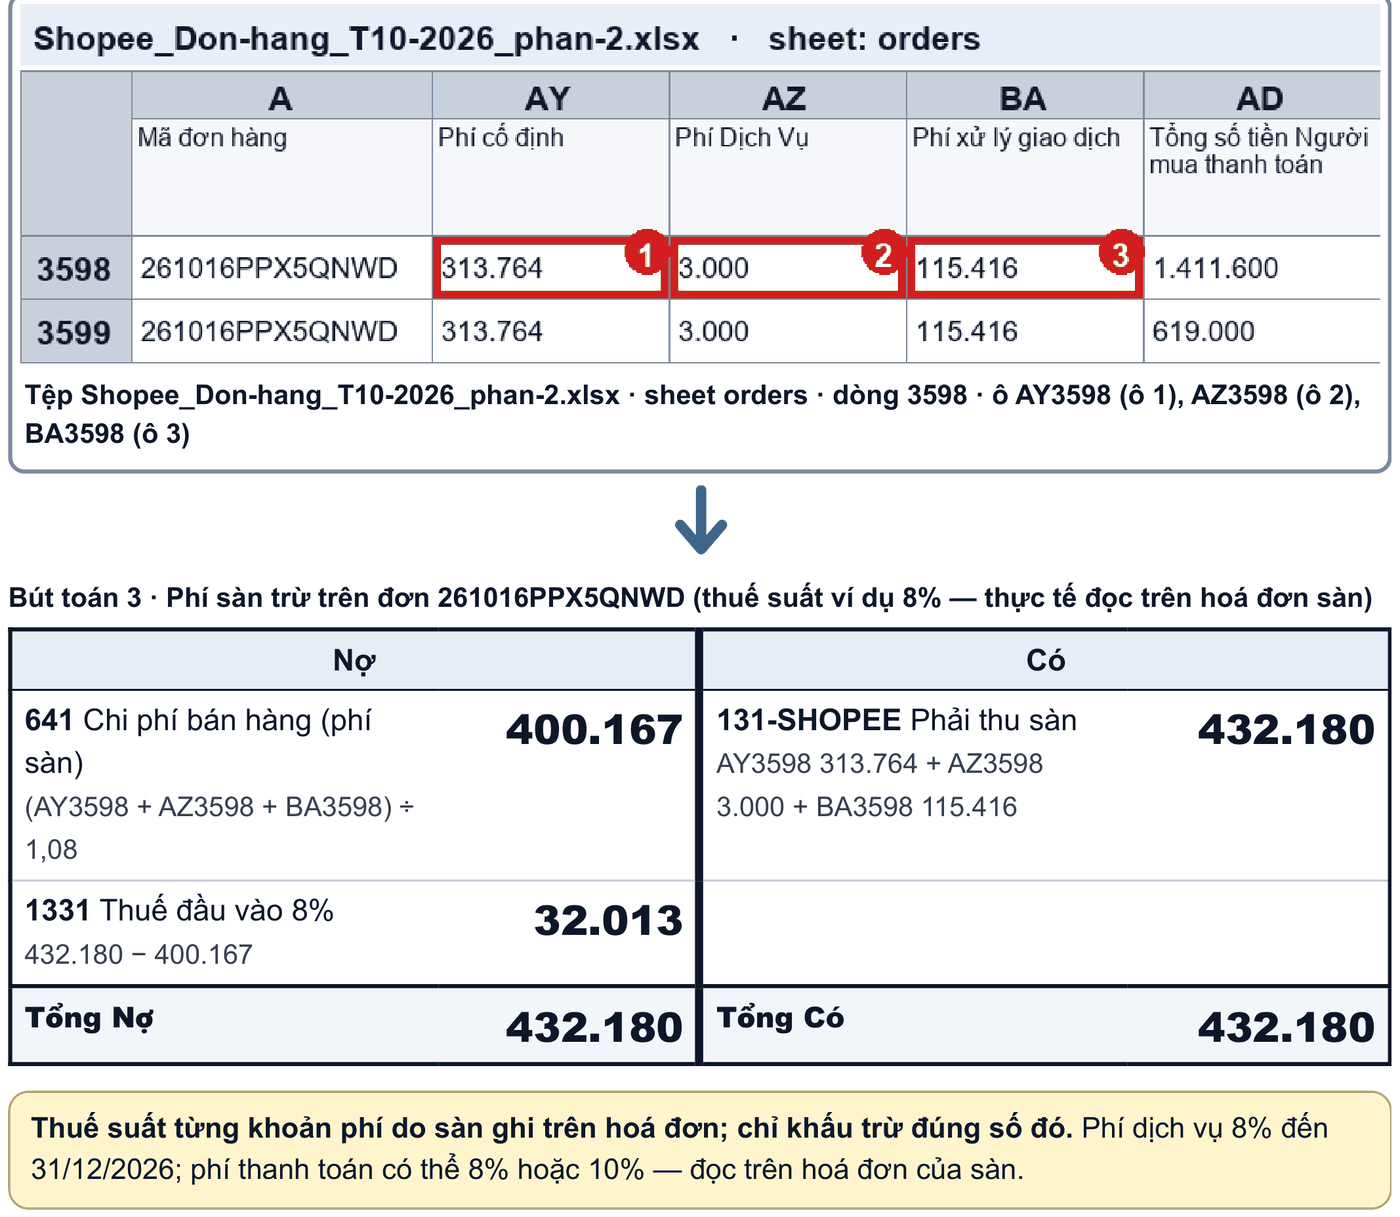
Nguồn số liệu: Shopee_Don-hang_T10-2026_phan-2.xlsx · sheet orders · dòng 3598 · ô AY3598, AZ3598, BA3598.
Ba khoản phí cộng 432.180: chi phí 400.167 (chi tiết 6417 nếu theo dõi), thuế đầu vào 32.013. Thuế suất đọc trên hoá đơn sàn, chỉ khấu trừ đúng số in trên đó.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 641, 6417 (mức 2), 1331 (mức 1); Luật 48/2024 Điều 14 khoản 2.
6 Hoàn hàng: giảm 521 và điều chỉnh cả thuế
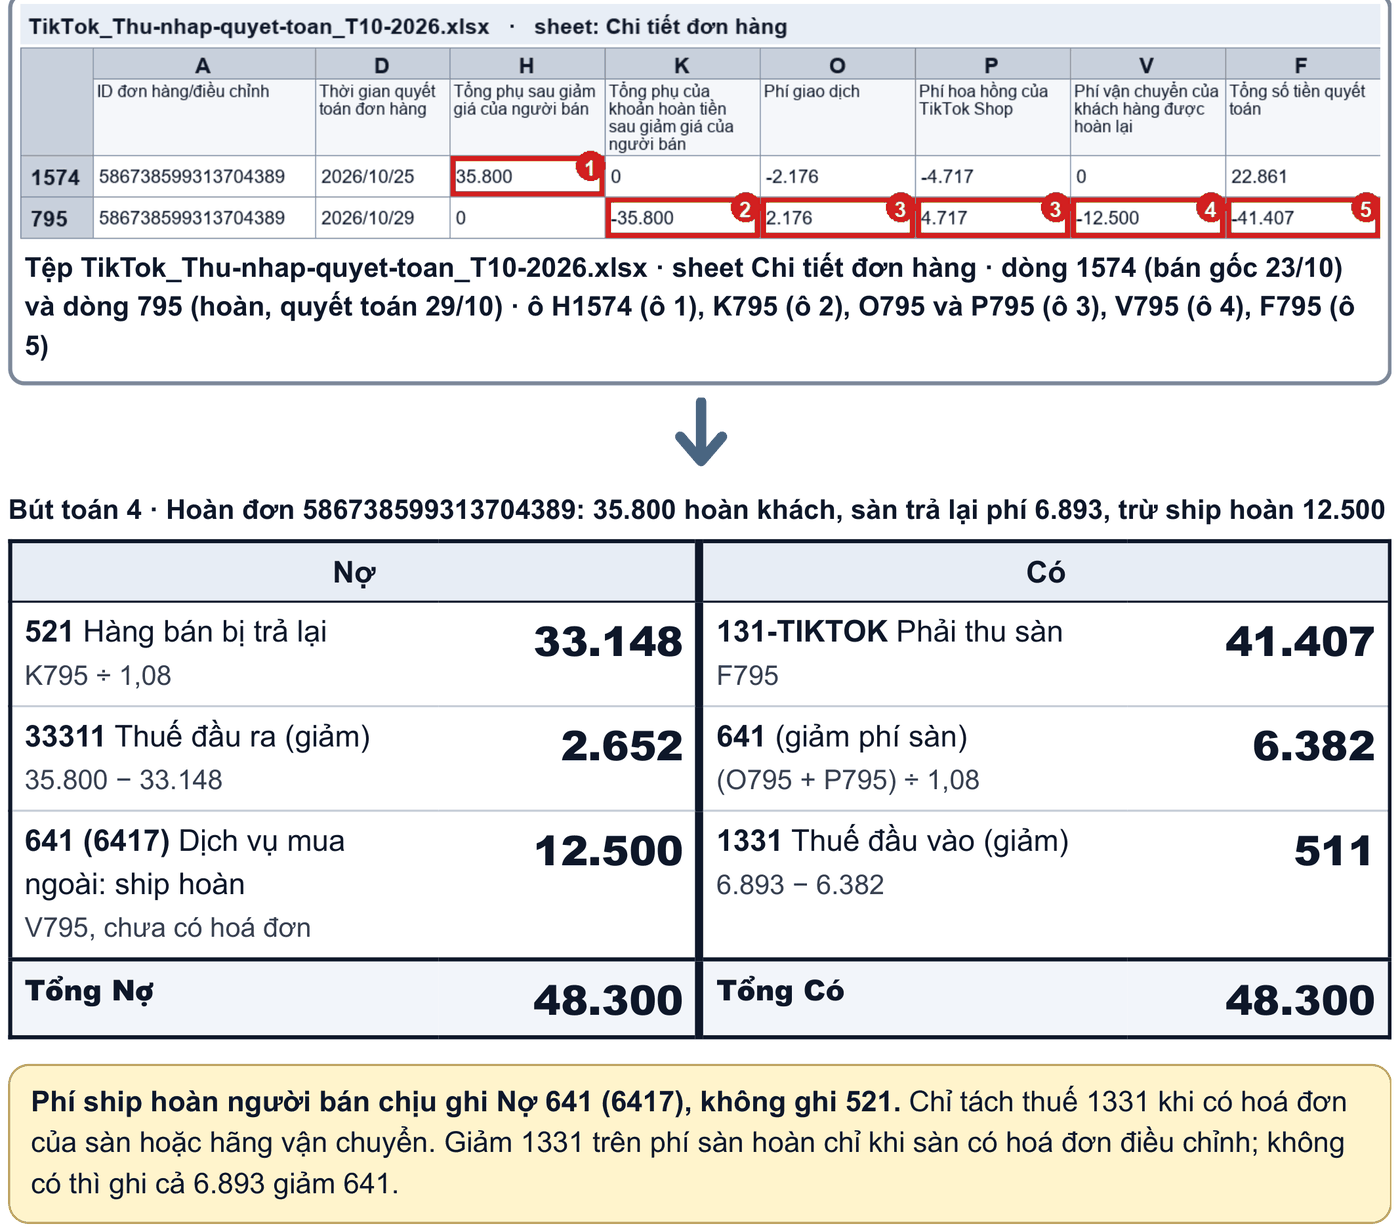
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Chi tiết đơn hàng · dòng 1574 (bán gốc), dòng 795 (hoàn) · ô H1574, K795, O795, P795, V795, F795.
Hoàn 35.800: Nợ 521, giảm thuế đầu ra; ship hoàn 12.500 người bán chịu ghi Nợ 6417, không ghi 521. Sàn hoàn phí 6.893: giảm 1331 chỉ khi sàn có hoá đơn điều chỉnh, không thì giảm cả vào 641. Hoàn hàng từ hoá đơn máy tính tiền: lập hoá đơn điều chỉnh giảm; chỉ hoá đơn lập sai mới thay thế.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 521 (mức 1); Thông tư 91/2026 Điều 10: khoản 5 điểm c.1 điều chỉnh, khoản 1 điểm c thay thế (mức 2).
7 Quyết toán ví: từ phải thu sàn sang ví 1388
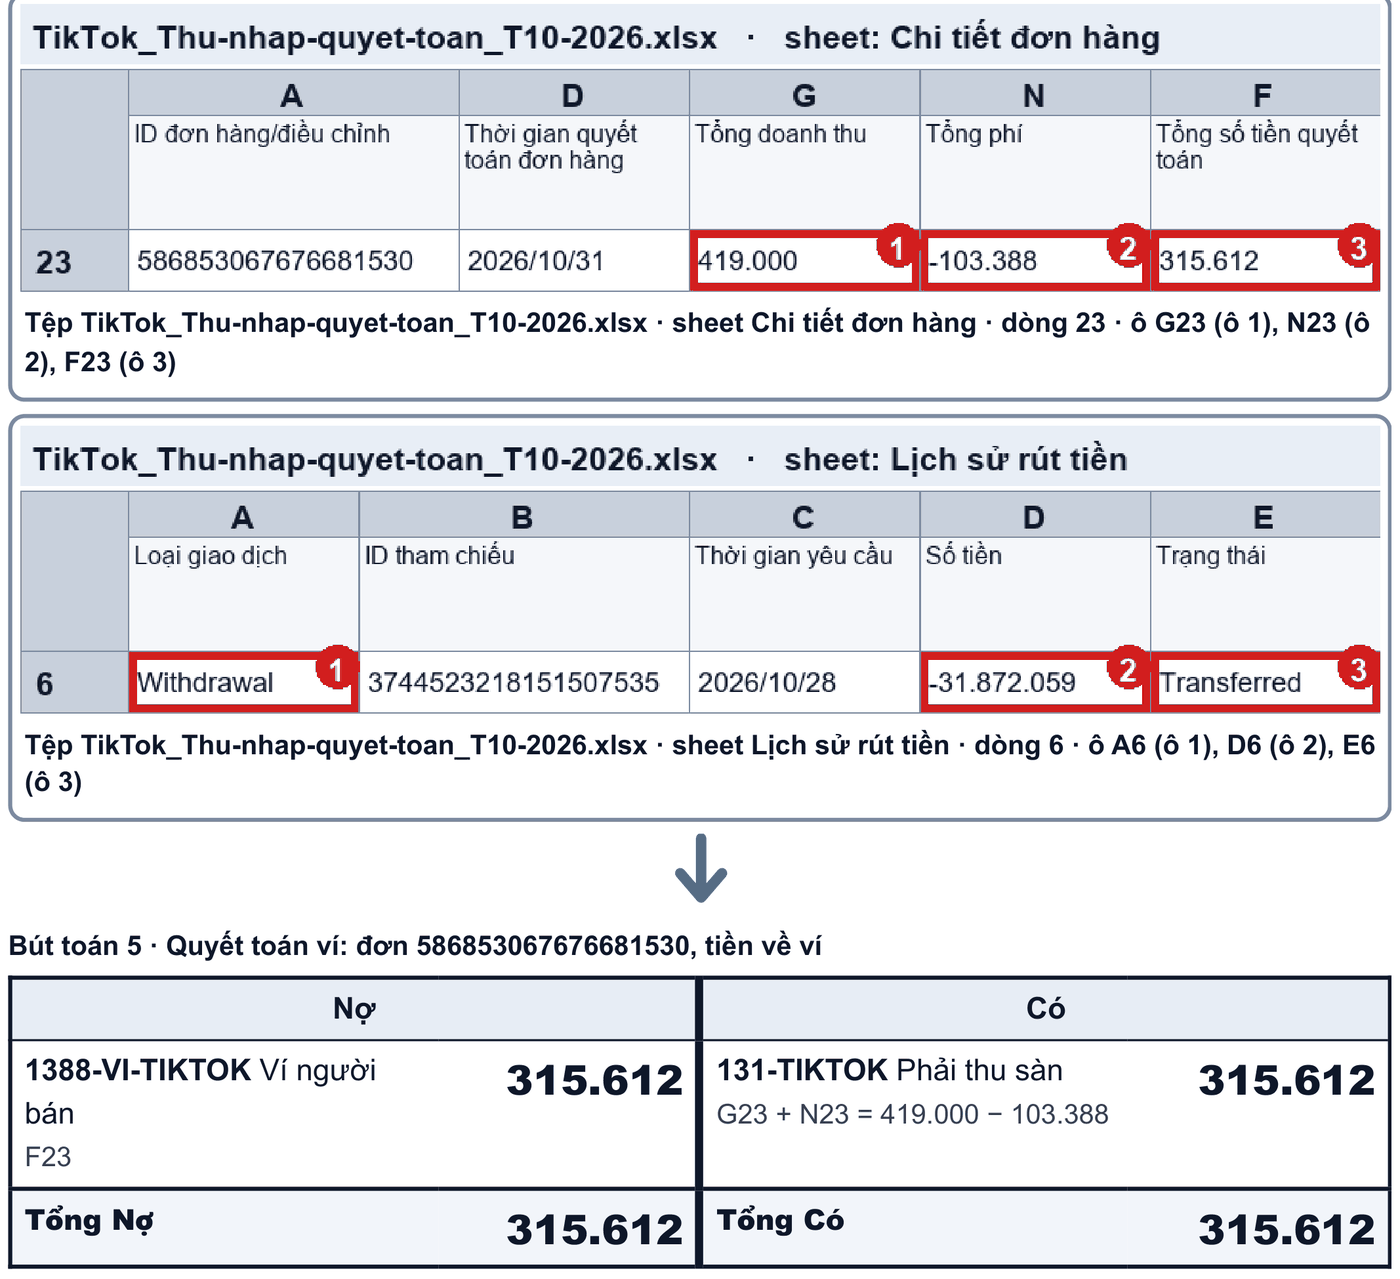
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Chi tiết đơn hàng · dòng 23 · ô G23, N23, F23.
Sàn chốt tiền: 419.000 trừ phí 103.388 còn 315.612, chuyển từ 131 sang ví 1388. Phí ghi như bút toán 3.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 138, 131 (mức 1); ví sàn: mục 12.
8 Rút ví về ngân hàng: Nợ 112, Có 1388
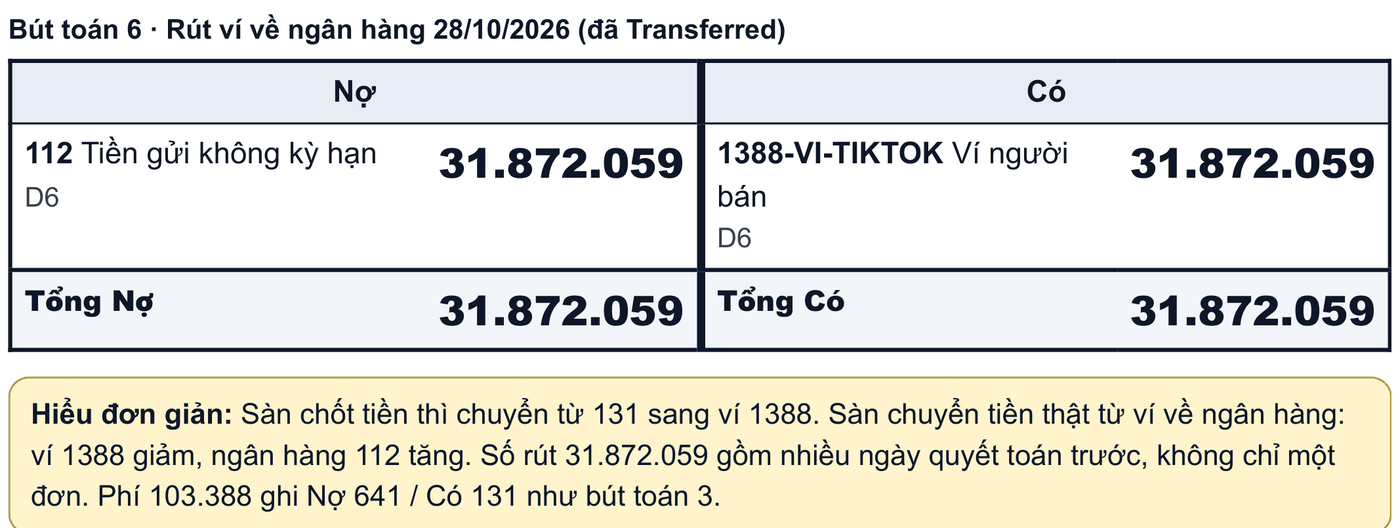
Nguồn số liệu: TikTok_Thu-nhap-quyet-toan_T10-2026.xlsx · sheet Lịch sử rút tiền · dòng 6 · ô A6 (Withdrawal), D6 (−31.872.059), E6 (Transferred).
Rút về ngân hàng chỉ là đổi chỗ tiền: ghi khi sao kê đã có, số phải khớp. Số 31.872.059 gồm tiền quyết toán của nhiều ngày trước, không chỉ đơn 586853067676681530. Dòng 2 của cùng sheet ghi Earnings là tiền quyết toán vào ví, không phải lệnh rút.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 112 Tiền gửi không kỳ hạn (mức 1).
9 Giá vốn: Nợ 632, Có 156
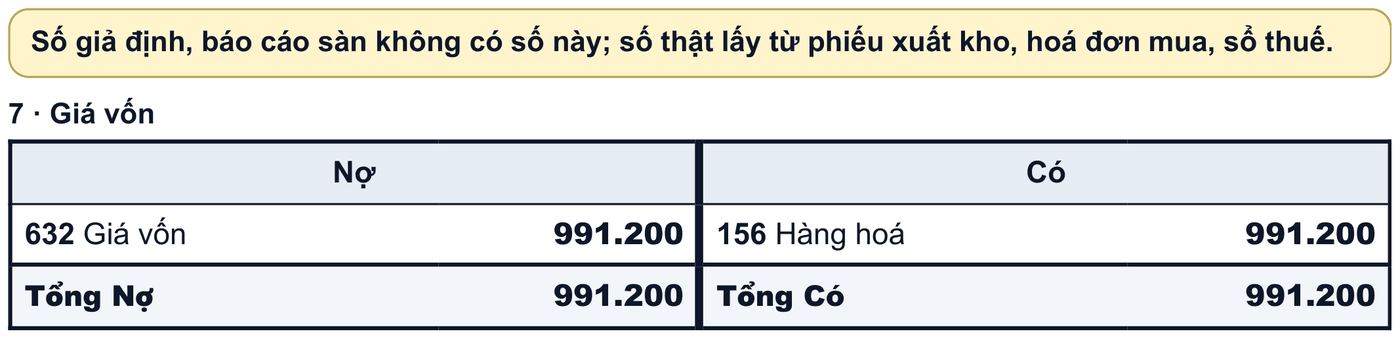
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ phiếu xuất kho.
Bán đến đâu kết chuyển giá vốn đến đó cùng kỳ; hàng hoàn thì nhập lại kho, đảo giá vốn.
Căn cứ: Thông tư 99 Phụ lục II, tài khoản 632, không cấp 2 (mức 1)
10 Mua hàng: có hoá đơn, và mua của cá nhân bằng bảng kê
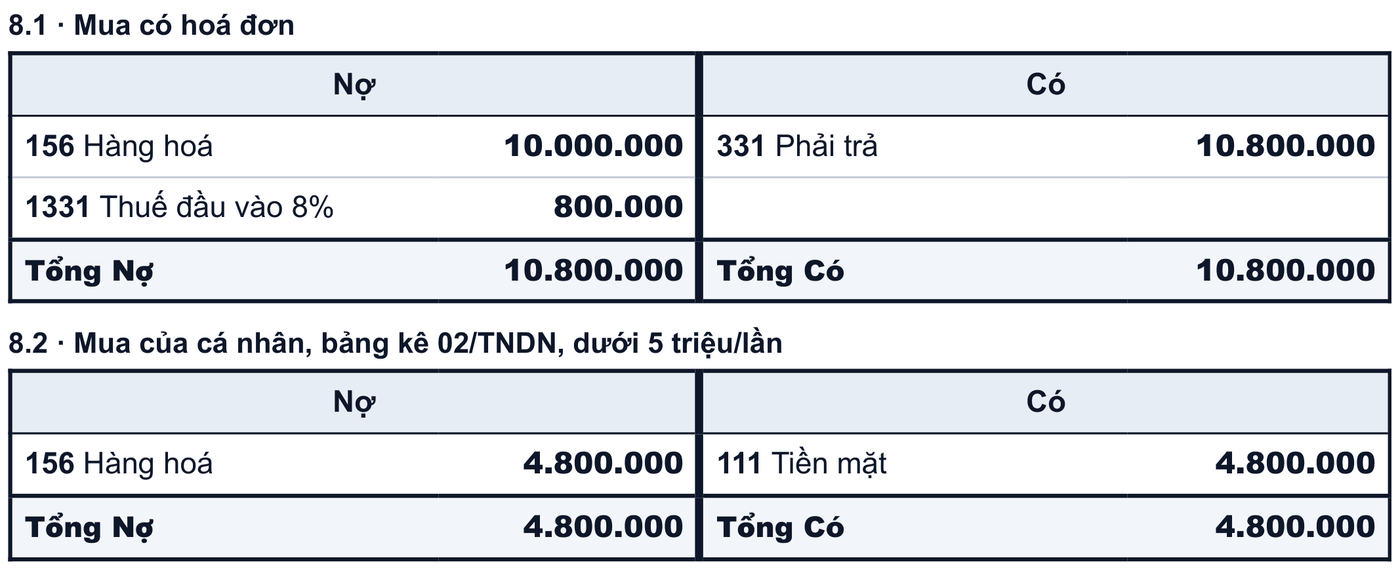
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ hoá đơn mua, bảng kê.
Mua có hoá đơn: thuế đầu vào 800.000 vào 1331. Mua của cá nhân không hoá đơn: bảng kê mẫu 02/TNDN (kèm Thông tư 20/2026), dưới 5 triệu mỗi lần.
Căn cứ: Nghị định 320/2025 Điều 9 khoản 1 điểm c; Thông tư 20/2026 Điều 3 khoản 13 điểm a (mức 2).
11 Cuối kỳ: thuế đầu vào trừ thuế đầu ra
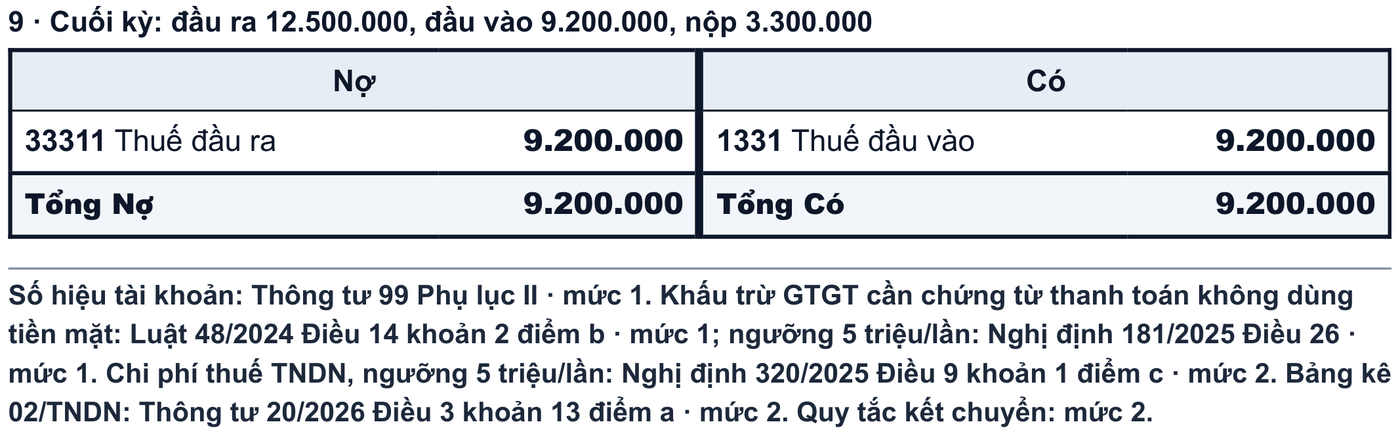
Nguồn số liệu: Số giả định để minh hoạ, không phải số từ tệp. Số thật lấy từ sổ thuế.
Chỉ trừ đầu vào có hoá đơn và chứng từ không dùng tiền mặt (từ 5 triệu mỗi lần): 12.500.000 trừ 9.200.000, còn nộp 3.300.000.
Căn cứ: Luật 48/2024 Điều 14 khoản 2 điểm b (mức 1); Nghị định 181/2025 Điều 26 (mức 1).
12 Bốn quy ước Tài Chính Khởi Nghiệp khuyến nghị
| Số | Việc | Cách ghi khuyến nghị | Căn cứ |
|---|---|---|---|
| 12.1 | Ví sàn | Nợ 1388, chi tiết từng sàn | Thông tư 99 không nhắc ví sàn (mức 2). |
| 12.2 | Ngày lập hoá đơn | Ngày sàn ghi giao thành công (Shopee cột N, TikTok cột AC) | Nghị định 254/2026 Điều 9 khoản 1 (mức 1); ngày sàn chốt tiền không dùng; ghi quy chế. |
| 12.3 | Voucher đồng tài trợ | Cách làm của chúng tôi: Nợ 521 như voucher shop | Thông tư 99 tài khoản 521 (mức 1); cách làm này mức 3. Ví dụ Shopee tháng 10: −28.570.521. |
| 12.4 | Thuế suất phí thanh toán | Đúng thuế suất trên hoá đơn sàn | Luật 48/2024 Điều 14 khoản 2 (mức 1); 8% hay 10% chưa xác định (mức 3). |
13 Căn cứ pháp lý, tra ngày 11/11/2026
| Số | Văn bản | Điều, khoản | Ký, hiệu lực | Tình trạng |
|---|---|---|---|---|
| 13.1 | Thông tư 99/2025/TT-BTC | Phụ lục II | Ký 27/10/2025; 01/01/2026 | Còn |
| 13.2 | Luật Thuế giá trị gia tăng 48/2024/QH15 | Điều 9 khoản 2 điểm b (5%), khoản 3 (10%); Điều 14 khoản 2 | 01/07/2025 | Còn |
| 13.3 | Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP | Điều 1 khoản 1: mức 8% | 01/07/2025 đến 31/12/2026 | Còn |
| 13.4 | Nghị định 254/2026/NĐ-CP | Điều 9 khoản 1, khoản 4 điểm a | Ký 30/06/2026; 01/07/2026 | Còn |
| 13.5 | Nghị định 181/2025/NĐ-CP | Điều 14 khoản 2; Điều 26 (5 triệu) | 01/07/2025 | Còn |
| 13.6 | Thông tư 91/2026/TT-BTC | Điều 10 khoản 5 điểm c.1 | Ký 30/06/2026; 01/07/2026 | Còn (mức 2) |
| 13.7 | Nghị định 320/2025/NĐ-CP; Thông tư 20/2026/TT-BTC | Điều 9 khoản 1 điểm c; Điều 3 khoản 13 điểm a | Ký 15/12/2025; 12/03/2026, áp kỳ 2025 | Còn |
14 Tải biểu mẫu và đọc tiếp
Miễn trừ trách nhiệm: tài liệu hướng dẫn chung, không thay hồ sơ kế toán của công ty. Phạm Hoàng Quân · 11/11/2026.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.